
PANDEMIA Y PERSPECTIVA
Distintas fuerzas juegan en contra del mercado corporativo. Si bien las tendencias aún no son del todo claras, conviene observar lo que el COVID-19 ha planteado para mercados consolidados como las principales ciudades de Estados Unidos.
Es en estos mercados que se ve venir un escenario de reubicación de negocios a suburbios, la renovación de arrendamientos y búsqueda de nuevos términos en la negociación, de acuerdo con un análisis global desarrollado en 87 mercados de oficinas por la firma Cushman & Wakefield.
De este recuento, los factores podrían impactar a mercados como Los Ángeles, Chicago, Washington DC, Nueva York y San Francisco, que según la firma históricamente concentran entre 30 y 40% de los nuevos contratos.
Si bien en el tercer trimestre con un 32% se mantuvo en el rango típico, ubicarse en el extremo inferior muestran un año inusual, debido a que están vinculadas con las fluctuaciones de la economía internacional.
Se puede observar también que las empresas están buscando contratos con menores plazos con la idea de hacer períodos extensivos de entre 3 y 12 meses. Aunque las muestras son aún poco representativas, su irrupción en el mercado de rentas corporativas deja ver cambios inusuales que pudieran mantenerse en 2021.
Otro elemento que pudiera marcar un cambio en las tendencias tradicionales es que en el tercer trimestre no se generó una inercia evidente de salida a los suburbios, dato que en períodos de incertidumbre las empresas se mantienen en los centros. Sin embargo, en materia de vivienda sí se dieron cambios, de tal razón que los precios de las viviendas en los suburbios y áreas rurales crecen a un ritmo más rápido que los urbanos.
AMIRA TULUM
El desarrollo residencial de lujo crece como nunca en el destino de moda de la Riviera Maya.
Distrito Amira en Selvazama es una de las propuestas inmobiliarias residenciales en el corredor. Se trata de un conjunto residencial de 520 departamentos proyectados por la firma DNA Barcelona Architects.
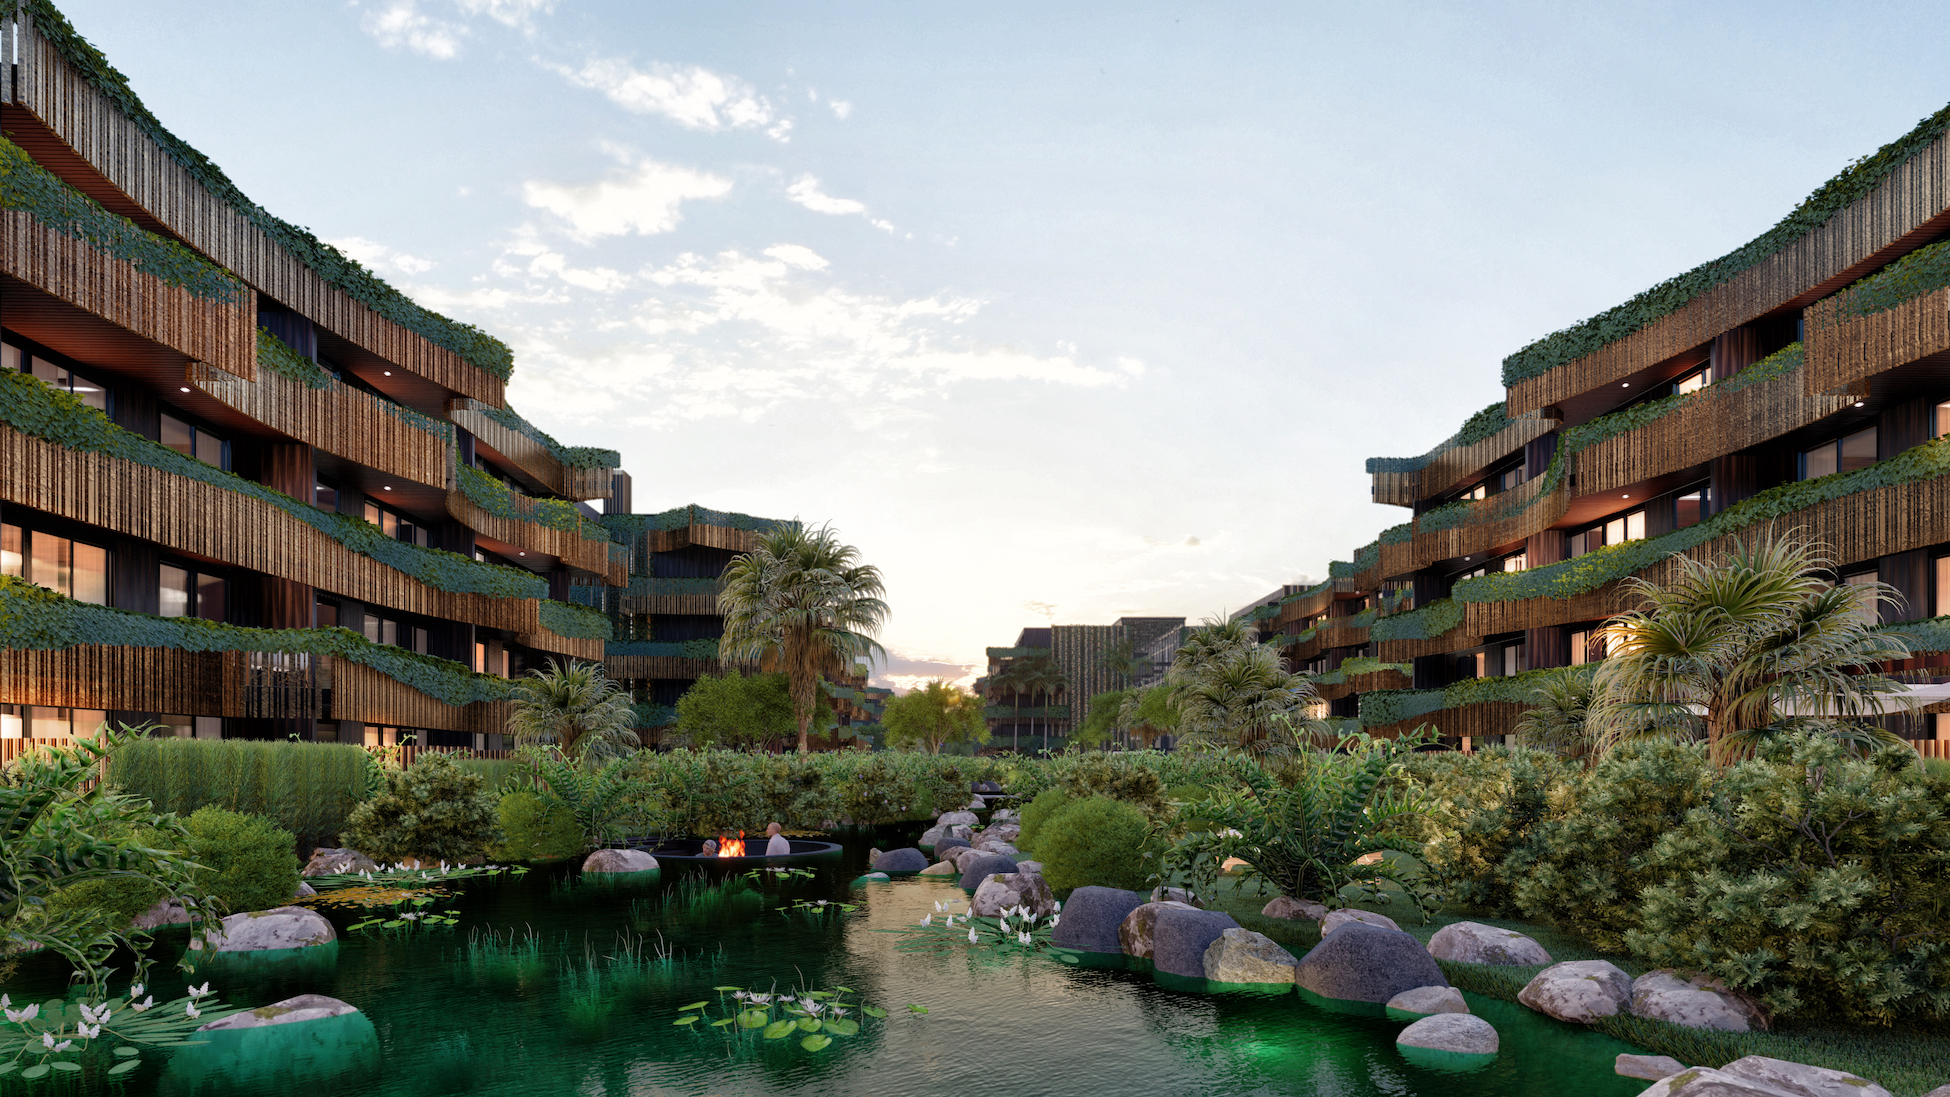 Entre ellos destacan jardines selváticos, piscinas comunes con canales conectados, espacios al aire libre, áreas de hamacas integradas al río.
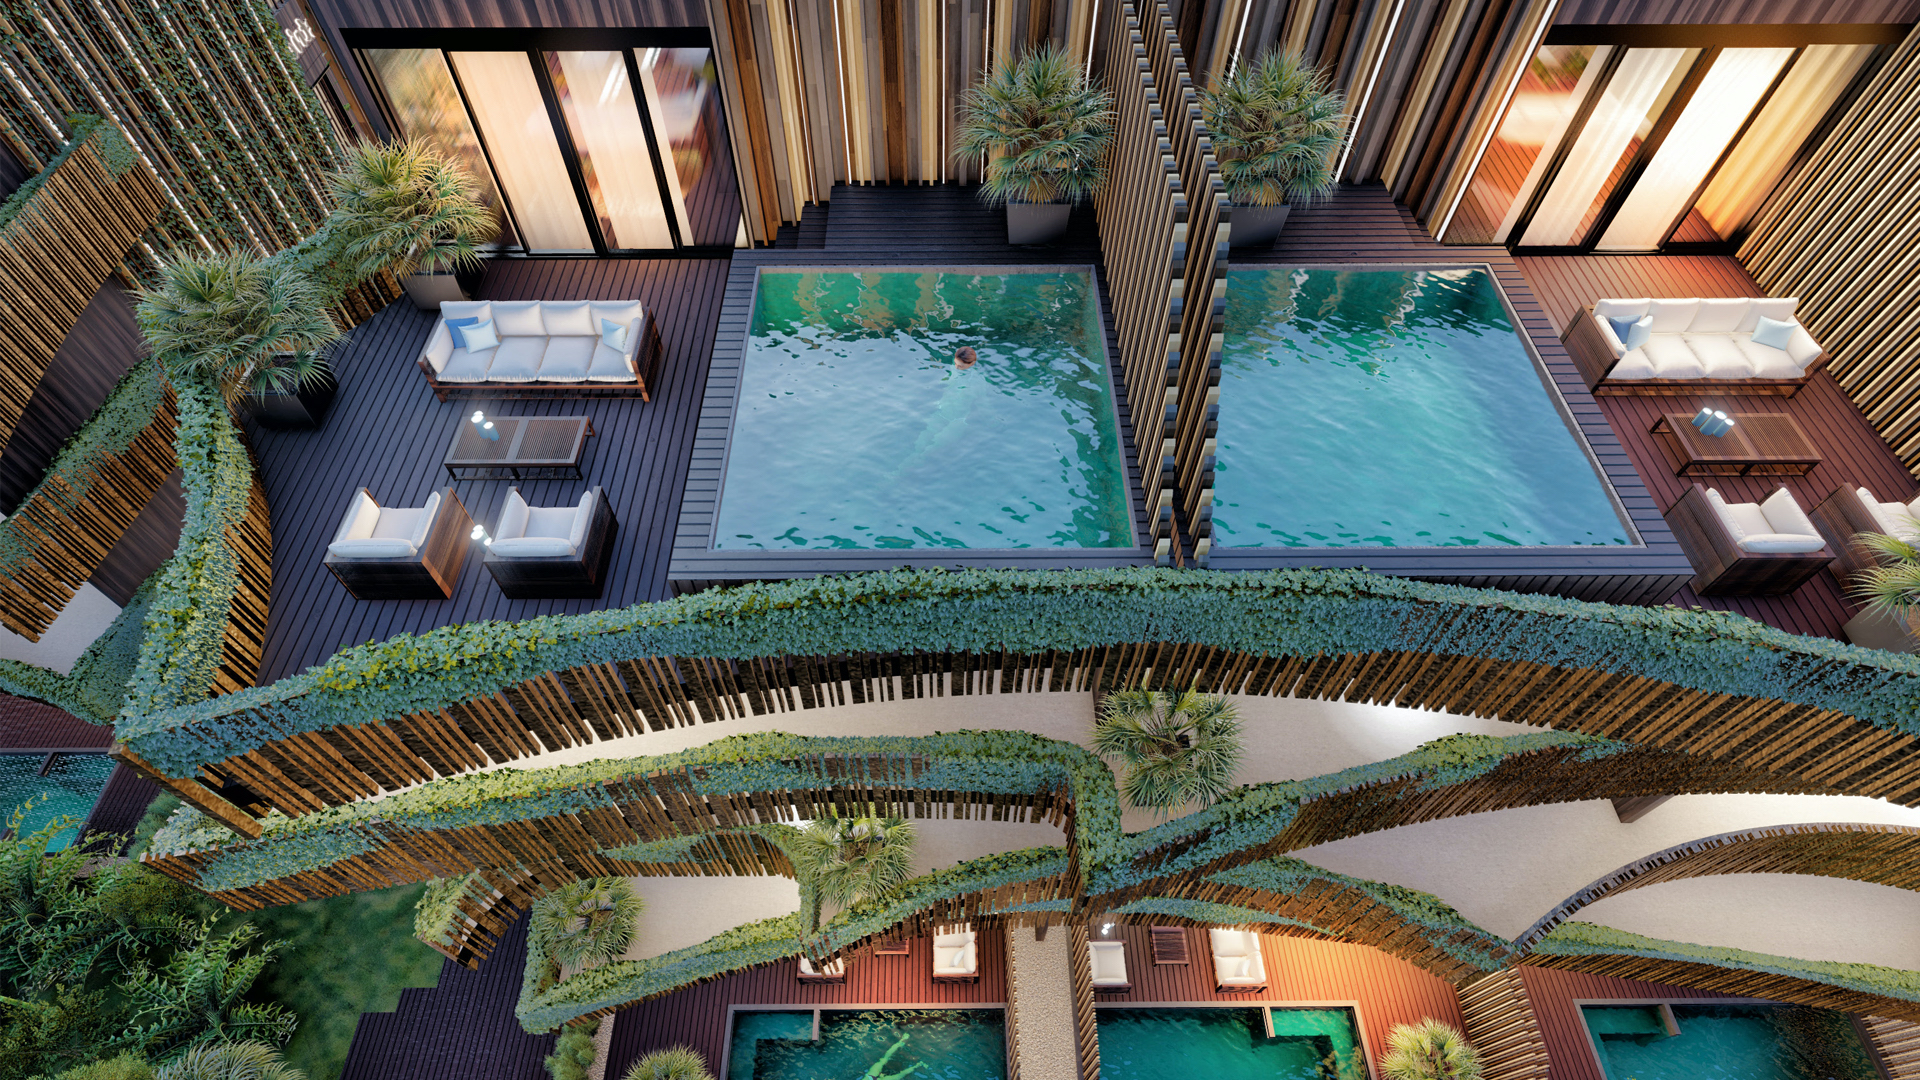 Se crearon también pabellones de usos múltiples y equipamiento deportivo, áreas de gimnasio y yoga, entre otros.
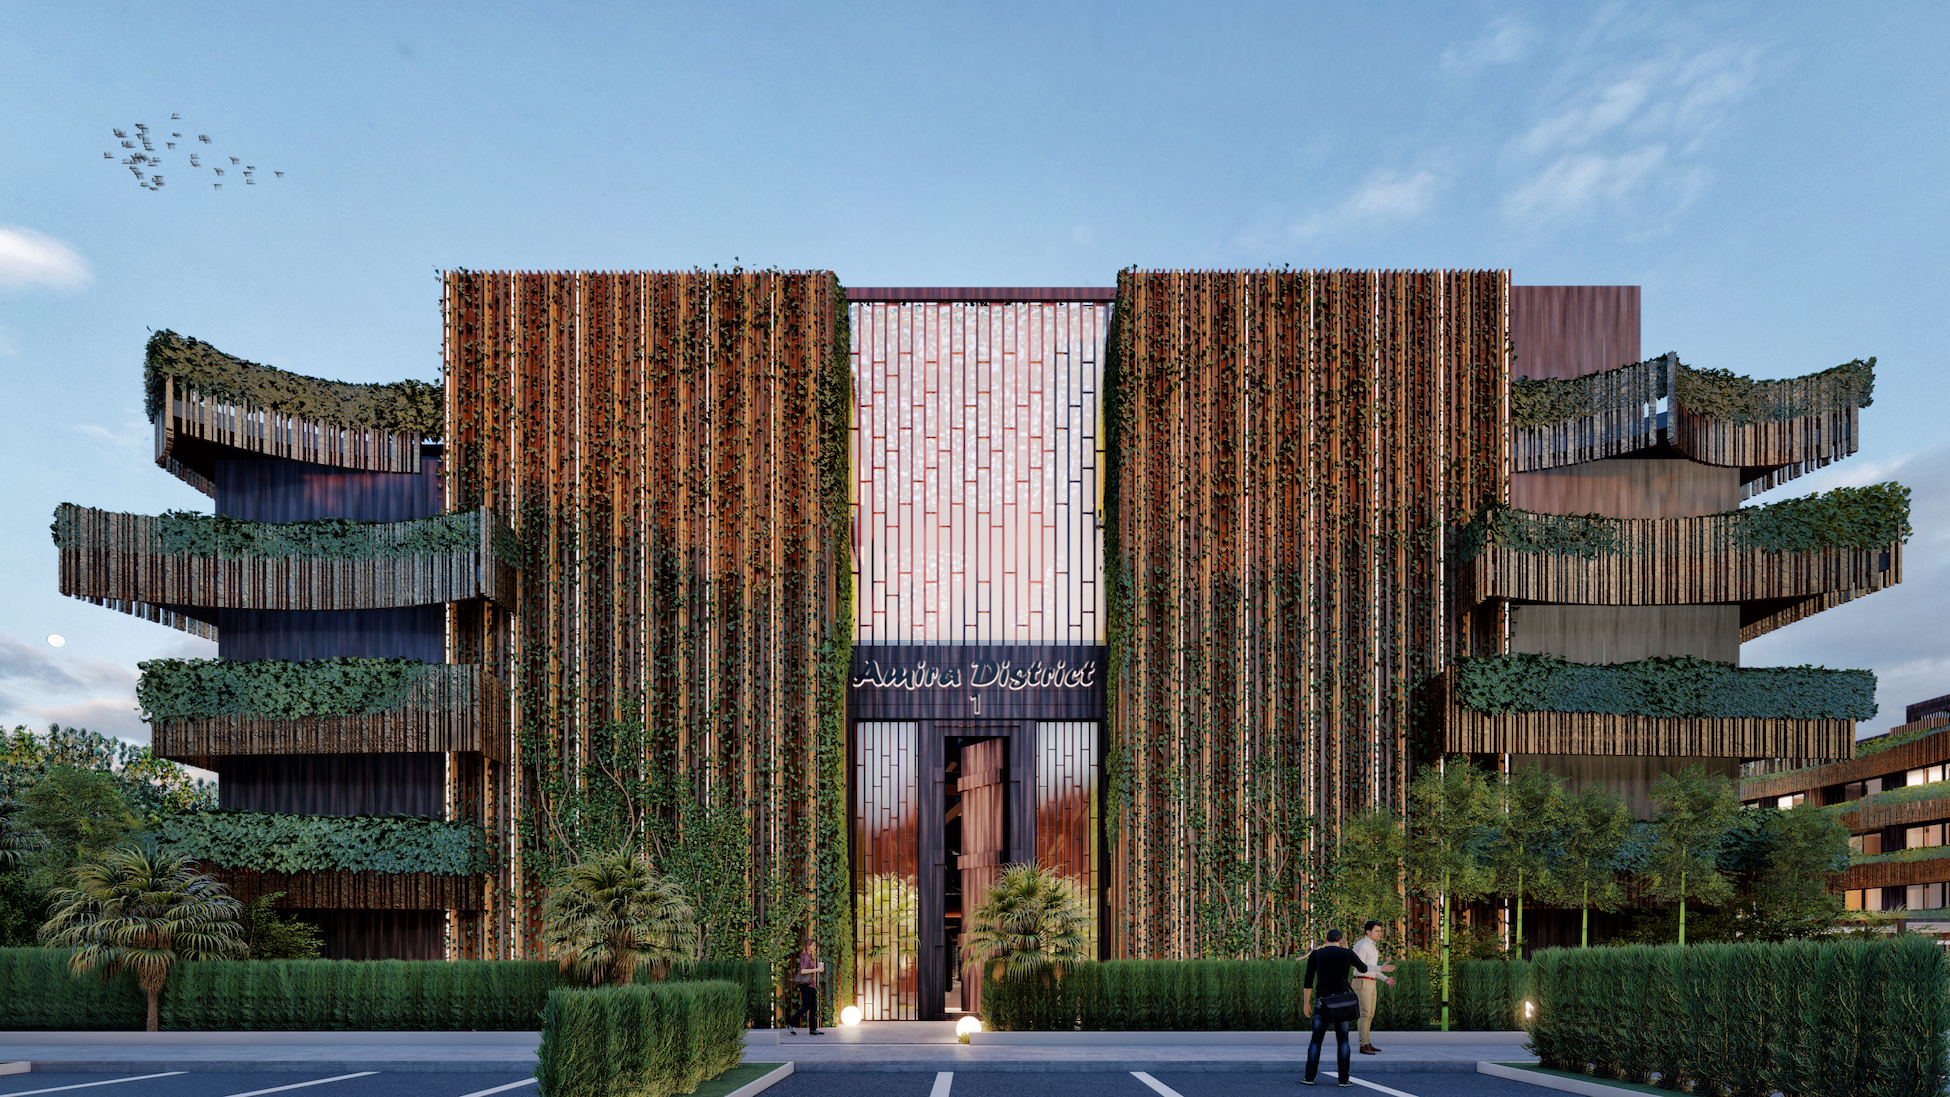 Barrio Amira-Selvazama une el entorno natural y una geometría que contrasta con sus fachadas, las cuales emulan el movimiento de las olas integradas con bambú autóctono.
En su arquitectura se fusiona con el entorno natural y la vida social ubicada en las azoteas, al igual que áreas de convivencia comunes.

CAP RATES & 3Q
Cómo perciben los inversionistas el valor de los inmuebles y el riesgo que implica ingresar a nichos concretos, son un dilema que ocupa a propietarios de inmuebles y quienes evalúan las tasas de capitalización.
En días pasados comentamos con base en un análisis de SiiLA México el efecto de los cap rates a partir de un entorno macroeconómico en el que el Bono a 10 años se mantiene a la baja producto de la política monetaria del banco central.
Mencionamos que el incremento en las tasas de capitalización obedece a la percepción de mayor riesgo en los activos por la pandemia, y las actividades de compra con precios bajos que ejercieron algunos jugadores del mercado con respaldo financiero.
Sin embargo, existen otros factores que determinan de manera relevante la compresión e incremento, al cierre del tercer trimestre del año.
Mientras los resultados y muestras que las diferentes áreas de investigación de mercado hacen de la actividad en oficinas, industrial-logística y el retail arrojan escenarios y distintos momentos en el ciclo, el mercado de capitales entró en una fase estratégica para determinar el valor que están dispuestos a requerir de los activos en tiempos de inestabilidad en las rentas.
Los cap rates en el mercado inmobiliario mexicano han sido atractivos en distintos ciclos, dado que representan la tasa que determina el valor de un inmueble y los flujos que genere.
Por ello estas dos variables son relevantes, dado que entre los efectos del COVID-19 figuran las crecientes tasas de disponibilidad y las múltiples negociaciones que se han generado por la inactividad y las restricciones sanitarias de los inquilinos, que impactaron la ocupación de oficinas y locales comerciales.
Lo son también porque el último trimestre del año es sabido lo importante que representa en los cierres globales. Y este atípico 2020 dejará múltiples sorpresas.
El ajuste en las tasas de capitalización impacta de igual manera a los inversionistas de los vehículos financieros (FIBRAS y CKDES), por las razones expuestas. En particular los que basan su desempeño en activos estabilizados con rentas de largo plazo, tema que no podrá garantizarse debido a los cambios comentados aquí de la vida corporativa que requerirá de esquemas flexibles y con distintas ubicaciones.
El más reciente reporte de SiiLA arroja un cap rate terminal promedio de 8.75% en oficinas, 8.20% en industrial y de 11% en retail.
Estos números indudablemente reflejan los síntomas del mercado, aunque también evidencian que los elementos de análisis se tornarán mucho más profundos para facilitar las decisiones de inversión.
Un ejemplo es cómo se elevaron en el mismo período, 2.5% en promedio los precios de arrendamiento de oficinas, en pleno incremento de las tasas de disponibilidad, la caída en la demanda neta y la salida de nuevos inmuebles al mercado. La razón es que una tercera parte de la superficie disponible está totalmente acondicionada, factor que cambia el valor.
Como este, hay otros que deberán ser analizados con profundidad en aras de un mercado sólido que se ajuste a la coyuntura.
Artículo publicado en El Financiero|Bloomberg.
3Q RESIDENCIAL
Sin recuperar los niveles de 2019 y con una tendencia estática en los precios, la vivienda en la Zona Metropolitana de la Ciudad de México (ZMCDMX) desplazó cinco mil 106 unidades al cierre del tercer trimestre, luego de un período previo de adaptación tras las afectaciones del COVID-19.
Jesús Orozco de la Fuente, director general de Tinsa México, explica que este resultado permitió generar un aumento de 46% en unidades vendidas en relación con el período previo.
“Sin alcanzar los niveles de hace un año, donde aún existe una variación negativa del 13%, será muy importante monitorear el mercado para identificar si la tendencia del 3T permanece, considerando que aún estamos en contingencia y con riesgos de rebote”, puntualizó.
Otro factor determinante en el comportamiento observado por la firma es el efecto que provocaron fuertes promociones de desarrolladores para impulsar las ventas, algunos de ellos movidos a través de canales digitales.
En este lapso el mercado de referencia registró el ingreso de mil 698 nuevas unidades, que robustecen un total de 1,570 proyectos activos, muchos de ellos ubicados en las zonas Poniente y Sur.
En el caso de la zona Centro, que registró un mejor comportamiento que ratifica la continuidad de la demanda en zonas consolidadas y de bien comunicadas.
La dinámica del período favoreció un decremento de 4% en la zona norte, que integra el mayor desarrollo de vivienda tipo social.
THE LANDMARK TIJUANA
Como parte de la continuidad de su plan de expansión, Thor Urbana inició la edificación de la etapa residencial del proyecto The Landmark Tijuana, en la cual proyecta una inversión superior a $800 millones de pesos.
El proyecto desarrollado de manera conjunta con GFA plantea la edificación de una torre de 193 departamentos en un desarrollo vertical conceptualizado como resort living.
Si bien este concepto ya había sido incorporado a otros proyectos, el modelo busca rescatar del tiempo pre COVID-19 la movilidad, amenidades vinculadas con el bienestar.
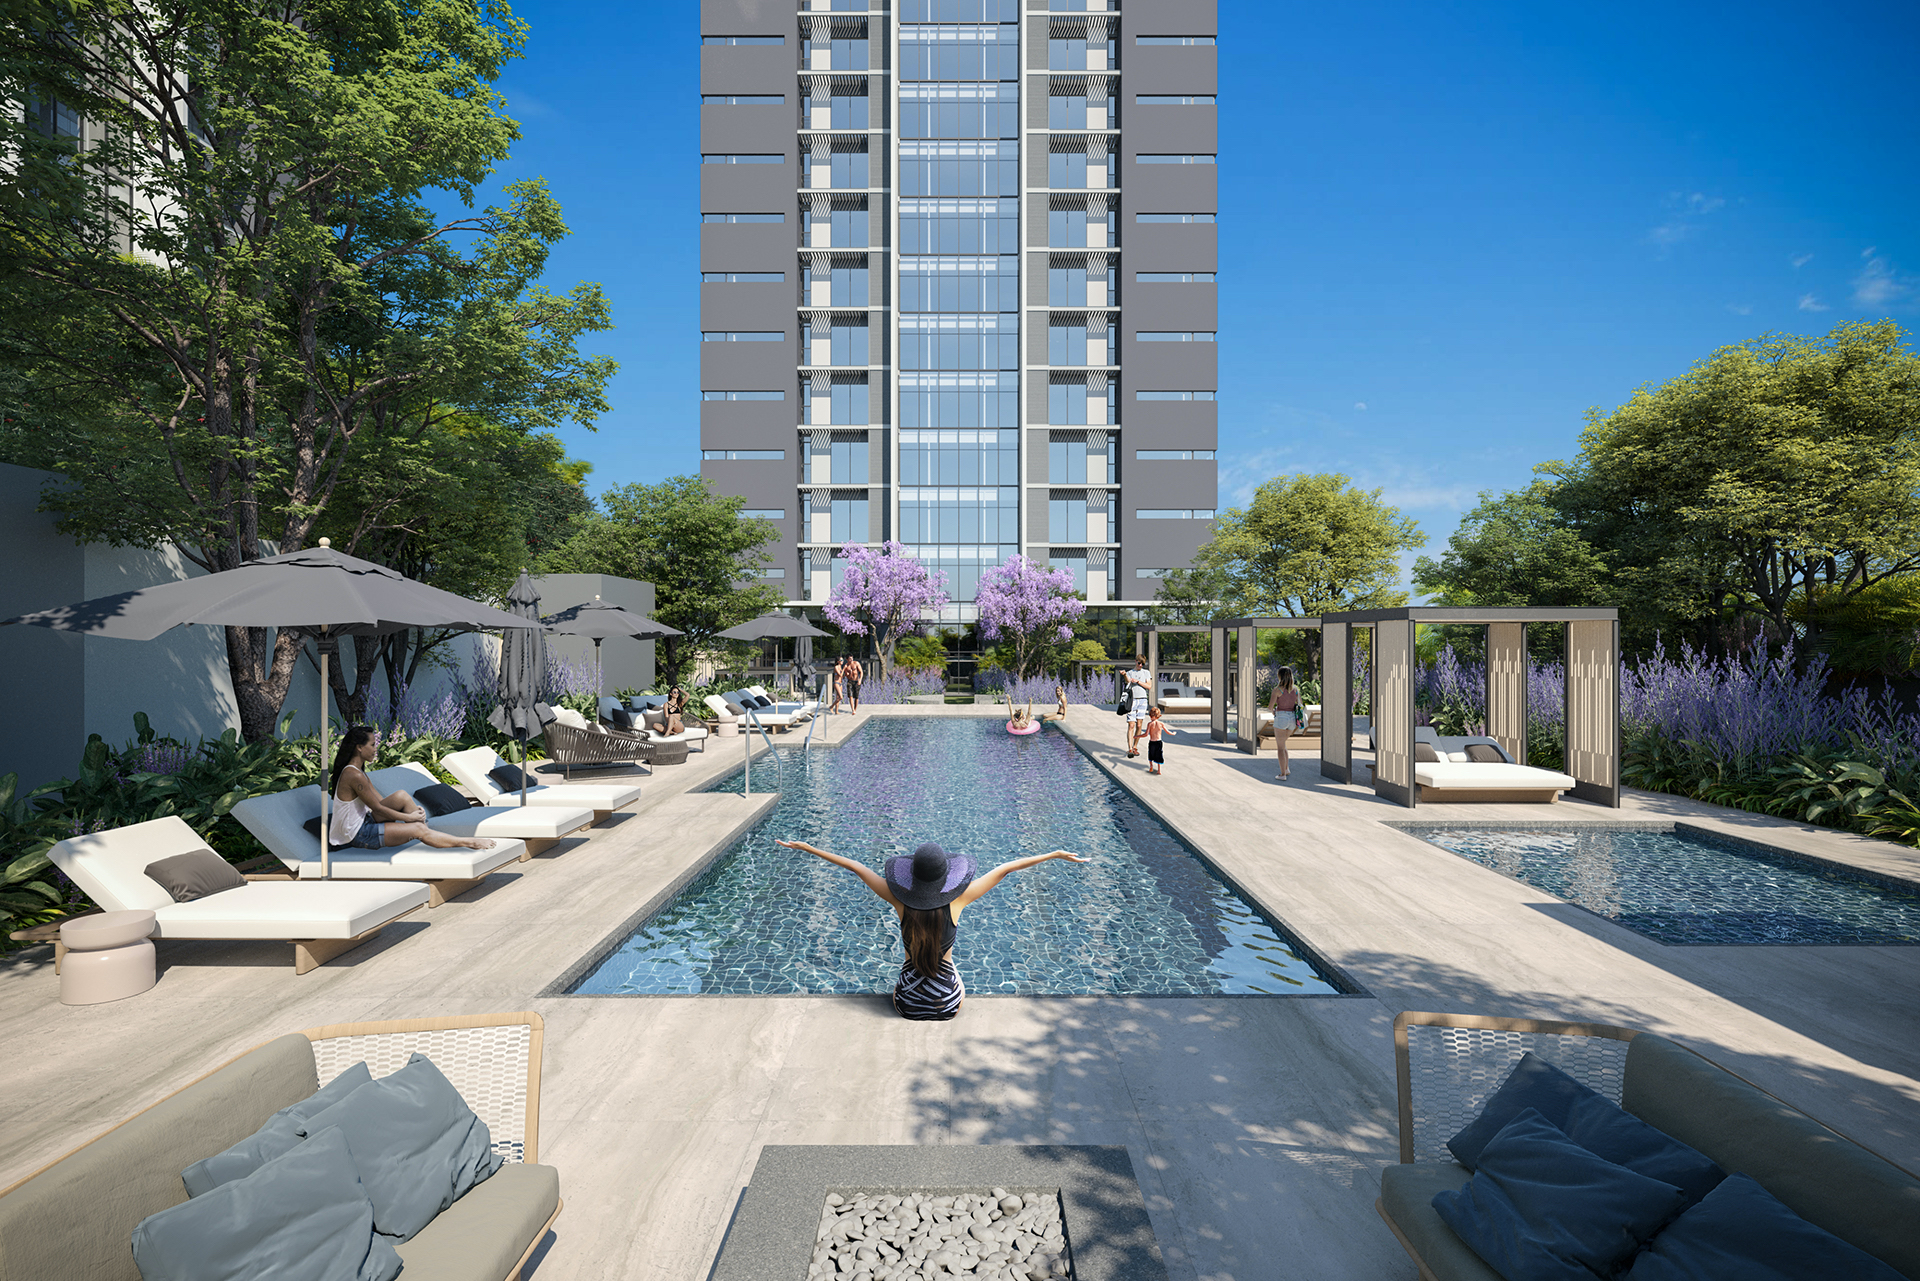 Entre los espacios se incluyen gimnasio, business center, salón de yoga, áreas verdes, spa y otros conceptos de hospitalidad como valet parking, bell boy y entrenadores personales, entre otros.
Con lo anterior, la desarrolladora busca atraer al usuario de productos residenciales premium, en particular en la ciudad fronteriza que ha vivido un proceso de expansión inmobiliario por la cercanía con Estados Unidos y el crecimiento vertical.
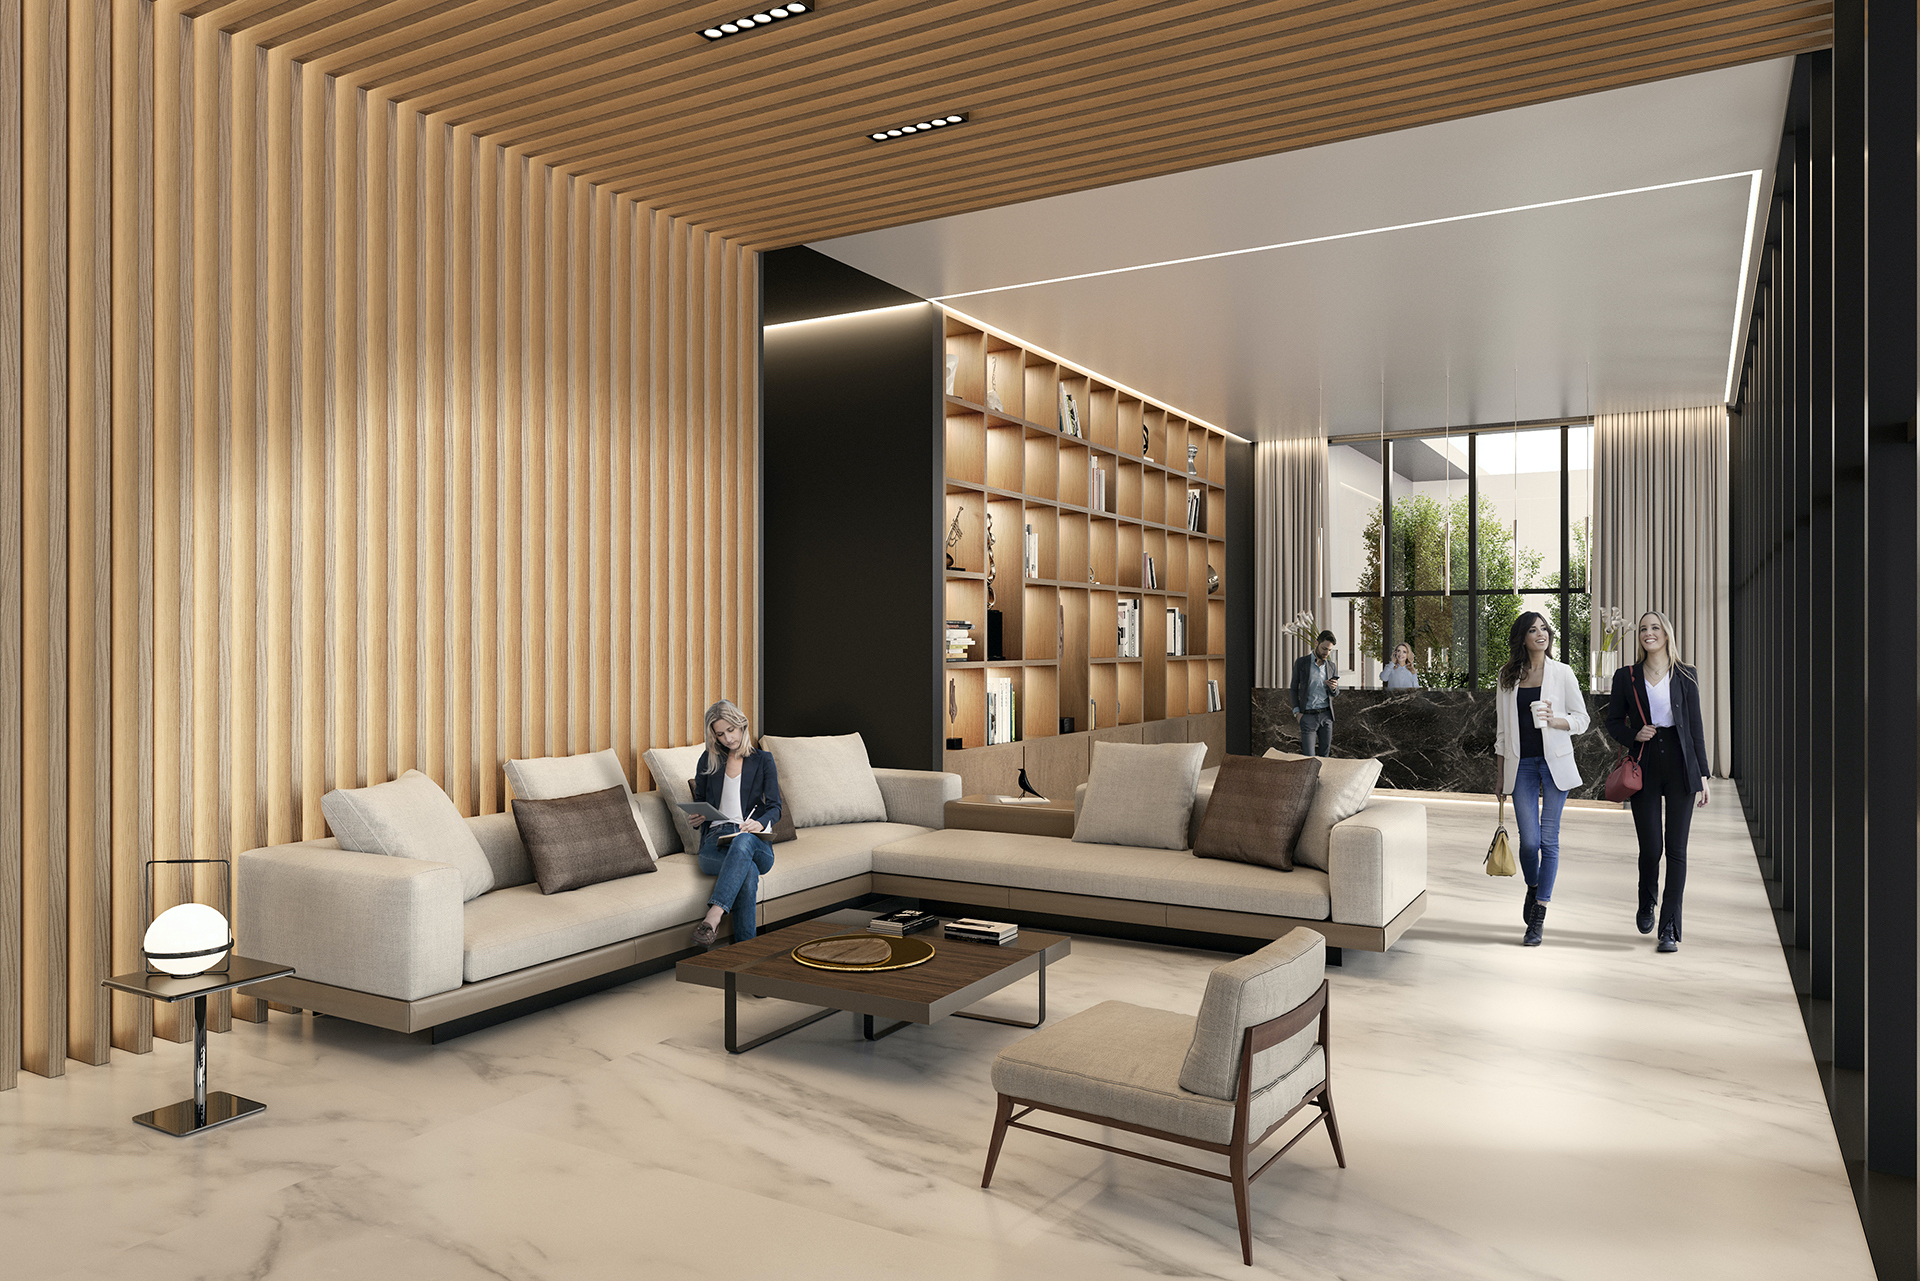 El desarrollo incorpora un área comercial, espacio de oficinas y entretenimiento a fin de concentrar servicios en un mismo lugar.
FLEX SPACE
Al paso de los días distintas corporaciones asumen la realidad actual como el punto de partida de la nueva forma de operar. Aquí hemos comentado de los modelos híbridos, del avance obligado del trabajo remoto e incluso de cómo los espacios se adecuan para hacer del workplace un entorno de confianza e interacción en los colaboradores.
Es en las nuevas tendencias que las empresas plantean la integración de sistemas satelitales flexibles que hagan modelos sobre demanda, que algunas de las cadenas de espacios colaborativos adoptan para responder a las necesidades de sus inquilinos.
Este concepto no es de este tiempo, ya se venía integrando en los espacios colaborativos. Pero su irrupción obligada, en particular en mercados como Europa donde crece aceleradamente, hace de esta situación un tema complejo para el negocio corporativo en México.
Se trata de un cambio profundo para un negocio basado en contratos de largo plazo y con clientes corporativos, enmarcado en tiempos de caída en la demanda neta de espacios en Ciudad de México, Guadalajara y Monterrey, los tres principales mercados del país.
Un aspecto que facilita este modelo es que 33% de los 1.3 millones de metros cuadrados disponibles hasta septiembre pasado en la Ciudad de México, están acondicionados según el más reciente reporte de mercado de la firma JLL. Es decir que esa proporción está lista para ser arrendada a usuarios con demanda de espacios, misma que cayó hasta 139 mil 352m2 en el tercer trimestre del año en curso.
La clave está en cómo y por cuánto tiempo serían arrendados. Por tanto, en el negocio y en particular en el patrimonial y con inversionistas institucionales, será complejo aceptar múltiples contratos por menos metraje y tiempo variable.
Una dinámica muy distinta a la que comentamos. Es el caso que evaluarán inversionistas de la estabilidad de los FIBRAS (Fideicomisos de Inversión en Bienes Raíces), dado que sus fundamentos están planteados con base en el valor de mercado de los certificados y en los portafolios con activos estabilizados, antes del COVID-19 con niveles de ocupación superiores a 90%, contratos de largo plazo y en dólares.
Ejemplos internacionalmente existen varios. Basta ver lo que las firmas tecnológicas han anunciado como el trabajo remoto como una forma permanente de colaboración.
Un caso más sobre el particular es Standard Chartered Plc quien hace unas horas dijo que permitirá a la mitad de sus empleados encontrar una oficina cercana a casa para desempeñar actividades.
Y es que la estructura distinta también implica un reto trasladado a la operación de inmuebles con múltiples inquilinos que pedirán contratos diferenciados en plazo, precio y en distintas ubicaciones.
Para nadie es un secreto que el mercado corporativo vive tiempos de transformación profunda. Si bien continuarán participando empresas globales AAA con músculo y soporte financiero para lidiar con el efecto de la pandemia, es un hecho que el tamaño y forma de los inquilinos se democratizó.
Por lo anterior, una vez asumidas las adecuaciones a los espacios para los prototipos operativos y con medidas sanitarias y señalización muy específicas, vendrá el reto de aprender a administrar múltiples inquilinos o bien, se abrirá una oportunidad invaluable para quienes ya lo hacen y pueden responder a las necesidades coyunturales.
Anote en su lista observar el comportamiento de los espacios híbridos, los centros de negocio y los orientados al coworking. Son tiempos de cambio.
Artículo publicado en El Financiero|Bloomberg
NEW WORKPLACE ECOSYSTEMS
Dónde y cómo serán los espacios de oficinas son preguntas que nutren debates en las organizaciones de cara a la permanencia de los espacios de trabajo como se conocieron antes del COVID-19.
Los desafíos y decisiones inmobiliarias existen para los inversionistas, propietarios y desarrolladores, como para los inquilinos.
La decisión del regreso está vinculada con la forma segura de los espacios de trabajo, que genera un nuevo modelo de negocios que abra las oportunidades de inversión rentable en tiempos de cambios constantes.
Lo es porque los fundamentales que rigen la lógica del real estate comercial cambió. Por tanto, dice un análisis global de la firma Cushman & Wakefield, la salud y el bienestar se han vuelto una responsabilidad fundamental en las organizaciones.
De la misma manera, detalla, los supuestos sobre la productividad de los empleados se han disipado luego de meses de un entorno intensamente desafiante.
De esta forma, para integrar los ecosistemas del workplace múltiples organizaciones han pasado por procesos de auditorías de espacio existente, interpretaciones de las nuevas guías de espacio, diseño, la revisión del portafolio para adecuaciones sanitarias, los requerimientos de portafolio de largo plazo, e incluso el análisis de cómo las herramientas digitales pueden generar eficiencia en los costos.