1 HOTEL COPENHAGEN
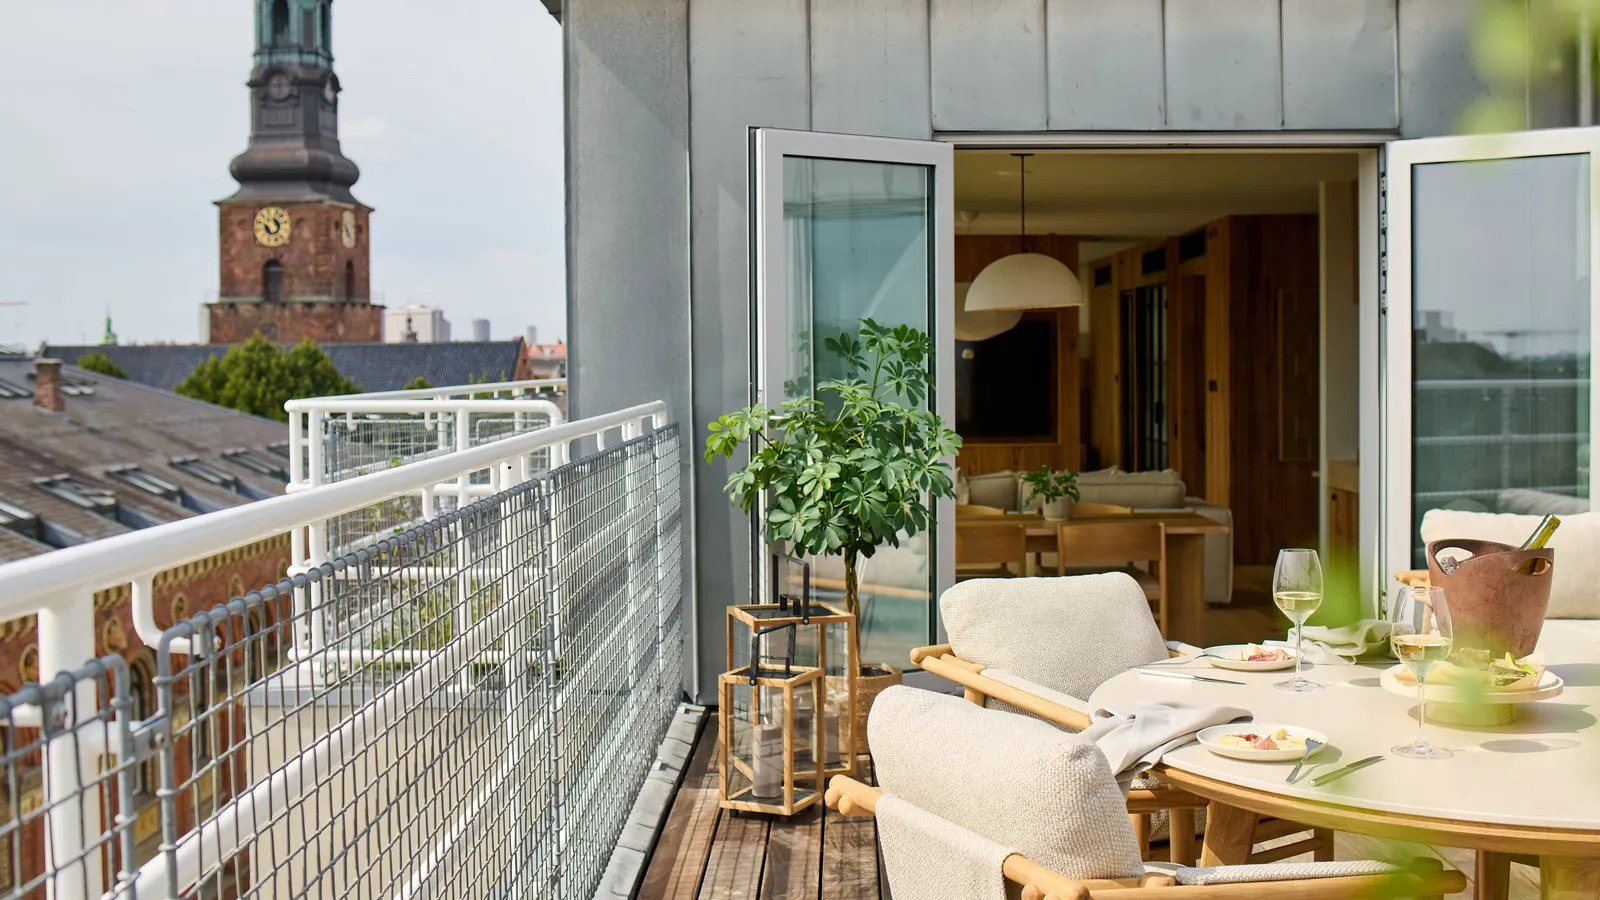 Fotografía: 1 Hotel Copenhagen, Dinamarca.
Como parte de su plan de expansión internacional, la cadena estadounidense 1 Hotels inicia operaciones en Copenhage.
El interés en Dinamarca se mantuvo pese a la escalada de tarifas que tienen en niveles históricos la hospitalidad.
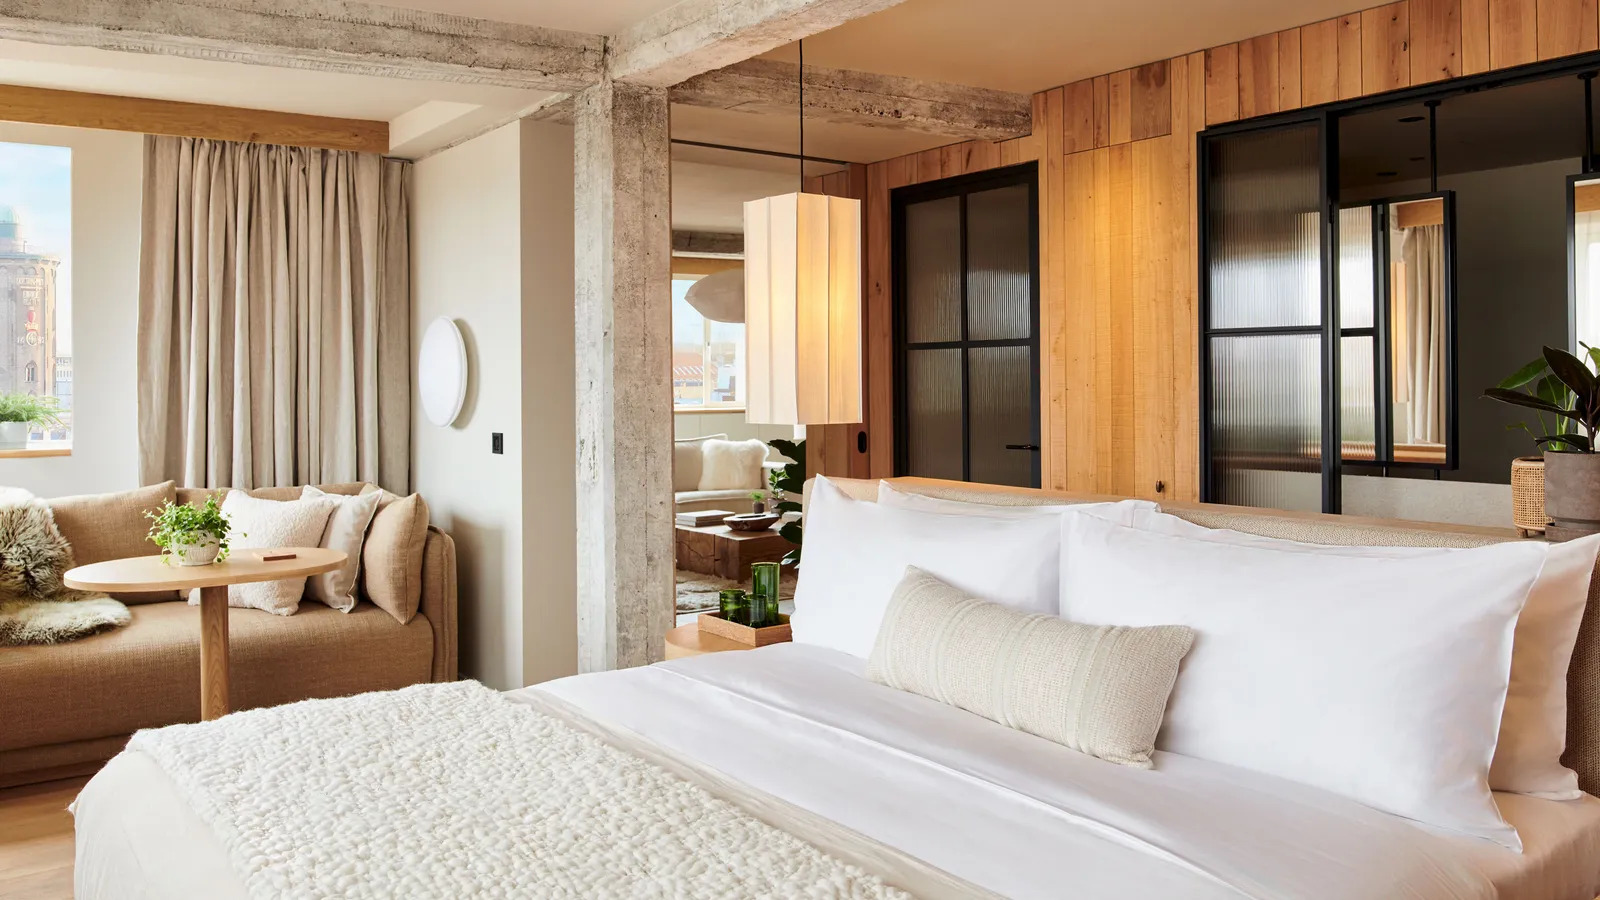 Esta apuesta busca destacar de manera cercana este nuevo hotel de lujo en un ambiente cozy que integra los sentidos con calidez.
Decidió hacerlo en el barrio Norreport en pleno corazón histórico de esta ciudad con un resort que además desde una visión ecológica y sostenible busca coherencia con lo que representa el hygge danés.
Lo hace en una ciudad donde las propuestas de hospitalidad de lujo son edificios neoclásicos o neo barrocos con interiores elegantes u hoteles boutique incorporados por cadenas hoteleras escandinavas.
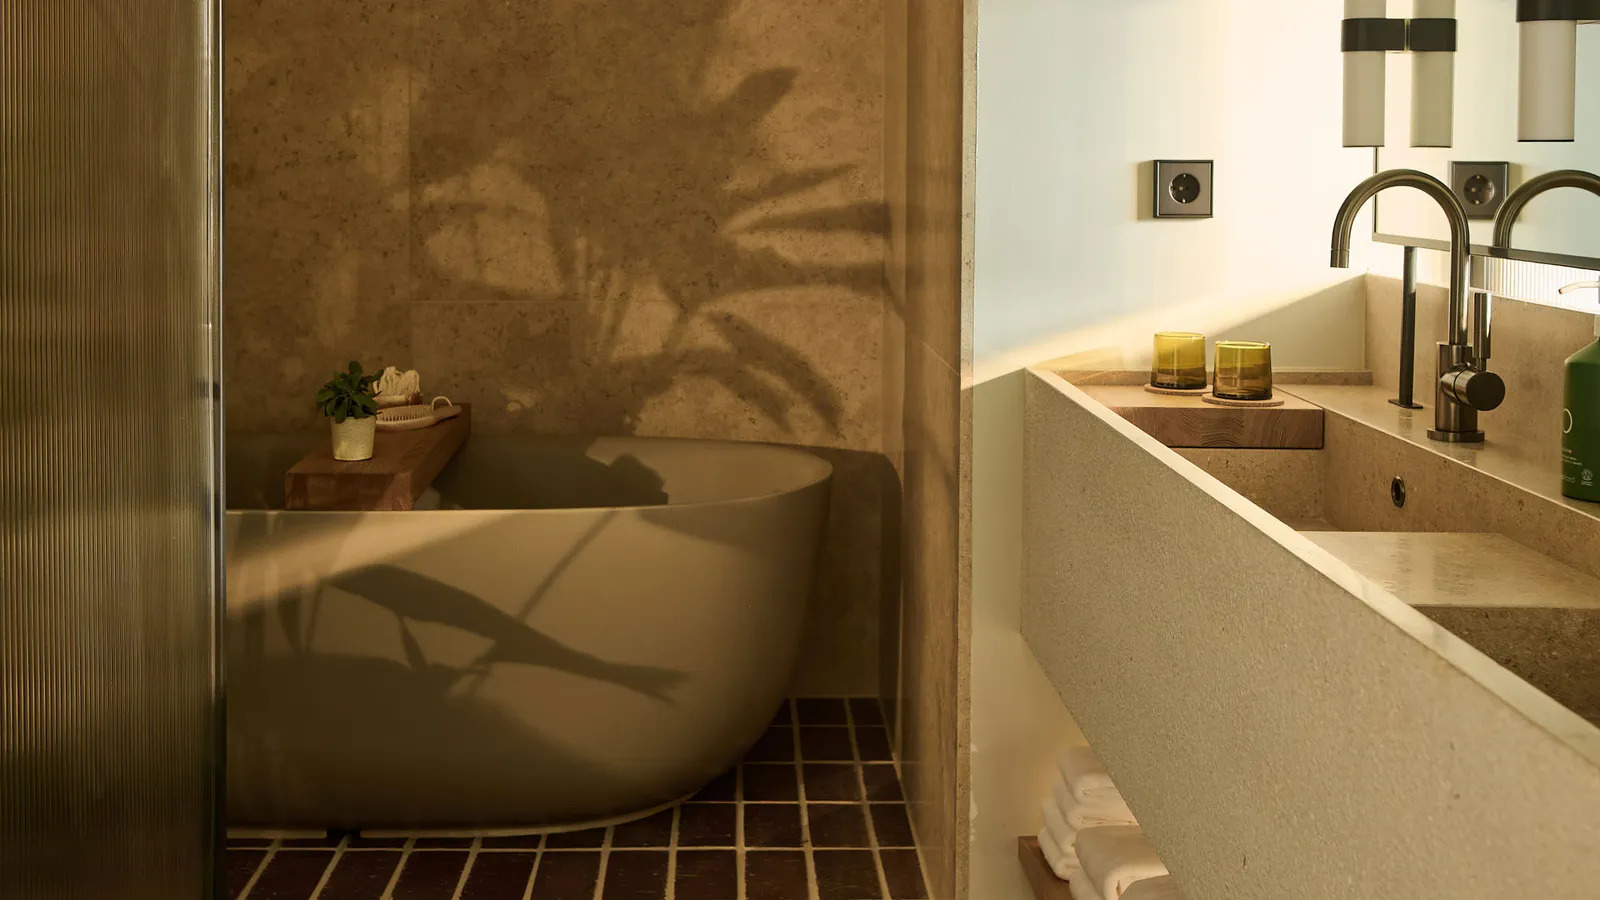 El hotel, el número 13 de la cadena en el mundo, cuenta con 282 habitaciones alojadas en el que un día fue el hotel Skt. Petri que en su creación reemplazó grandes almacenes edificados por el diseñador Wilhem Lauritzen en 1928.
La propuesta experimentó un proceso de reciclaje que mantuvo la fachada y se realizaron cambios más profundos en los interiores.
La apuesta es que este sitio sea un lugar de reunión para la gente de la zona donde se realizan eventos abiertos como talleres de pilates y diseño.

OFICINAS TAPATÍAS EXPANDEN
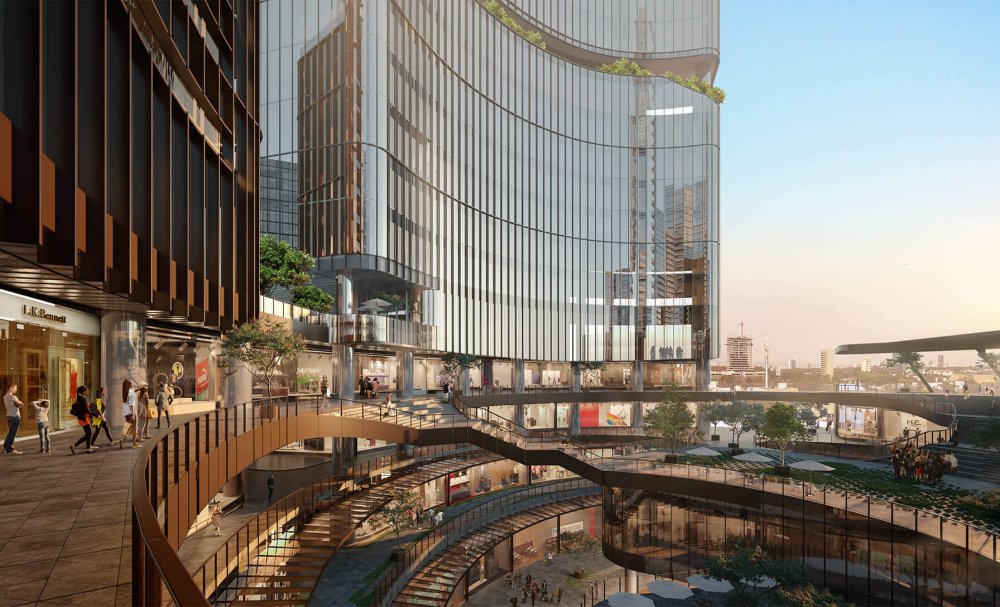 Fotografía: The Landmark, Guadalajara, Thor Urbana.
Nuevos espacios corporativos reflejan la demanda de empresas de tecnología por el Tech Hub y el efecto en otros nichos como el farmacéutico.
Es el momento del mercado corporativo de Guadalajara que consolidó su posición en el segundo trimestre del año, al sumar un inventario de 836 mil m2 e incrementar la oferta con 30 mil 100 m2 de nuevos espacios.
Lo alcanzado en el inventario A y A+ en la Zona Metropolitana de Guadalajara es resultado del crecimiento en la demanda de sectores de tecnología, servicios especializados y farmacéuticos, de acuerdo con el último reporte de CBRE México.
Con esta dinámica, la tasa de vacancia llegó a 11.3% equivalente a 94 mil 300 m2 disponibles, efecto de los nuevos proyectos incorporados al mercado concentrados en los corredores Zona Financiera y López Mateo – Américas.
El reporte indica que la demanda de espacios corporativos en Guadalajara está respaldada por la expansión de sectores estratégicos, misma que “ha incrementado su presencia en la ciudad y fortalecido la necesidad de infraestructura de oficinas más flexible, eficiente y adaptada a esquemas operativos de mayor complejidad”.
Esta inercia ha permitido al mercado consolidarse como un mercado concentrado en actividades de valor agregado.
En el lapso de referencia, la dinámica del mercado evidenció un cambio frente al trimestre previo, reflejado en una absorción neta que se mantuvo en terreno positivo con 828 m2, mientras que la absorción bruta alcanzó 7 mil 350 m2.
Estos indicadores, de manera acumulada, hicieron factible que la absorción bruta superara los 17 mil 800 m2 al cierre de la primera mitad del año, con una absorción neta cercana a 8 mil 400m2 señal de la continuidad en la ocupación.
Solidez de precios
Un factor que complementa el posicionamiento del mercado de oficinas tapatío a partir del fenómeno del nearshoring es el enfoque de la firma Spot2 que destaca en el precio de renta que creció 7.64% al alcanzar un promedio de $20.99 dólares por m2, tendencia cercana al doble del incremento nacional que es de 3.98%.
La plataforma de propiedades comerciales destaca que este salto en los precios de renta obedece al impulso de la llegada de operaciones de ensamble, prueba e ingeniería de semiconductores “que demandan oficinas para centros de investigación y desarrollo”.
Esta inercia se observa desde 2024, año en que la capital de Jalisco recibió un nuevo impulso de empresas tecnológicas con un impacto de la actividad inmobiliaria, luego de la incorporación de la política pública Tech Hub Act que buscó desarrollar talento especializado a empresas establecidas en la zona.
Hace 2 años, la inercia impactó el inventario clase A que registró un crecimiento anual de 12.6%.
RESIDENCIAS OPERATIVAS EN EU
https://youtu.be/rkAd0wAkTYE?si=P3WSMDXEfJpXkX3X
La necesidad de los empresarios por establecer residencias operativas en Estados Unidos ha generado transacciones por 5 mil millones de dólares.
Este fenómeno refleja una clara tendencia de internacionalización del patrimonio latino en el mercado residencial del país vecino. Con datos de la NAR, en este comentario revisamos por qué México supera a otros mercados en la adquisición de propiedades y qué factores impulsan este movimiento.
Entender la inversión inmobiliaria actual es fundamental para proyectar el crecimiento de los activos frente al entorno comercial global.
NEAR-LIVING EXPANDE
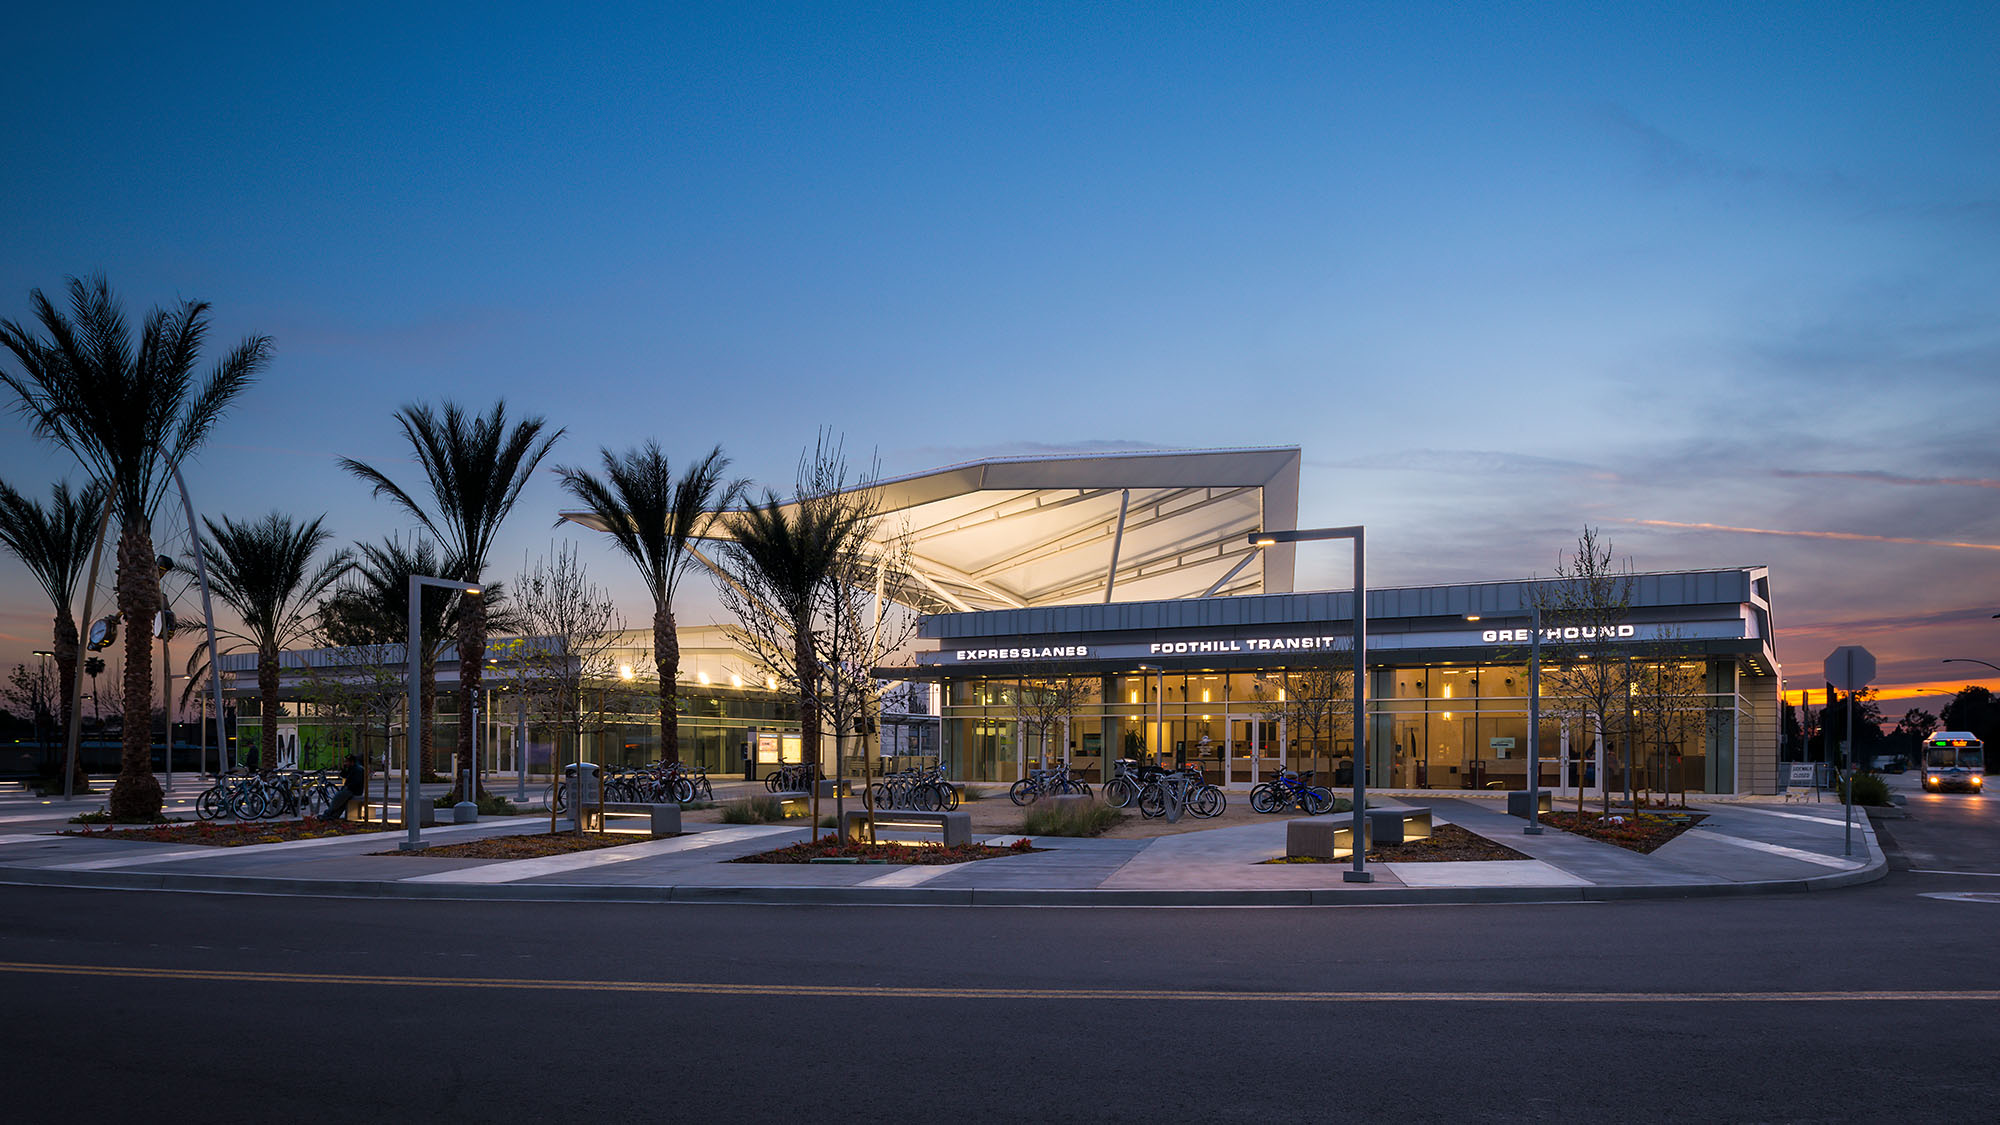 Fotografía: Project El Monte Busway, California, Gensler.
México es ya el segundo generador de compradores residenciales extranjeros en Estados Unidos. Esta posición es reflejo de una revolución movida por la necesidad de inversionistas y empresarios de establecer residencias operativas en ese territorio, luego de que las compras de activos residenciales dejaron de ser originadas por una lógica defensiva de proteger activos frente a la volatilidad cambiaria, la incertidumbre política o los ciclos económicos locales.
Es un movimiento coyuntural resultado del efecto del nearshoring que está creando una nueva ola de internacionalización del patrimonio latinoamericano, que BAI Capital, liderado en México por Juan Carlos Eguiarte, define como Near-Living.
No es un tema menor si se considera que en el último año la adquisición de 9,400 propiedades generó transacciones por 5 mil millones de dólares, de acuerdo con el informe International Transactions in US Residential Real Estate 2026 de la National Association of Realtors (NAR).
Sin embargo, la posición de México, apenas detrás de Canadá, nos lleva a un fenómeno profundo originado en el efecto de la expansión de compras de residencias en estados como California, Texas y Florida, los tres principales destinos de compradores mexicanos de vivienda.
En este grupo, Florida concentra 20% de las operaciones, California 19% y Texas 12%, luego de que son estados que combinan grandes centros empresariales, conectividad con México, universidades, comunidades latinas consolidadas y mercados inmobiliarios profundos.
El camino que elevó un 14 % la participación de México en las adquisiciones internacionales de vivienda ha permitido transformar la lógica de la residencia, administrar patrimonios y, especialmente, integrar una arquitectura orientada al desarrollo generacional.
Por ello, como sugiere un análisis de KPMG México en este movimiento, más allá de exportar productos o abrir oficinas; las familias comienzan a construir una presencia permanente en distintas jurisdicciones.
Esta lógica explica por qué 27% de las empresas familiares mexicanas tiene la expansión geográfica como prioridad estratégica de crecimiento.
En consecuencia, la conversación ya no gira únicamente alrededor de la rentabilidad de una inversión o de la compra de un inmueble, sino en el camino que genere la capacidad de operar, invertir, emprender y desarrollar talento desde distintas jurisdicciones, con seguridad jurídica y visión de largo plazo.
Los números de NAR revelan que los compradores mexicanos incrementaron de 8 a 14% su participación en el mercado de internacionales de vivienda en EUA .
Y no sólo eso, el perfil de compradores destaca cómo 56% extranjeros son de residentes (resident foreigners).
No obstante, la participación de compradores mexicanos ha ido en aumento. Entre abril de 2024 y marzo de 2025 los mexicanos adquirieron 6 mil 200 viviendas en el mercado estadounidense en operaciones conjuntas equivalentes a 4 mil 400 millones de dólares, equivalentes a 8% de las compras internacionales reportadas por la NAR.
Con un ticket promedio de 531 mil 914 dólares, la adquisición de residencias de compradores mexicanos experimentó un incremento de 52% mientras el mercado internacional de adquisiciones de compradores extranjeros en Estados Unidos se contrajo, además de que en general 48% de las adquisiciones internacionales se realizaron completamente en efectivo.
Si bien el impulso del último año tenderá a estabilizarse, el reto para la continuidad y velocidad de la participación de compradores mexicanos conforme a la perspectiva de BAI Capital dependerá de la evolución en las tasas de interés, tipo de cambio, precios inmobiliarios, condiciones migratorias y la integración económica regional.
Con todo, el peso de lo alcanzado por el Near-Living es la dimensión humana del nearshoring y cómo dejó atrás décadas donde los mercados internacionales receptores fueron sólo refugio de inversión. Hoy la ola se dirige hacia una era de movilidad patrimonial donde las familias construyen una vida económica, profesional y de activos.
La columna Entornos Inmobiliarios se publica semanalmente en El Financiero|Bloomberg.
UN NUEVO T-MEC
https://youtu.be/v52YSzeTDB8
Es el E2 de la temporada. Ernesto Rodríguez, CEO de JLL México comparte su visión sobre la próxima temporada del mercado industrial ante el escenario comercial que plantean las negociaciones del T-MEC.
Una conversación indispensable para entender el actual momento que vive el mercado inmobiliario del país.
THE CHLOE NASHVILLE
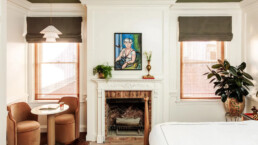
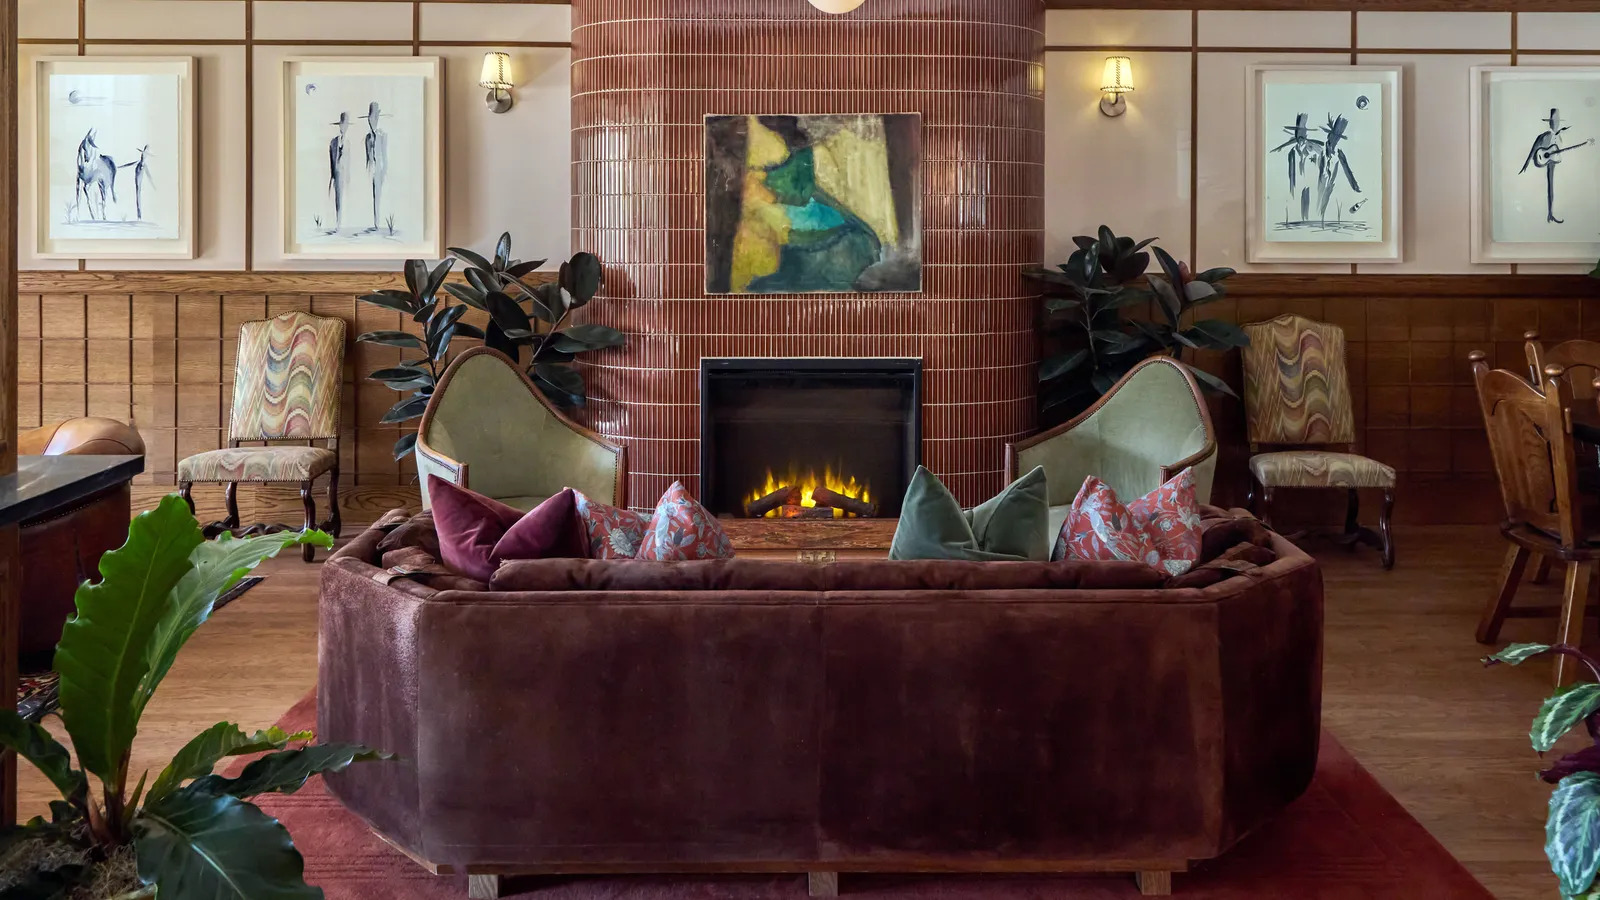 Fotografía: The Chloe Nasvhille, Tenesse.
Es el más reciente capítulo de Robért Le Blanc rescata la intimidad con este hotel de lujo. Es una propiedad que enfatiza el carácter histórico y energía residencial del área donde se ubica este espacio que refleja el entorno habitual de la Music City.
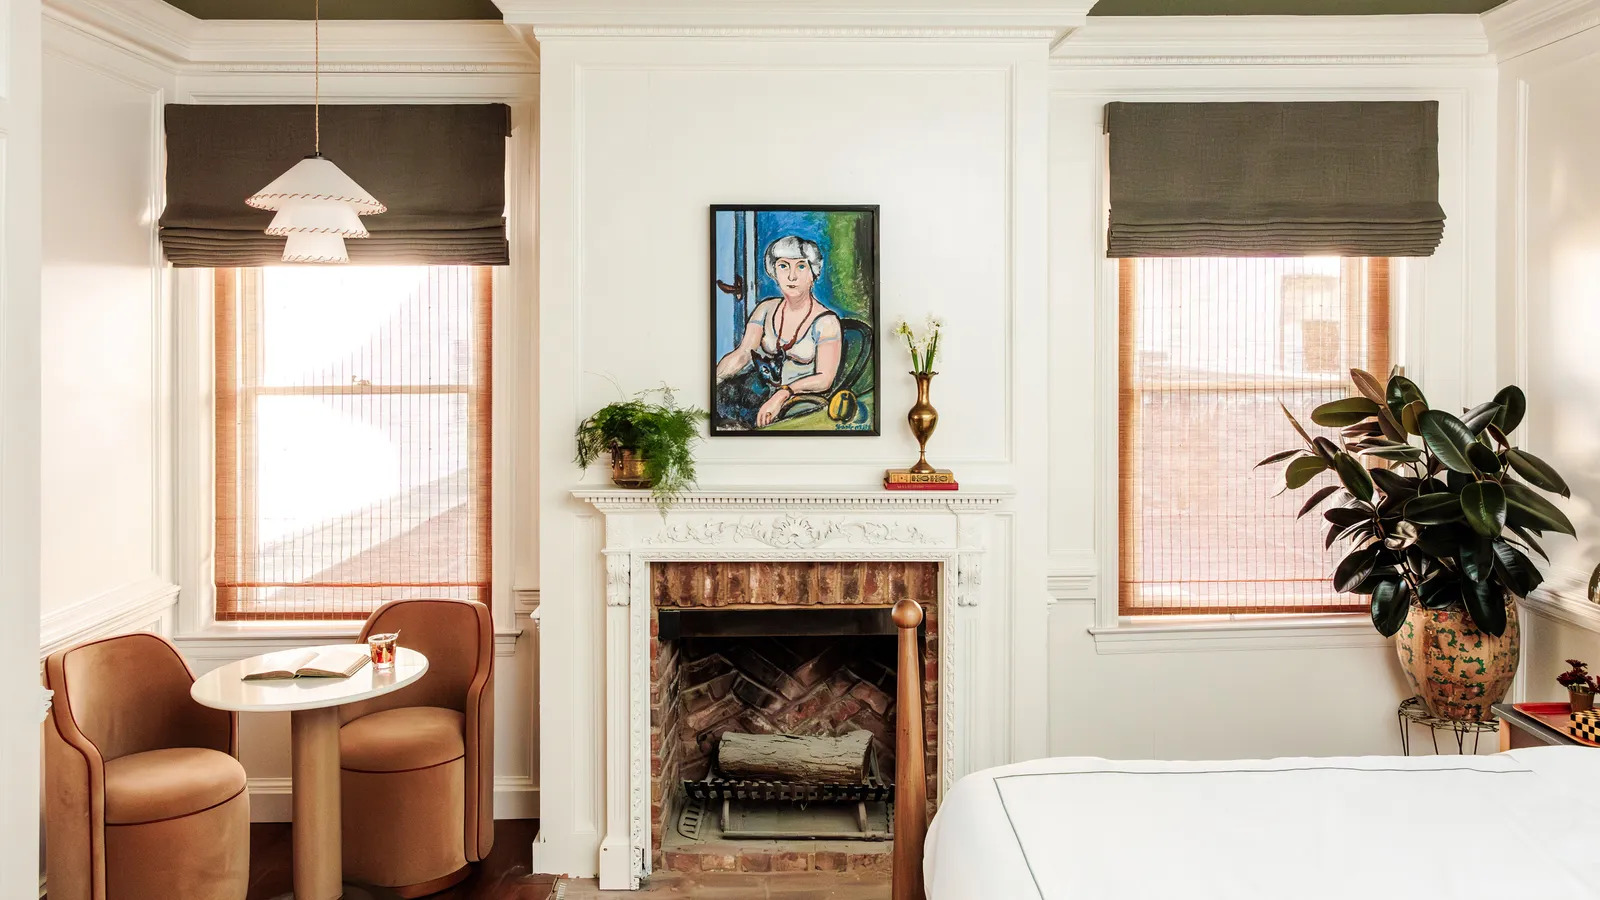
La propiedad integró 19 habitaciones que utilizan dos bungalows tipo Craftsman de los años 20 que fueron restaurados luego de que en su uso original utilizaron las firmas Asyñum Records y Spirit Music, ambos sitios considerados de culto para quienes son afines a la música, luego de que aquí grabaron Joni Mitchell, Bob Dylan y Chris Satapleton.
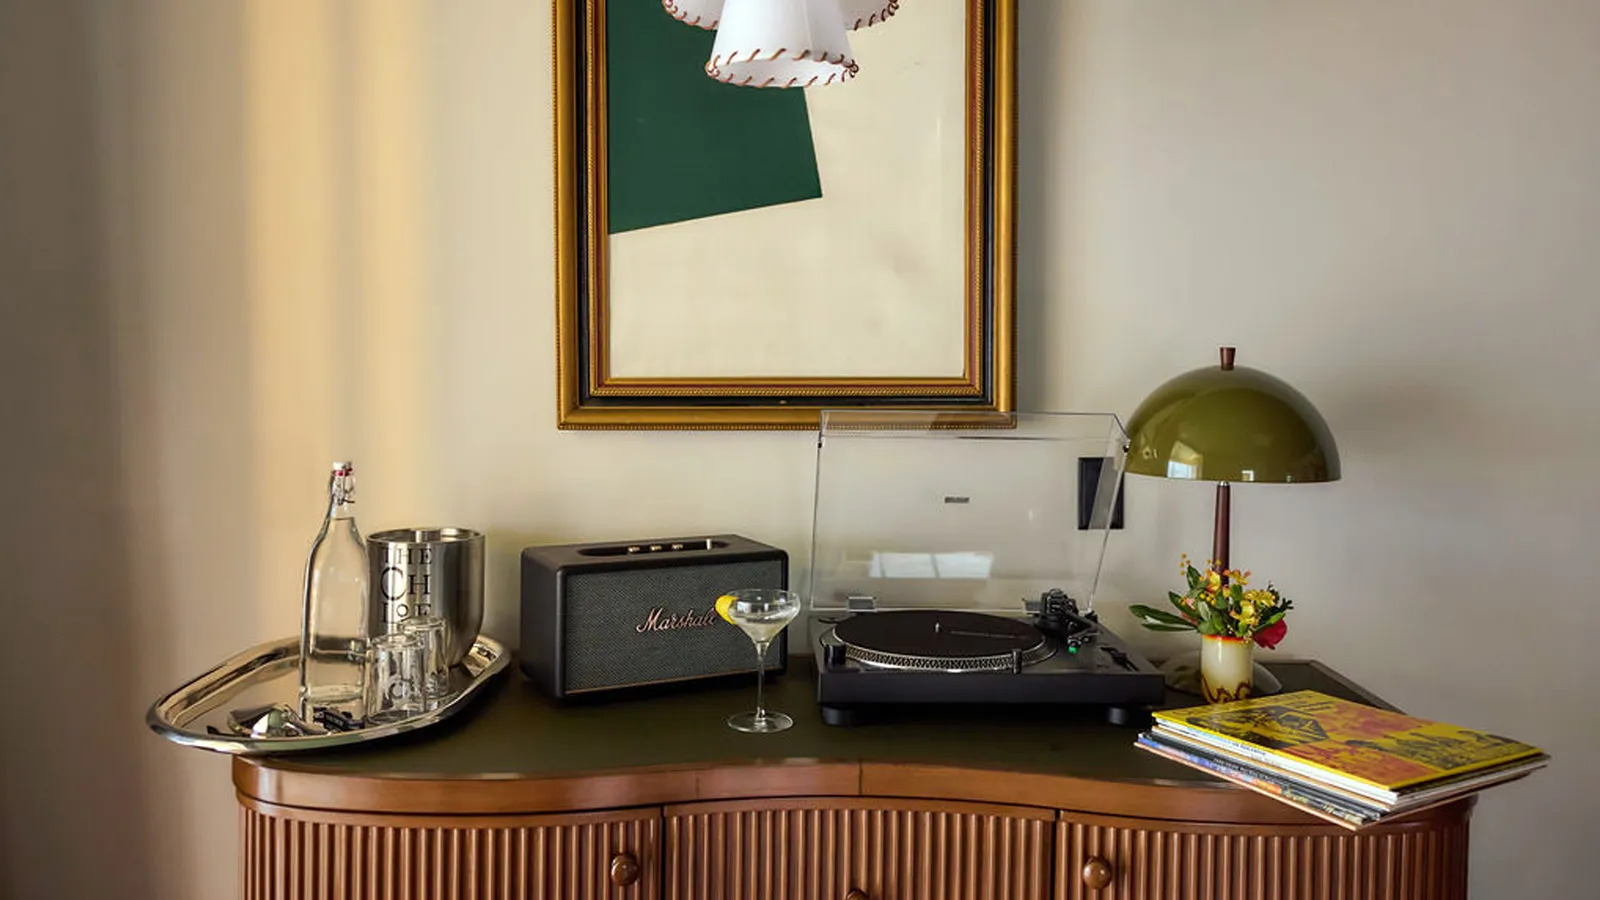
En la restauración se atendieron detalles arquitectónicos como los casetones del techo, los suelos de madera reciclada y las chimeneas vintage. Además se integraron muebles tapizados, obras de arte y ventanas antiguas por donde entra luz natural.
 La propuesta gastronómica se ubica en distintas áreas, una de ellas en el piso inferior donde se ofrece menú criollo sureño durante todo el día, además de 3 bares donde ser sirven cocteles clásicos que destacan el tradicional whisky Tennessee.
NEARSHORING ESTRATÉGICO
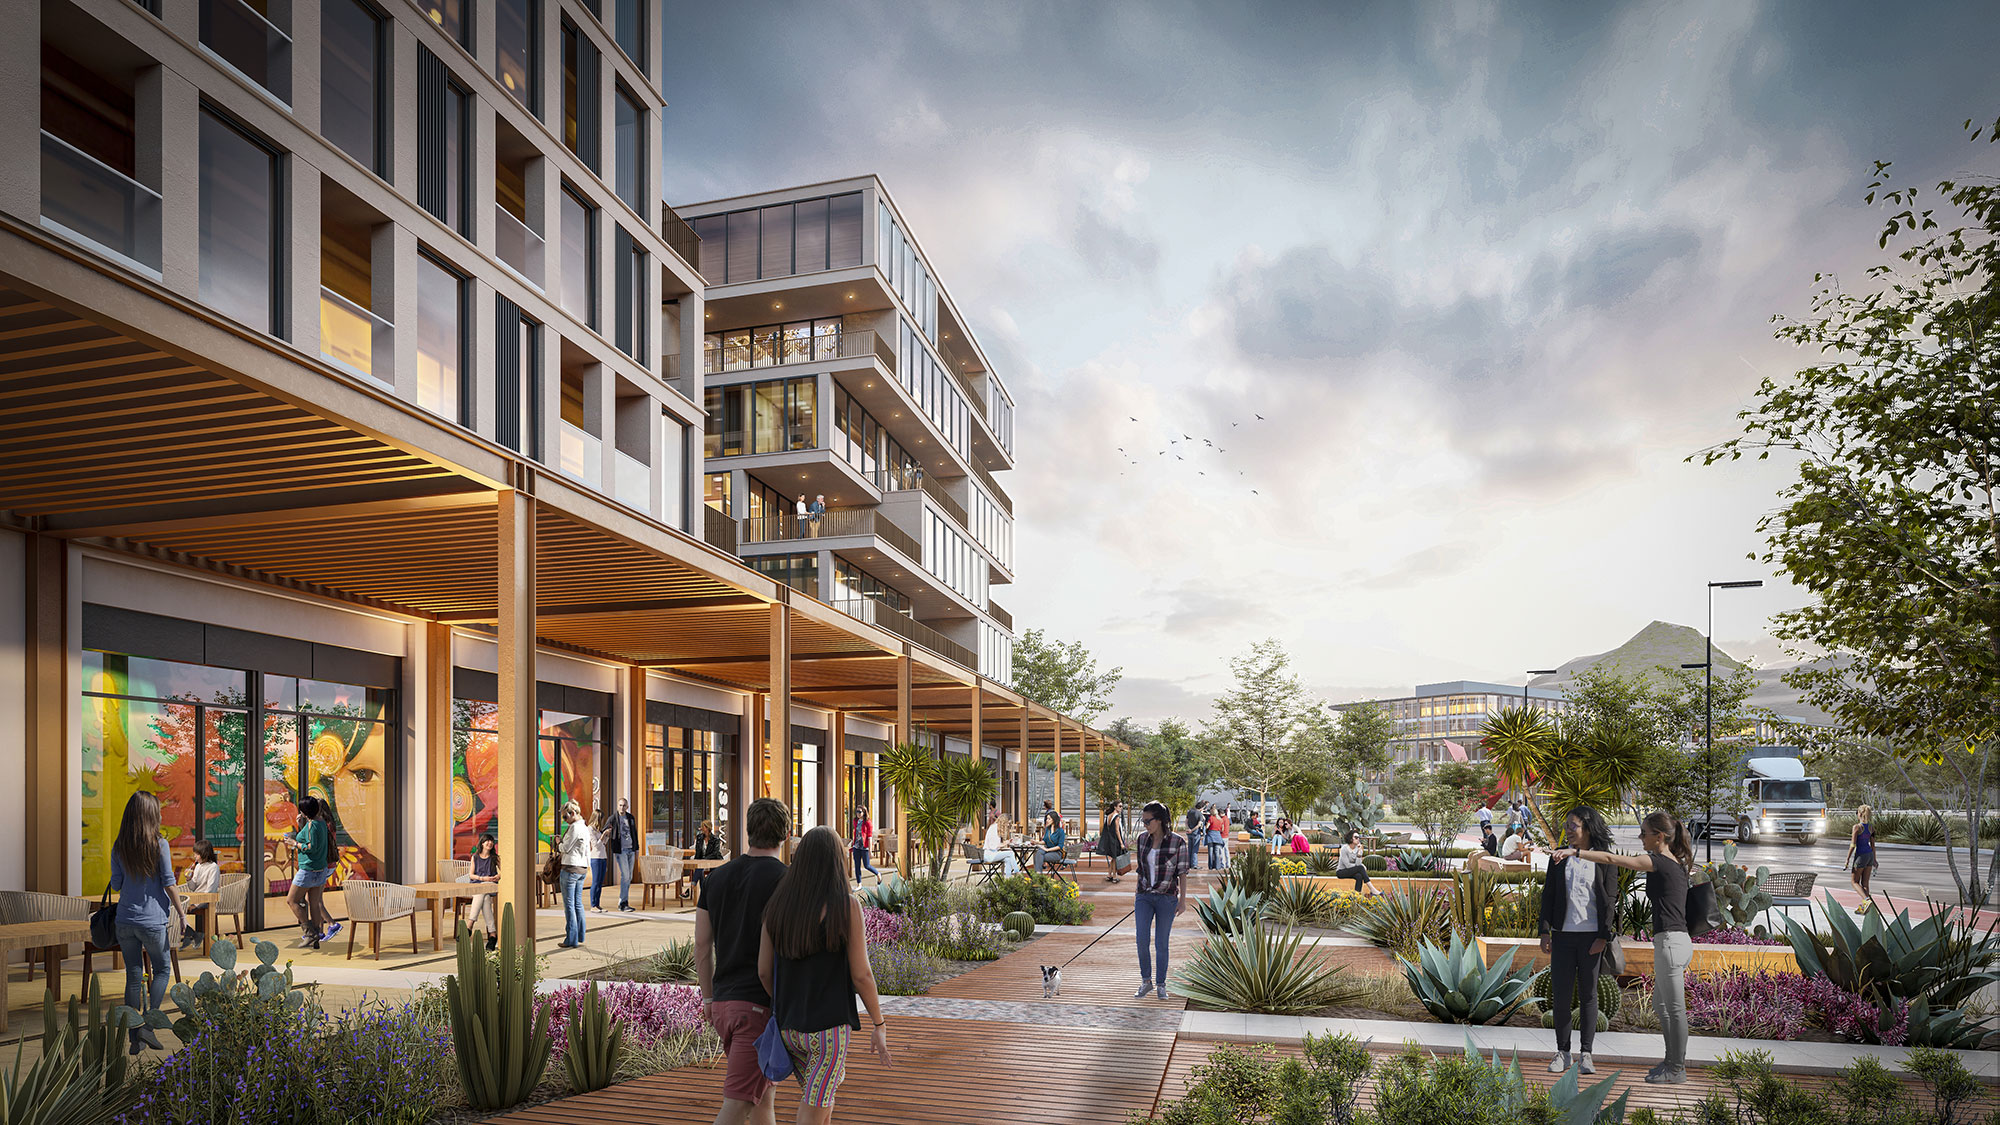 Fotografía: Freeman Plan Peatonal, Mixed Use, Gensler.
La relocalización de la cadena de suministros que marcó entre 2021 y 2024 una de las épocas de mayor resiliencia y diversificación en el mercado industrial del país estableciendo niveles récord cambió.
El actual escenario arancelario que define una nueva relación comercial con Estados Unidos principalmente, a través del T-MEC, generó un escenario de competitividad y de comercio selectivo entre las empresas de manufactura y logística que buscan seguridad económica, cumplimiento y decisiones de inversión disciplinadas.
Si bien la demanda se mantiene con una absorción neta de 1 millón de m2 al cierre del segundo trimestre, es un hecho que requiere de infraestructura preparada, energía, agua, seguridad, conectividad y certidumbre operativa.
Para la Asociación Mexicana de Parques Industriales Privados (AMPIP), liderada por David O´Donnell y que este año cumple 4 décadas de creación lo hace navegando un escenario donde el comercio es más estratégico, regional y exigente.
Por ello, en la lógica actual las zonas con potencial deben garantizar infraestructura competitiva y certidumbre operativa.
En este sentido, uno de los desafíos más importantes es el acceso a suministro eléctrico sostenible para los 491 parques industriales en operación integrados en AMPIP que requieren suministro de 17 mil 786 MW, pero también para los 82 nuevos parques industriales en construcción.
Operar 18 millones de m2 adicionales requiere de una capacidad eléctrica instalada adicional anual de 2 mil 793 MW, por ende las entidades que lo garanticen se mantendrán en la competencia.
Si bien los proyectos en construcción integrados al Plan México se ubican en 13 estados del país, destacan por atraer un mayor número de ellos Nuevo León, Saltillo, Ciudad Juárez, Mexicali, Jalisco, Aguascalientes y Querétaro.
Actualmente los parques industriales activos se concentran 20% en Nuevo León 16% en Baja California, 12.2% en Estado de México y 9.2% en Chihuahua, mientras que le siguen Guanajuato y Jalisco con una participación de 7.7 y 6.2% respectivamente.
Otro dato relevante para la regionalización que se vislumbra es el papel de la región norte del país que concentra 40% del inventario, bajío-occidente con el 24.6% y Ciudad de México y Área metropolitana con 35.4%.
La próxima transición hacia el nuevo escenario comercial luce gradual, costosa y selectiva. En especial porque los requerimientos de usuarios de manufactura avanzada y data centers son múltiples.
Ya no se trata solo de ubicación geográfica, sino de un comercio estratégico, regional y de alta exigencia que está transformando. En próximas entregas abordaremos cómo está incidiendo en la dinámica de precios, ya que no sólo reflejan la competitividad inter estatal, sino la de corredores en una misma entidad que cubren la demanda de los usuarios sofisticados.
Todo lo anterior deja claro que quien lidere en este ciclo no será quien posea más m2, sino quien garantice la continuidad operativa de un negocio que este año invierte 5 mil 831 millones de dólares, recurso altamente destinado al desarrollo de nuevos proyectos y la construcción al interior de naves industriales.
Atlas llega al mercado comercial
Alineado con la digitalización que enfrenta el mercado inmobiliario, CBRE lanzó al mercado una plataforma digital que integra su portafolio de mil 42 propiedades en venta y renta ubicadas en México, España, Portugal y Brasil.
La idea de este inventario concentrado en un 45% por propiedades corporativas, seguido por industrial y logística con 35%, coworking con 15% y retail con 5%, es atender la demanda de usuarios del mercado ibérico y latinoamericano.
Lyman Daniels y su equipo buscan simplificar y acelerar la búsqueda y evaluación de oportunidades indispensables en la toma de decisiones para inversionistas y empresas con estrategias regionales y estándares internacionales.
A diferencia de otras plataformas de alcance internacional, ésta integra en un único entorno digital la oferta de propiedades que comercializa bajo una experiencia de usuario, estándares de información homogéneos y una visión transfronteriza.
Si bien el nuevo sitio web busca conectar mercados, incrementar la visibilidad internacional de los activos y facilitar la exploración de oportunidades desde una sola interfaz, su desarrollo partió de una arquitectura escalable que incorporará nuevos mercados y funcionalidades.
La meta es integrar capacidades de búsqueda basadas en inteligencia artificial y la expansión progresiva de territorios incluyendo Asia.
La columna Entornos Inmobiliarios se publica semanalmente en El Financiero|Bloomberg.
RETAIL REPLANTEA EXPANSIÓN
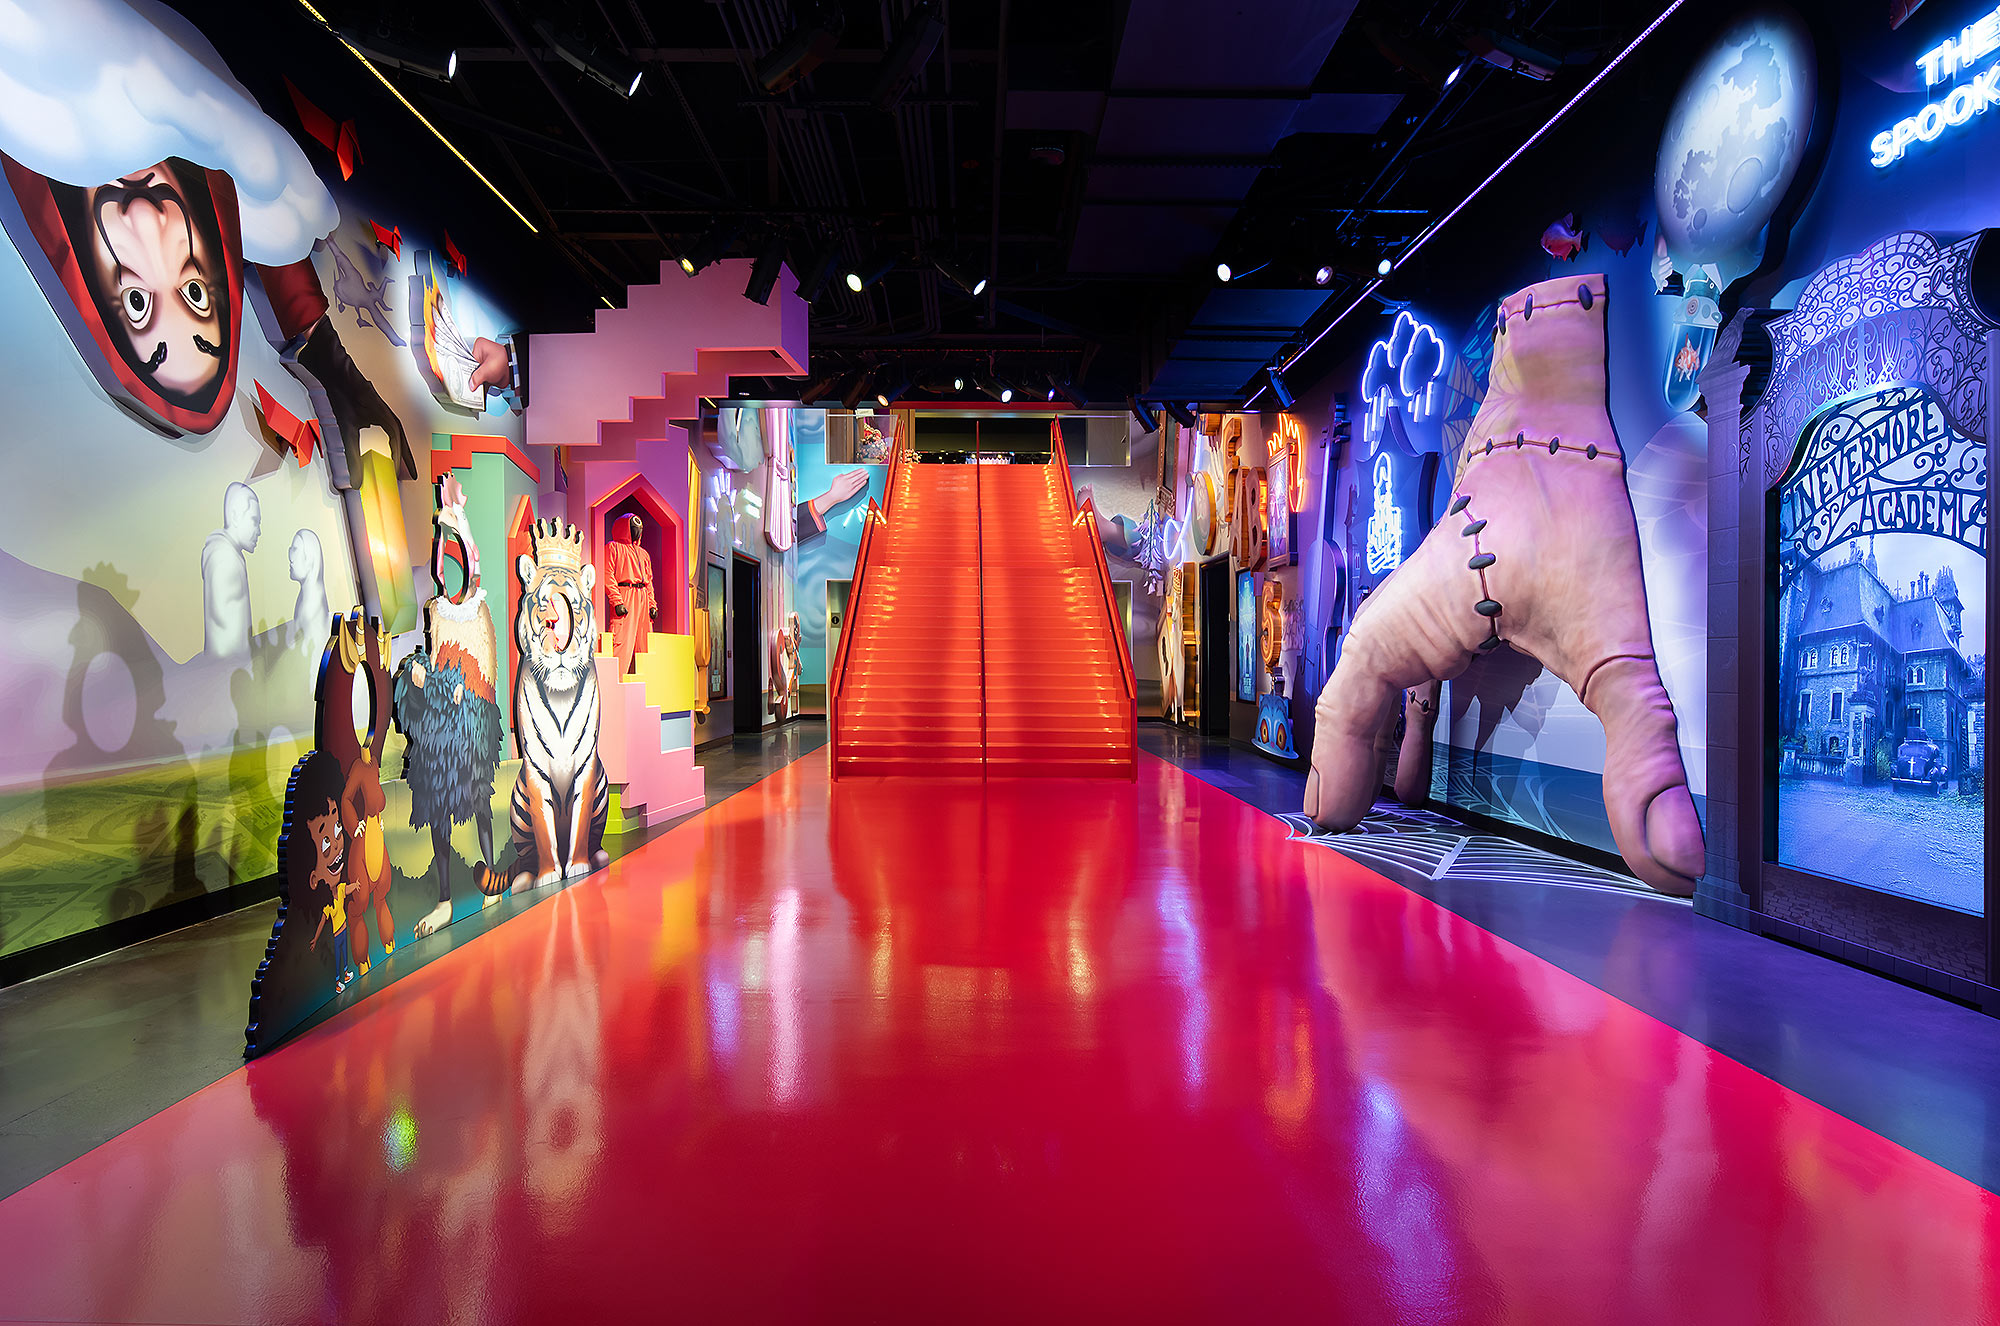 Fotografía: Proyect Netflix House, Gensler.
Tiendas pequeñas y más eficientes, digitalización del canal de ventas y mejores experiencias omnicanal definen el actual escenario con el que se sumarán 26 nuevos centros comerciales al mercado en los próximos dos años.
Este dinamismo menor a otro ciclo de crecimiento es consecuencia de la inercia en la industria de mejorar el desempeño en los proyectos considerados altamente selectivos.
Lo anterior refleja un camino distinto en el ritmo de expansión, de acuerdo con el Reporte del Entorno Inmobiliario Comercial en México al cierre del segundo trimestre del año.
En el análisis, Mac Arquitectos Consultores destaca la reducción en el ritmo anual de proyectos de 21 nuevos centros entre 2013 y 2019 a 16 en el lapso 2020 y 2025.
Los detalles complementarios observan también la relevancia de formatos más compactos y el peso de la digitalización, no obstante el efecto de la recuperación en el sector comercial institucional que compite con variables dirigidas hacia la eficiencia.
Hasta la primera mitad del año el mercado contaba con 988 centros comerciales que agrupan 25.09 millones de m2 de área bruta rentable (ABR) donde se ubican 79 mil locales comerciales.
Por su parte, los 10 jugadores institucionales registraron al cierre en el período una ocupación alta y estable arriba del 91% y algunos hasta 99%, rentas al alza y spreads altos de renovación de inquilinos.
Las estrategias seguidas por este segmento del mercado están relacionadas con la disciplina en la asignación de capital y la constante búsqueda de mantener productivos los principales indicadores.
En este sentido, el reporte indica que son evaluados los centros dominantes con elevadas ocupación, afluencia y capacidad de atracción de consumo.
Por tanto, en las estrategias se busca “la diferenciación de portafolio, cómo evitar la dispersión de la calidad, la ubicación, la antigüedad y la mezcla de tenants”, lo que ha representado la transformación o reemplazo por formatos más adecuados en activos obsoletos.
Mac Arquitectos también señala que en el escenario actual de optimización el retail se dirige hacia el crecimiento en mercados y zonas subatendidas del país ante el atractivo que tendrán ciudades medias, corredores industriales, nuevas áreas residenciales y polos de expansión.
Retailers integran nuevo mapa
El empleo, el consumo y la confianza del consumidor son señales que acompañan la evolución de las ventas del retail organizado que superaron los m2 de venta disponibles al cierre de la primera mitad del año.
De acuerdo con el mismo reporte de referencia, los principales operadores de tiendas del país entraron a una etapa de normalización y mayor justificación para sus incursiones basadas en la demanda real y análisis preciso del mercado.
Estos factores configuraron el mapa de jugadores, sus prácticas y presencia de mercado en los últimos 6 años, para entender su reflejo en la absorción de espacios comerciales.
Actualmente en el retail organizado operan 47 mil 600 establecimientos que crecieron 27% entre 2019 y 2025 para integrar un total de 31.2 millones de m2 de superficie de piso de venta, la cual creció 15% con una ocupación de portafolio comercial de 94%, sin dejar de lado el alza en las rentas.
Lo alcanzado hasta el momento es reflejo del deterioro estructural y un diferente nivel de penetración según el formato.
Esta inercia dejó en las primeras posiciones de crecimiento Tiendas 3B, AutoZone, La Comer, HEB y Farmacias Guadalajara.
Con base en el reporte, el líder de tiendas del hard discount generó 33.2% del mercado de los principales operadores, con una estrategia que permitió que su huella creciera de mil 96 unidades a 3 mil 346 tiendas.
En el caso de Grupo Axo destaca su presencia en el segmento del lifestyle y athletics con una presencia de 16% del canal digital.
Por su parte, Farmacias Guadalajara inició el ciclo en 2019 con 142 sucursales y lo cerró con 3,099 tiendas con crecimiento consistente.
Son todas estrategias que muestran un crecimiento concentrado en tiendas pequeñas y eficientes, más ventas por tienda y por m2 en formatos de mayor cobertura territorial, experiencia y omnicanalidad.
Las tendencias señaladas destacan también el peso que tiene del espacio, las experiencias en tienda física y el fullfilment.
DESAFÍO INDUSTRIAL
https://youtu.be/7X_ohqBomXE
Manufactura avanzada y data centers plantean un futuro demandante en los parques industriales.
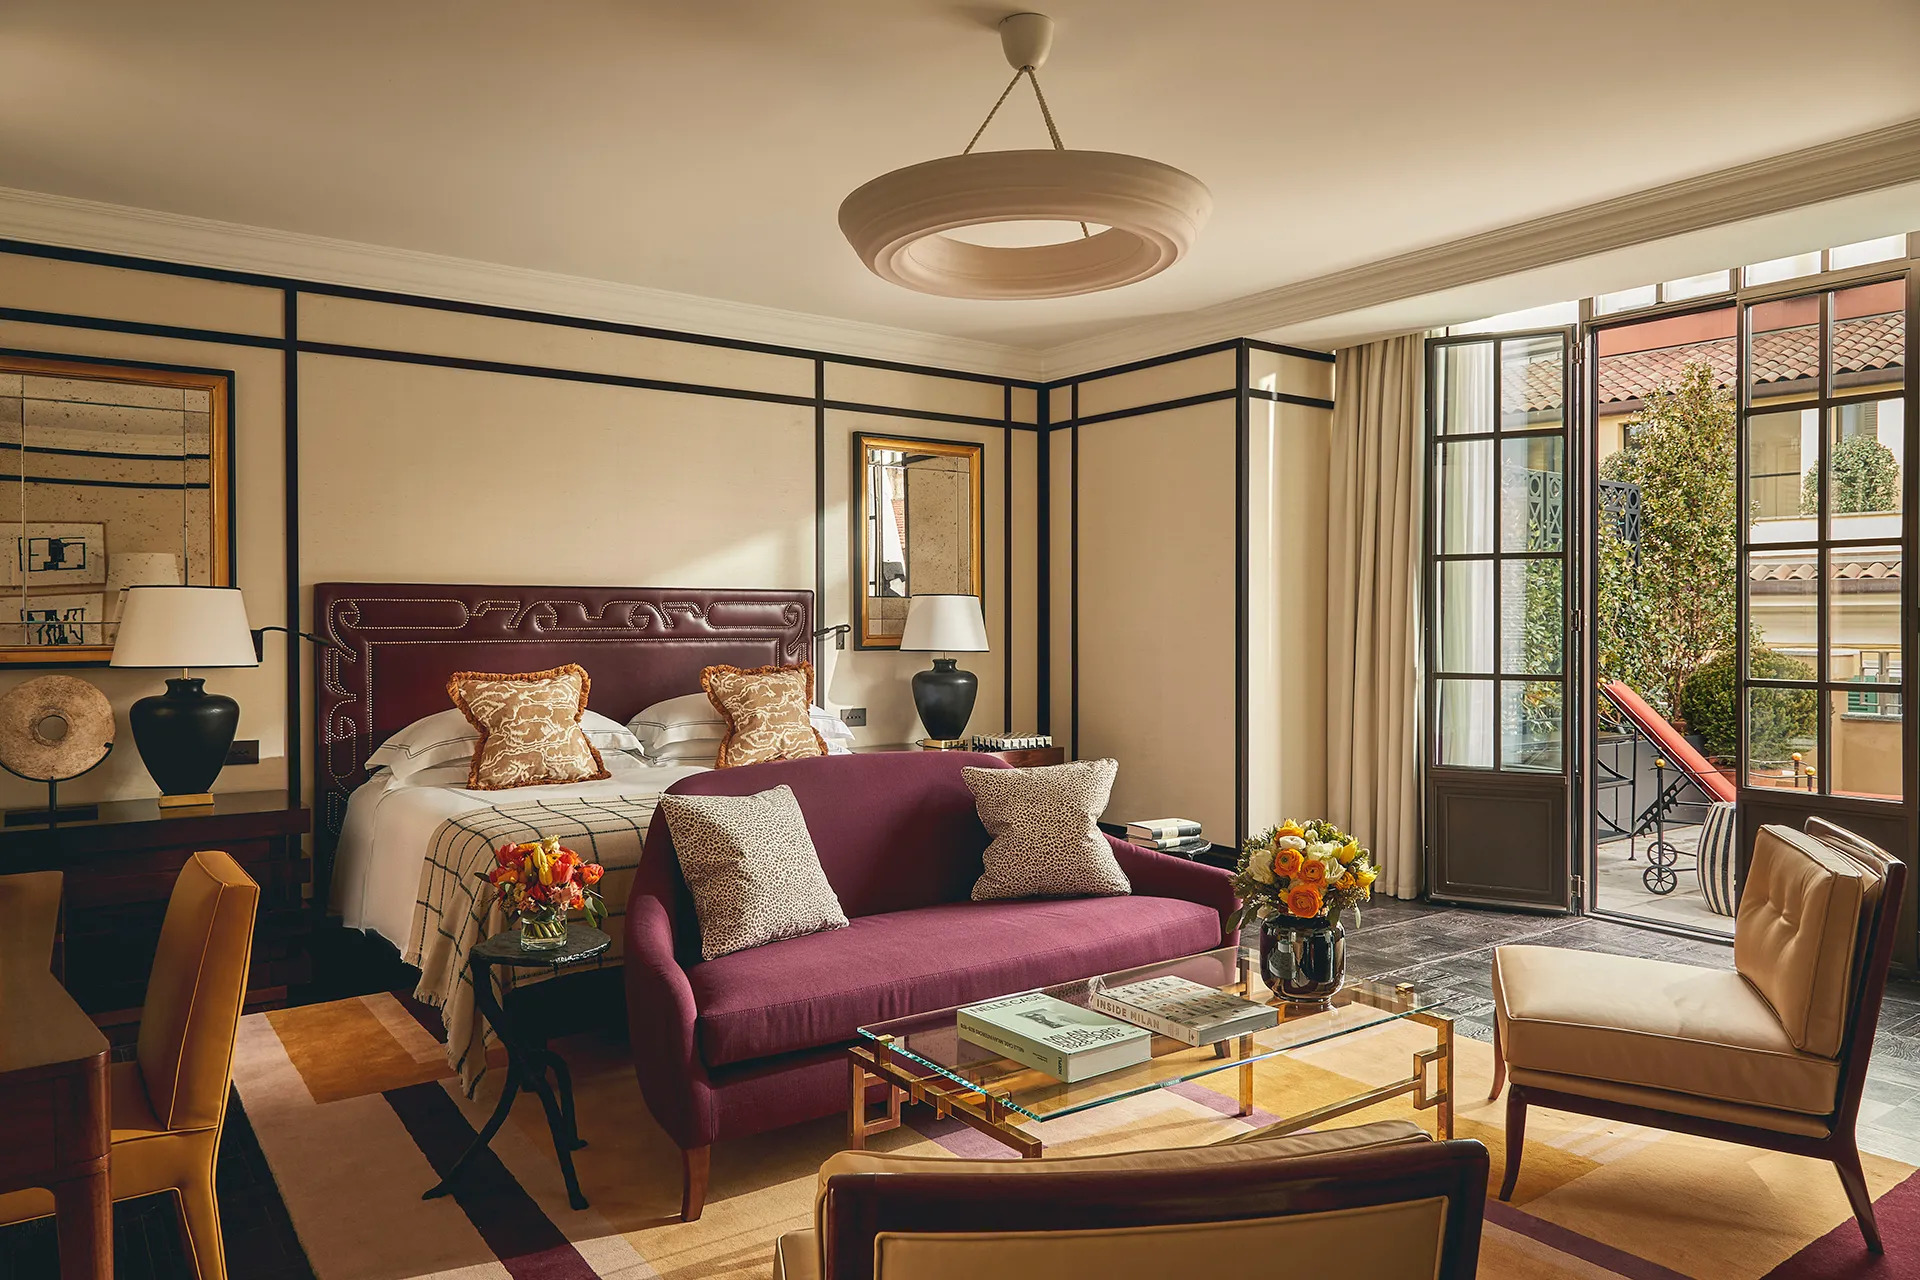
THE CARLTON A ROCCO FORTE HOTEL
 Fotografía:The Carlton a Rocco Forte Hotel, Milán.
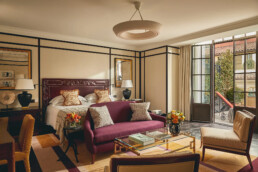
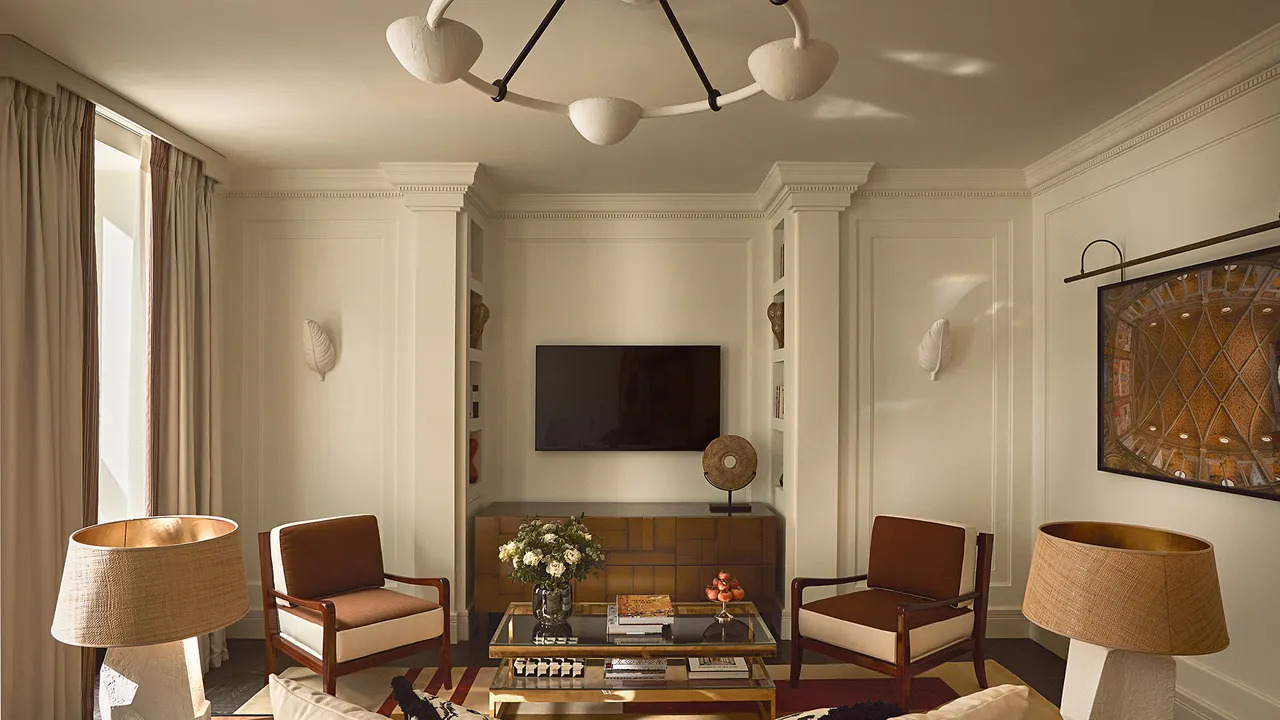
El Quadrilatero della Moda en Milán recibe este discreto y lujoso resort, miembro del portafolio Rocco Forte Hotel.
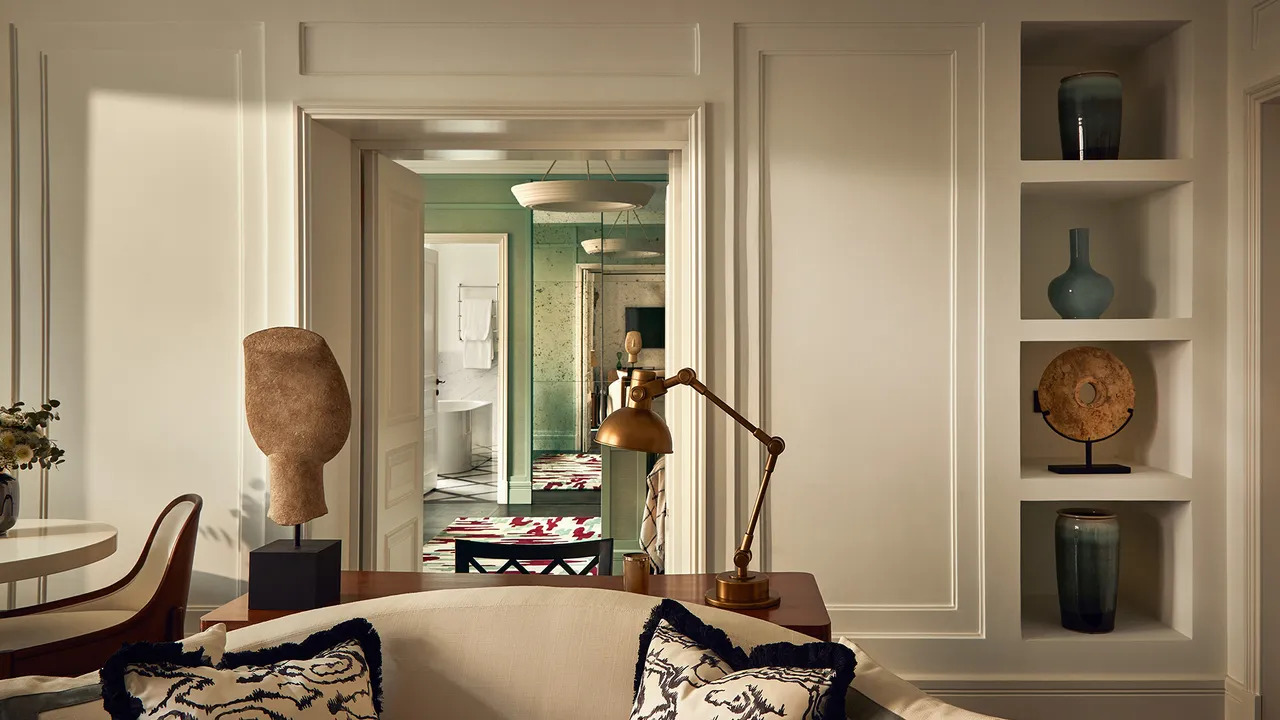 El diseño de la nueva sede de la cadena de hospitalidad familiar, a cargo de Olga Polizzi, Phillip Vergelyn y Paolo Moschino creó en su diseño espacios relajantes,
La propuesta configuró suites con terraza privada y vistas a tejados, además de habitaciones orientadas a un patio interior.
 El hotel integró como los de su tipo una propuesta de hospitalidad en un spa, creado por Irene Forte, que ofrece terapias con productos italianos de la marca propia de cosméticos.
En gastronomía incluye elementos con ingredientes de temporada y el Carlton Bar.