RESIDENCIAS PRIME
Mientras el negocio residencial de lujo se ajusta en la Ciudad de México (CDMX), otras metrópolis en el mundo robustecen su presencia en el competido mercado donde se transacciona generalmente sin financiamiento y se ofrecen distintas ventajas que favorecen la solidez del patrimonio de sus compradores.
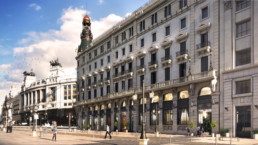
Madrid en el denominado mercado de residencias prime no es la excepción. De acuerdo con un reporte anual que lidera la firma Knight Frank, la capital española ha logrado colocarse en los últimos 5 años en la batalla que guardan actualmente destinos de compra como Miami en Estados Unidos, Londres en Inglaterra y Berlín en Alemania, entre otros.
Una forma de entender las razones por las cuales existe un número creciente de compradores extranjeros, donde Venezuela y México ocupan las primeras posiciones, es que tras la última crisis hipotecaria, en Madrid reinició el ciclo de nuevas construcciones de vivienda media y registró la venta de 85 mil unidades residenciales, equivalente a un aumento de 61% respecto a lo que había en 2014.
Sin embargo, es en el denominado mercado prime que ronda propiedades valoradas al menos en 10 millones de pesos, con plusvalías que llegaron a rondar hace 5 años el 11%, es donde han volteado la mirada los más de 41 mil millonarios que están registrados por el Ministerio de Fomento español en el índice Global Data Wealth Insight.
Hasta hace 7 años, el mercado residencial prime de Madrid estaba dominado por compradores españoles, y la demanda de inversionistas de América Latina era reducida. Balanza que ha cambiado al grado que actualmente representen 35% de las compras prime en un mercado que incrementó sus valores 4.2% el año pasado. Se prevé que este año, la participación de los latinos entre los compradores extranjeros, sea de 45%.
Esta tendencia cambió el último lustro. ¿Cómo entenderlo? Es simple, según la firma Knight Frank (KF). Hasta el año pasado con un millón de euros se podían comprar 109m2 en Madrid, pero apenas 16 en Mónaco, 22 en Hong Kong ó 31 en Londres y Nueva York.
La manera en que se ha robustecido este mercado en corredores como el centro de Madrid, Las Rosas, Salamanca o Chamberí, nos recuerda lo que ha dejado el último ciclo inmobiliario en Santa Fe, Reforma, Lomas y Polanco.
Es en estos corredores madrileños que se ha logrado integrar el beneficio de la inversión pública en infraestructura, la accesibilidad, beneficios fiscales y nuevos productos inmobiliarios robustecidos, a pesar el impacto que están teniendo el incremento en el valor de los materiales de construcción y terrenos disponibles, así como el costo en la mano de obra.
Esta reflexión ayuda a entender cómo la CDMX podría consolidar corredores que continúen con la plusvalía que han alcanzado en el segmento residencial plus, o prime como lo cataloga la oficina de KF en Madrid, metrópolis en el mundo que siguen siendo un refugio para la inversión del sofisticado comprador global.
Artículo publicado en El Financiero|Bloomberg.

PENDRY WEST
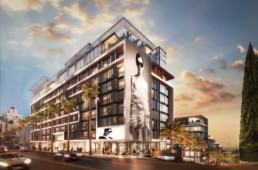
Ubicado en California el Pendry West Hollywood que será el verano del año que inicia y ha sido catalogado como un hotel de nuevo lujo.
La idea fue reproducir el glamour de California a través de 149 habitaciones, que incluyen 37 suites y residencias adicionales, todo alojado en un edificio con fachada de vidrio, e interiores fueron diseñados por el estudio Martin Brudniski.
En el área de restauración Wolfang Puck creó una experiencia culinaria inspirada en la energía artística de la zona. Entre la oferta de amenidades destacan un Spa Pedry con tratamientos personalizados wellness y la colocación de colecciones de arte creados por artistas locales.

¿TERMINÓ SEQUÍA CORPORATIVA?
Para ti papá, por tu ejemplo y amor incondicional.
Tras un último trimestre con un saldo positivo en la colocación de miles de metros cuadrados, quienes participan en el negocio de las oficinas en la Ciudad de México (CDMX) se preguntan si el dinamismo de los últimos 10 trimestres en nuevas construcciones podrá tomar un nuevo impulso.
La respuesta no es simple. Existen elementos que pudieran entorpecer la expectativa de un 2020 con una absorción promedio de 450 mil metros cuadrados y el reinicio de un mayor número de proyectos, una vez que la autoridad abra la llave.
Aquí hemos comentado que la construcción de nuevos proyectos de oficinas disminuyó en 2019 su ritmo, al pasar de 1.8 millones a 1 millón de m2 en proceso, resultado también del lento dinamismo de la actividad económica y las restricciones a la construcción.
Esa visión no muestra la película completa, dado que si bien hay menor ritmo de construcción, también ha llegado al mercado una ola de grandes y nuevos inquilinos que demandan espacios corporativos. Se convirtieron en el fiel de la balanza para un mercado que este año apenas podría colocar 400 mil metros cuadrados en el año.
Por eso, quienes participan en el mercado más grande del país saben que es tiempo de preparar estrategias para aprovechar las oportunidades.
Un aspecto con el que se compite en el actual momento del ciclo son los precios, a pesar de que éstos prácticamente se han mantenido iguales en $25 dólares dólares en los últimos 25 años.
Con un creciente inventario y nuevos inquilinos, los desarrolladores han optado por flexibilizar sus posturas al grado de ver con mayor frecuencia contratos en pesos.
No es fácil. La competencia es ardua y se trata de generar decisiones para rentar espacios ubicados en los 10 corredores que integran el mercado de oficinas en la CDMX.
Basta recordar que en el último trimestre se colocaron 198 mil 437 m2 de espacios de oficinas, actividad sólidamente apoyada por las empresas de la nueva economía.
Ahora bien, la tasa de desocupación que hasta finales del año se mantenía en un promedio de 14.73%, tampoco pudiera ser una buena razón debido al dinamismo con que se ha comportado el mercado en materia de absorción y la entrada de 53 mil 135m2.
Tampoco debemos ignorar que actualmente se edifican cerca de 1.3 millones de metros cuadrados y que están disponibles un millón 55 mil m2.
Este número por sí solo no permite visualizar la profundidad del mercado. Si bien el inventario creció 6.5, el comportamiento no ha sido homogéneo en todos los corredores.
Basta señalar, como lo analizó en fecha reciente el área de market research en Newmark Knight Frank que en el competido corredor de Lomas Altas, el inventario creció hasta 38.1 por ciento.
Dadas las circunstancias, podemos decir que existen variables que aún con efectos de riesgo para el inversionista, pueden ayudar a estabilizar el mercado este 2020. Para los inquilinos, es éste un momento inmejorable. Tienen para elegir entre los corredores Lomas Altas, Norte, Interlomas y Santa Fe, justo donde se concentra el 52% del espacio total disponible del mercado en la CDMX.
Por eso, como en otros ciclos, el nombre del juego corporativo se llama perspectiva y flexibilidad.
Artículo publicado en El Financiero|Bloomberg.
MULTIFAMILY & RENTABILIDAD
Le denominan la nueva opción para invertir en América Latina, dada la creciente incidencia de la población por rentar respecto a comprar una vivienda.
Sin embargo, el negocio del multifamily creado a partir de proyectos de vivienda institucional en renta, tiene elementos iniciales a superar para lograr un mercado robusto.
Se sabe que actualmente sólo 1% de la vivienda en renta del país es institucional, pese a la creciente la necesidad de vivienda en las principales ciudades del país, además del beneficio de
Del lado del inversionista y desarrollador destaca la reducción del riesgo a la inversión por los sistemas y formatos de control.
Una previsión de la firma CBRE indica que el nivel de morosidad y la tasa de disponibilidad son bajos. Señala que en la última crisis el nivel de ocupación en Estados Unidos siempre se mantuvo por arriba de 90% y en América Latina el nivel de morosidad no supera el 2%.”
El mercado en México asciende tres mil departamentos en renta integrados en 8 proyectos, mientras que en construcción existen 9 proyectos con más de 2,000 unidades los cuales se espera que concluyan durante 2021 y 2022. La Ciudad de México concentra el 70% de proyectos de este tipo.
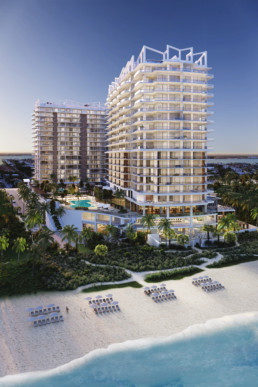
AMRIT OCEAN RESORT
Es uno de los 20 hoteles independientes de lujo que abrirá sus puertas en 2020, que se integran a la red Preferred Hotels & Resorts.
Con más de 28 mil m2 de frente al océano en la isla Singer perteneciente al condado Palm Beach, el Amrit Ocean Resort & Spa es un hotel concebido para cubrir la demanda de espacio de descanso en la afamada costera de Florida.
En el diseño arquitectónico incluyó un centro de bienestar que combina las filosofías de bienestar orientals con la tecnología occidental basada en los cinco pilares de la ola wellness.
Para ello, se generó una alianza con ESPA y el Instituto Himalaya que permite conectar el mindfulness, la nutrición, la cultura fitness, la relajación con su spa de 4 pisos, jardines de meditación, cuatro restaurantes de filosofía de la granja a la mesa y otras amenidades.
El complejo dispone de 153 habitaciones y 34 suites de bienestar de lujo que integran en sus espacios terrazas con vistas panorámicas al océano, iluminación circadiana y bañeras independientes.
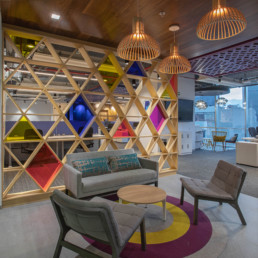
BRÍO CORPORATIVO DE CARA A 2020
Era de esperarse. La recuperación en el último trimestre de cada año, históricamente ha equilibrado o creado una catapulta a los cierres de colocación de espacios de oficinas.
En particular, para la Ciudad de México (CDMX) criticada por sus altos niveles de disponibilidad, inventario nuevo que se suma al mercado y la duda de que la baja actividad económica no podría haber compensado mejor la demanda de espacios.
Este cierre echó por tierra esos argumentos. Finalmente el año cerró 2019 con un cuarto trimestre que al desplazar 198 mil 437 m2 de espacios de oficinas se convirtió en el mejor período del año.
Un análisis sobre el particular desarrollado por el área que dirige Juan Flores en Newmark Knight Frank (NKF) indica que el resultado se debe al cierre de 110 operaciones realizadas en el período.
En ese portafolio pueden contarse nuevos contratos de dos empresas de los ramos financiera y comercio electrónico. Sólo éstas tomaron espacio en Puerta Polanco 13 mil 885m2 y 12 mil 748m2.
Si bien son operaciones que guardan confidencialidad, es un hecho que a este edificio cuyo desarrollo está a cargo del equipo que lidera José Shabot ambos llegaron en un gran momento. Corrobora la visión con que éste joven empresario ha logrado adecuarse a los tiempos modernos que vive la acotada posibilidad de expansión inmobiliaria de la CDMX .
Se trata de los casos, como ya se ha comentado en el medio, de American Express y Amazon. En la operación del primero de ellos, intervinieron Newmark Knight Frank y CBRE.
Otro aspecto relevante del último trimestre es que la absorción neta se mantuvo en números positivos. La visión de NKF es que ayudó un menor ritmo de ingreso de edificios nuevos al registrar la entrada de 53 mil 135m2 de superficie nueva al inventario y a los movimientos de desocupación que se dieron en Bosques, Polanco y Santa Fe.
Lo que también sigue llamando la atención es la estabilidad de precios, a pesar de haber acumulado 10 períodos de un acelerado crecimiento de inventario, mismo que se detuvo por la oleada de clausuras y suspensiones de obras al inicio de 2019. Incluso ese trimestre registró una caída en el precio promedio por metro cuadrado, que en ese lapso llegó a un promedio de $23.68 dólares.
En contra parte se ubican Insurgentes y Polanco, como los corredores con el mayor crecimiento con 6.5% más de inventario. En conjunto agregaron más de 245,000m2 de oficinas.
Estos números también hacen prever que la madurez del mercado vivirá atada a dos factores que podrían permanecer en 2020 y 2021: la continuidad de políticas restrictivas a nuevos desarrollos y la limitada recuperación económica que impide una
Artículo publicado en El Financiero|Bloomberg.
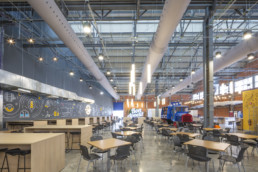
EXPERIENCIAS & OFFICES
Las experiencias vivenciales han traspasado la barrera de las marcas y servicios, ahora su instrumentación en los lugares de trabajo están siendo utilizadas por las corporaciones para retener talento en las organizaciones.
En el estudio Powered by Human Experience, la firma de servicios inmobiliarios JLL establece que las experiencias en el sitio de trabajo determina la relación que tienen los empleados con las empresas.
De ahí, dice la firma, que cada vez sea más importante contar con espacios bien ubicados, con diseños adaptados a las nuevas generaciones y servicios diferenciados que atraigan y retengan a los empleados adecuados.
En consecuencia, dice Arturo Bañuelos, vicepresidente ejecutivo de la División de Proyectos y Desarrollos, incide en el rendimiento de los empleados y el nivel en que se sienten capacitados, involucrados y satisfechos en la toma de decisiones.
"El mercado laboral actual no sólo demanda sueldos y prestaciones competitivos, sino estamos frente a una época en la que los trabajadores valoran cada vez más otros factores que influyen directamente en su calidad de trabajo, los espacios en que se desenvuelven y las nuevas dinámicas de trabajo", explica.
En las propuestas de este tipo de espacios se incluye la adaptación de espacios creativos para desarrollar nuevas ideas como salas de brainstorming, espacios dedicados a la salud y bienestar como las salas de meditación, gimnasio o consulta médica, y las instalaciones para niños tipo guarderías o salas de lactancia.
Del lado tecnológico, este elemento es fundamental que va más allá del envío o recepción de correos, los nuevos entornos debieran considerar herramientas como las video conferencias internacionales, acceso a la nube y otros.
JLL estima que en 2020, 80% de la población adulta tendrá un smartphone y el despliegue de datos requerirá espacios alineados por la conectividad.
En 2025, se prevé que más de 50% del tráfico de internet será generado por sensores conectados y los mercados de realidad virtual y aumentada.

DEMOGRAPHICS II
El bono demográfico y el peso que están teniendo las nuevas generaciones para definir hábitos distintos de consumo tiene distintas aristas que requieren un análisis más profundo.
La semana previa indicamos que el bono demográfico ha permitido determinar las posibilidades de crecimiento de las ciudades y la expectativa de consumo que han permitido generar a desarrolladores, conceptos para colocar vivienda, espacios comerciales, alojamiento, espacios corporativos, de descanso e industriales.
En la última década fue la edad de la población la que determinó la expansión alcanzada en el último ciclo de crecimiento.
Los baby boomers que actualmente conservan un elevado poder adquisitivo, representaron en 2015 el 70% de los ingresos disponibles en Estados Unidos.
En nichos específicos del desarrollo inmobiliario, fueron los boomer que hicieron posible la expansión inmobiliaria de residencias de retiro en ciudades y destinos turísticos, y también el surgimiento del assisted living.
Ha robustecido también el desarrollo en otros mercados de productos de financiamiento como las hipotecas inversas. E incluso ha hecho factible la tendencia SKI-ing-Spending the Inheritance, o bien gastando los activos de las herencias.
Esta circunstancia hace que nuevos grupos generacionales llamen la atención de líderes en la industria para definir cómo cubrir las necesidades en momentos que distintas áreas de la actividad inmobiliaria convive con múltiples generaciones.
Recordemos que actualmente existen 693 millones de boombers que continúa trabajando dado que aún no alcanza los 65 años de la edad del retiro, de tal razón que éste 21% de la población global tenderá a consumir viajes de ocio, pasatiempos como el golf, servicios médicos, comercio minorista tradicional y otros elementos que marcan el requerimiento de inmuebles afines.
Por estas circunstancias, la década que inicia depara distintos escenarios que serán clave en este período y que son tratados a profundidad en el estudio de la firma Cushman & Wakefield, (C&W) Demographic Shifts: The World in 2030.
Pero no es sólo eso, el impacto se espera en distintas áreas como la vivienda, los lugares de esparcimiento, las compras y los viajes de descanso. Veremos cómo se adapta el mercado.

ACUARIO MAZATLÁN
Tatiana Bilbao dio a conocer los detalles de su propuesta arquitectónica para el acuario que edifica en la ciudad de Mazatlán y que forma parte de las acciones revitalización del legendario destino turístico.
El acuario será integrado a un parque público de 300 mil metros cuadrados, ubicado frente a la playa. Con un diseño de cuadricular abierto el recinto dividirá el interior del acuario en distintas secciones diferentes en el que se recrearán distintas fases de un ecosistema marino: mar abierto, costa, tierra y bosque.
OFICINAS MONTERREY
El mercado corporativo de Monterrey atraviesa por un proceso de consolidación en el que nuevos inquilinos alientan la absorción de espacios en distintos corredores inmobiliarios.
Actualmente, distintas compañías chinas anunciaron nuevos proyectos de inversión en la sultana del norte que superan los 160 millones de dólares con un impacto directo en la generación de fuentes de empleo.
Esta inercia simultáneamente fomenta la integración y crecimiento de nuevos submercados. Todo en conjunto ratifica un nuevo dinamismo.