
LO NUEVO EN INDUSTRIAL
La edificación de edificios industriales en México creció 3.36% en 2019, con lo cual el inventario nacional creció a 80.5 millones de metros cuadrados.
Lo anterior es resultado de la dinámica que alentó el desempeño de la actividad en Ciudad de México (CDMX), Tijuana y Monterrey, los de mayor crecimiento en material de construcción que agregaron alrededor de 1.3 millones de metros cuadrados, de acuerdo con la plataforma de data inmobiliaria Datoz.
De esta actividad, destaca lo alcanzado por el mercado de la CDMX que con el inicio en la edificación de 22 naves industriales, la mayor parte de tipo especulativo, logró posicionar a las entidades que integran la región centro del país. Sólo la capital del país cuenta con un inventario de 12.8 millones de m2.
Con un dinamismo relevante en la edificación destaca la región Bajío-Occidente que registró el mayor ritmo de construcción. Aguascalientes, Guanajuato, Guadalajara, Querétaro y San Luis Potosí agregaron 668 mil 952 de área neta rentable y al igual que otras regiones con crecimiento, más del 80% fueron edificios especulativos.
Contrario a lo que suponían algunos analistas, Querétaro se mantuvo como el mercado industrial más dinámico al registrar 17 nuevas propiedades, y junto con Guadalajara soportaron los números de la región al recibir el impulso de inquilinos de los sectores relevantes como aeroespacial, automotriz, almacenamiento y logística, textil y electrónica.
Finalmente y no menos importante es el noroeste donde Chihuahua, Ciudad Juárez, Mexicali, Nogales y Tijuana, éste último con altos niveles de absorción de espacios, registraron edificaciones por 612 mil 993m2.
COEVERYTHING
Los espacios flexibles han avanzado sigilosamente en la industria inmobiliaria.
Hoy el coworking es el principal inquilino del mercado corporativo de la Ciudad de México y en otras áreas como la vivienda y retail, el espacio compartido gana terreno.
Sin embargo, su creciente participación en la industria ha generado un impacto en la administración y la operación de inmuebles.
La evolución ha impactado en aspectos como la manera en que los recintos que alojan estas alternativas, cuyo reto se enfoca en la habilidad de transformar la operación de los edificios y generar experiencias de sus inquilinos.

HOTELERÍA CRECE Y DIVERSIFICA
El desarrollo inmobiliario encontró en los hoteles un impulso para su reciente expansión. Si bien la transición del nuevo gobierno ajustó la expectativa de crecimiento en 2019, es un hecho que en 2020 tendrá historias importantes de edificaciones y aperturas.
El desarrollo se espera continúe en mercados como Ciudad de México, Quintana Roo y Baja California, que de manera conjunta representan 68% del presupuesto federal de acuerdo con lo reportado por la Secretaría de Turismo (SECTUR).
Aún con el ajuste de 24.5% en el presupuesto de turismo, la cartera de inversión entre 2020 y 2021 asciende a 287 mil 500 millones de pesos que se emplearán en la construcción de dos mil 755 proyectos en distintas entidades del país.
Este recurso permitirá en el lapso de referencia la edificación de 89 mil 733 cuartos de hotel.
Un análisis del área de hotelería en la firma CBRE indica que esta inercia permitirá continuar con el desarrollo que ha mantenido históricamente Quintana Roo, que en el corredor Riviera Maya tendrá 13 nuevos hoteles.
La Riviera Maya cuenta actualmente con una infraestructura de cinco mil 400 habitaciones, a la cual se sumarán 6 hoteles emprendidos por la firma AM Resorts que invertirá 738 millones de dólares, además de la renovación de dos hoteles que lidera el Grupo Iberostar, actividad que representa la inyección de seis mil millones de pesos entre 2020 y 2024. Al igual que en los últimos 2 años, Nayarit atrajo dos nuevas inversiones.
Hasta el año pasado, Ciudad de México, se mantenía como el segundo mayor destino de inversión hotelera y la mayoría los cuartos enfocados en el segmento de negocios, segmento que ha atravesado por ajustes de cara a los cambios que han experimentado algunas actividades industriales.
A mediados del año pasado, las inversiones hoteleras ajustaron con cuatro mil cuartos de hotel los números previstos.
Pese a ello, el área que dirige Patricio Portillo en CBRE considera que el Acuerdo Nacional de Infraestructura es un elemento que robustece la actual inercia que vive el negocio, porque entre los 131 mil millones de pesos del plan, se incluyen 9 proyectos que consideran torres hoteleras.
Otro factor que se observa en el año que inicia es la generación de transacciones de compra-venta de activos por parte de fondos de capital, además de la llegada de nuevos inversionistas nacionales y extranjeros a distintos mercados donde se observan grandes oportunidades.
Si bien la previsión no hace observaciones sobre mercados con actividad en el pasado, es un hecho que el desarrollo hotelero en ciudades medias del centro del país, atemperaron su crecimiento.
Artículo publicado en El Financiero|Bloomberg.
WORKPLACE
Las sedes de los principales corporativos en el mundo están en transformación. La razón es la manera en que se han incluído las principales tendencias que caracterizan los nuevos entornos laborales.
En su edición mensual la firma Cushman & Wakefield revela las razones que han llevado a firmas como McDonald´s en Times Square integrar sus hearquarters para las nuevas generaciones y modelo de este negocio tradicional que atraviesa por un cambio de la corriente a la alimentación “sin carne”.
Además, destaca las implicaciones que existen en tópicos como el impacto digital, el internet de las cosas y otras variables para la adecuación de los lugares de trabajo en el futuro.
Dado que en promedio una persona pasa en promedio un tercio de vida en el trabajo, se considera el factor dominante en la vida de los empleados. Por tanto, la creación de experiencias de los empleados, tiene un efecto directo en la productividad, el bienestar, la innovación, el trabajo colaborativo y la retención de talento.
Y no sólo eso, dado que el trabajo no es sólo un lugar al que van los trabajadores, sino algo que se puede hacer desde cualquier lugar, las empresas se han visto obligadas a evolucionar la percepción que existe sobre el lugar de trabajo.
Es decir, las empresas empoderan a sus colaboradores al crear una red de lugares físicos y virtuales dónde participar en el cumplimiento de objetivos.

FOUR SEASONS CANALEJAS
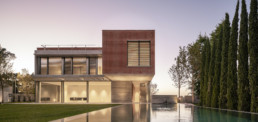
Es resultado de una de las más relevantes intervenciones urbanas en Europa. Se trata del proyecto integral que considera la renovación de siete edificios históricos, dos de ellos originario de finales del siglo XIX.
En conjunto el proyecto de usos mixtos Four Seasons Canalejas incluyó un hotel de 200 habitaciones, una galería comercial de 15,000 m2 y 22 viviendas de lujo, además de una capacidad de 400 lugares de estacionamiento.
Para las firmas BAMO Y BG Arquitectura, se trató de incorporar una intervención que respetó el valor histórico o artístico de los edificios originales, dado que se conservaron fachadas, las primeras crujías de los edificios de mayor antigüedad, así como elementos interiores como cerrajerías, carpintería de madera y otros.
 Las 22 unidades residenciales, diseñadas por el estudio de arquitectura español Lamela, fueron comercializadas en un precio promedio de 4.5 millones de euros y su valor se determinó a partir del valor histórico y conceptual en pleno centro histórico de Madrid, mismo que inició a finales de 2012.
Fue por iniciativa del grupo Villar Mir y OHL Desarrollos, que adquirieron a Banco Santander los 7 edificios e hizo un acuerdo con la cadena Four Seasons para la operación del primer hotel de la marca en España, así como las residencias bajo la marca Four Seasons Branded Residences. Es uno de los proyectos que validan la evoución residencial del mercado de lujo o prime, como lo catalogan algunas firmas inmobiliarias globales.

Para los inversionistas, la inclusión del proyecto residencial con unidades promedio de 300 metros cuadrados, representó un valor agregado que hizo factible recuperar la inversión
El diseño integró el clasicismo del edificio con elementos arquitectónicos modernos para destacar las vistas, al estar ubicadas a partir del quinto nivel con lo que se pueden apreciar vistas únicas de Madrid.
PLUSVALÍAS E INVERSIÓN GLOBAL
Los rendimientos que cobijan la inversión inmobiliaria en las principales ciudades del mundo muestran la forma en que compradores globales mueven sus decisiones de compra.
Si bien es una tendencia constante en el mercado de las propiedades de lujo, es un hecho que se han manifestado variables que hacen distinto el momento actual.
Una de ellas la mencionamos la semana previa en este espacio. Es lo que se ha consolidado los últimos 5 años en Madrid, un mercado que ha recibido un cada vez mayor número de compradores extranjeros, entre ellos los de Venezuela, Colombia, Argentina y de manera destacada la posición que ha ido escalando México en el ranking.
La presencia de inversionistas de América Latina, Asia y Europa es relevante si se considera que muchas de las transacciones iniciales se realizan en efectivo, y que al menos en Madrid llegó a representar una plusvalía de 11% hace 5 años y se ha venido ajustando para quedar en un promedio actual de 4%.
Además, destaca que 50% de las compras se hacen para uso propio, 20% para alquiler y sólo 5% para el denominado mercado especulativo.
Otro aspecto fundamental en el proceso, documentado en la edición 14 del Global Data Wealth Inside de la firma Knight Frank es la forma en que el valor de las propiedades permite adquirir entre las principales ciudades del mundo.
En su indicador central. El reporte indica que con un millón de euros es factible adquirir 16 m2 en Mónaco, 22m2 en Hong Kong, 31m2 en Nueva York o Singapur, 109m2 en Madrid y hasta 200m2 en Sao Paulo, Brasil.
Estas proporciones demuestran el valor real que en el mundo determina los procesos de compra en el mercado prime. Y no sólo eso, en el caso de Madrid, adquirir una propiedad de al menos $500 mil euros permite al comprador tener la residencia en la ciudad, además de otros beneficios fiscales, convirtiéndose en valores adicionales a lo que actualmente ofrecen otros mercados como Miami, donde ha habido en el último boom una gran participación de compradores de distintas regiones del mundo.
Pero estos cambios y preferencias no están solos. En el contexto actual es evidente el peso que están teniendo tendencias como la presencia del coliving y la maximización de las ocupaciones a través de la colocación de espacios mediante plataformas como la que lidera Airbnb.
Voltear la mirada a estas particularidades hace posible entender la forma en que compiten corredores inmobiliarios mexicanos, a la caza de compradores globales.

T-MEC & REAL ESTATE
Las modificaciones al nuevo acuerdo comercial de México con Estados Unidos y Canadá, marcan una era distinta que impactará el mercado inmobiliario.
Uno de los más relevantes es el industrial, que con el anterior acuerdo comercial hizo factible la diversificaron y fomento a una creciente demanda de espacios industriales, principalmente en los estados del norte y centro del país, tales como Aguascalientes, Guanajuato, San Luis Potosí y Sonora.
El impulso en ese lapso vino de sectores como la manufactura, automotriz, logística, distribución e incluso comercio electrónico.
Giovanni D´Agostino, presidente en México y director regional para Latinoamérica de NKF, dice que las modificaciones incluidas en el T-MEC modernizarán el comportamiento de las relaciones comerciales en Norteamérica.
Desde su perspectiva, las operaciones manufactureras abrieron la puerta a nuevos desarrolladores que buscaron atender la demanda de nichos como el e-commerce que demanda sofisticadas actividades de logística y distribución.
Sólo Estados Unidos, representa más de 50% de la inversión extranjera directa en México.
En consecuencia, desde 2019 los mercados inmobiliarios en el norte del país incrementaron su inventario en más de 900 mil m2 en las tres principales ciudades industriales del país (Monterrey, Tijuana y Ciudad Juárez), tendencia que se espera continúe en 2020.
El nuevo acuerdo, incluye en materia de comercio transfronterizo, la facilitación de servicios por medios electrónicos y la accesibilidad a los mercados, además del impacto que se prevé exista en el Bajío por la vocación automotriz.
GUADALAJARA CORPORATIVO
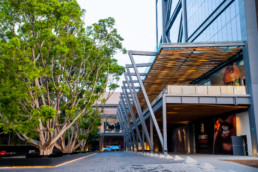
Junto con Monterrey, el mercado de oficinas en Guadalajara, ha logrado posicionarse en los últimos cinco años en el Top 5 en México.
Con un total de 133 mil m2 de nuevos espacios corporativos, este mercado es resultado de la descentralización de inversiones generada a partir de las restricciones a nuevas construcciones en la Ciudad de México. Lo es porque al finalizar 2019, las nuevas construcciones en el segmento habían crecido ese año a un ritmo de 8% y lograron desplazar 63 mil m2.
Con estos números, de acuerdo con un análisis de la firma CBRE, la Perla Tapatía es ya la segunda entidad que genera empleos formales y una mejor percepción de inversionistas extranjeros.
Hasta el último trimestre del año pasado, el índice de construcción de edificios clase A+ ha mantenido niveles superiores a 120 mil m2.