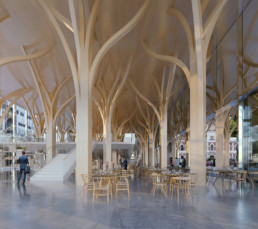
SHIGERU BAN PROPONE ALTERNATIVA EN PARÍS
Tras el incendio de la catedral de Notre Dame en París, Francia, el arquitecto japonés Shigeru Ban como otras 9 propuestas de los últimos meses, planteó un diseño para habilitar una capilla temporal.
El tema ha dividido las opiniones de la sociedad francesa en lo que será una larga y cuantiosa restauración. Los pronósticos hablan de décadas y cientos de millones de dólares, además de las pérdidas históricas.
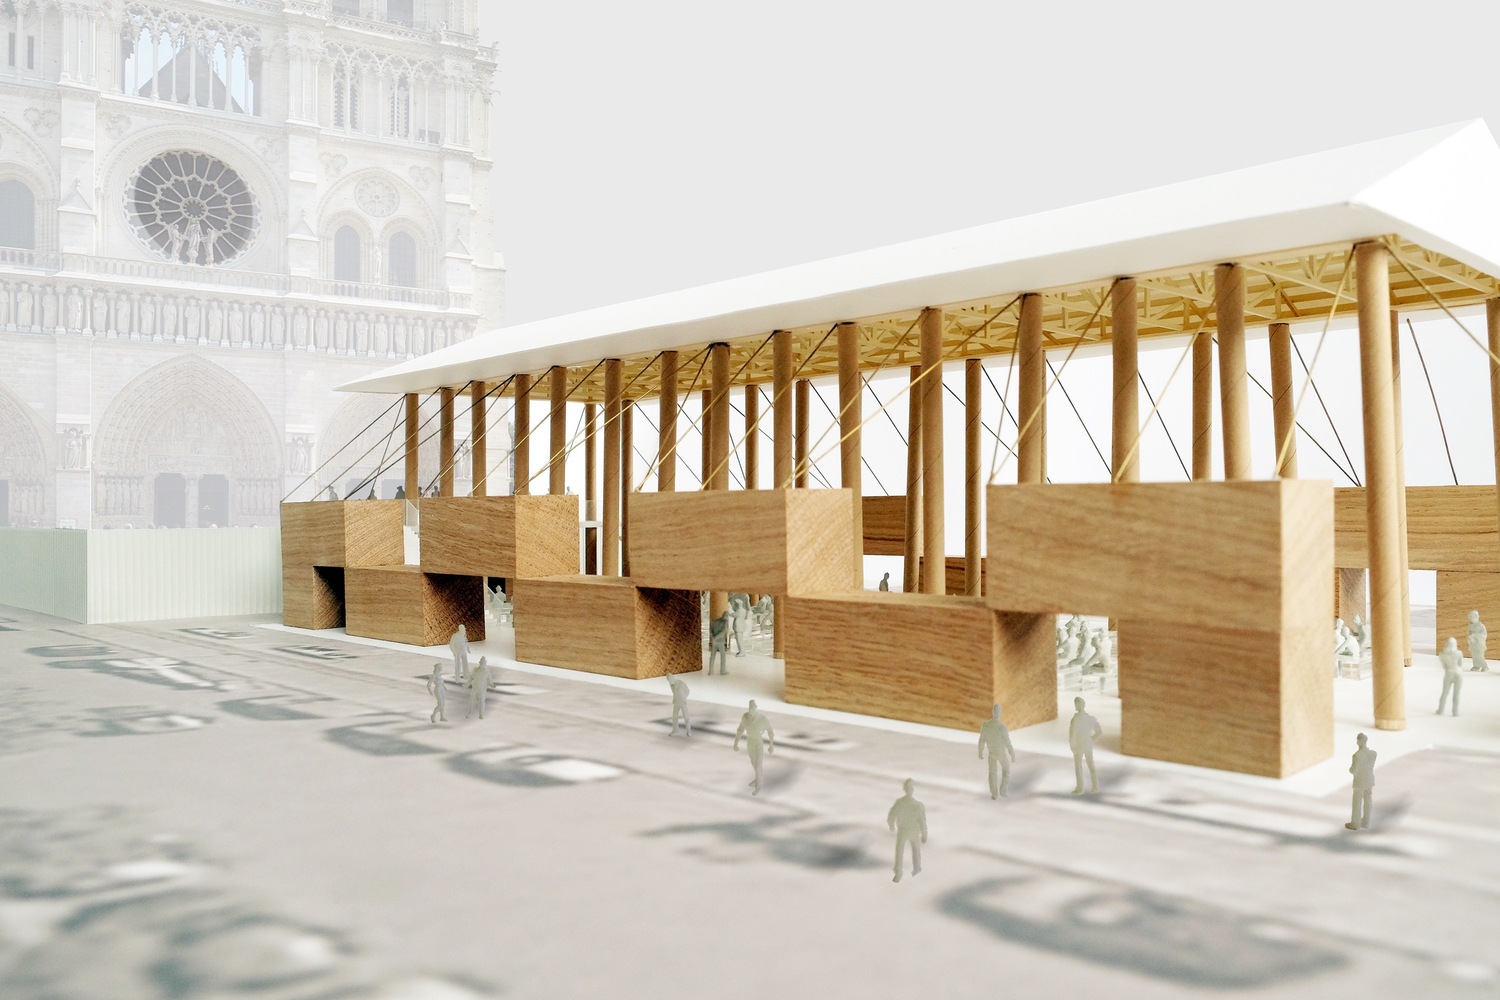
En este sentido, cobra vida la propuesta de Shigeru Ban, premio Pritzker 2014 quien planteó un espacio abierto levantado al frente del edificio en restauración, a través de una estructura sencilla con contenedores de envío elaborados con paneles de madera, columnas de tubos de papel conectadas con cuerdas y vigas de madera.
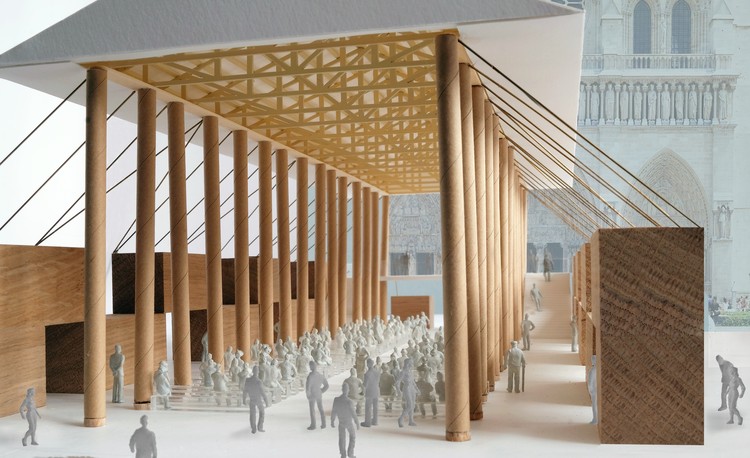
Ban ha participado en proyectos edificados a partir de desastres naturales en Japón y si bien, no ha sido autorizada la propuesta, se convierte en una opción para alojar eventos religiosos mientras se desarrolla la restauración del recinto histórico.
Otras opciones arquitectónicas han sido lideradas por Studio Nab, Kiss The Architect, Vizum Atelier, Mathieu Lehanneur, Alexander Nerovnya, AJ6 Studio, VAES Architecture, David Deroo y Studio Fuksas.
Todas buscan integrar la estética, líneas e historia que de forma vanguardista rescaten el valor histórico del recinto parisino.

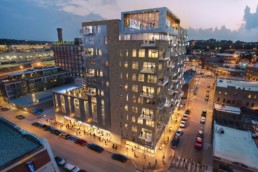
DESTINOS DE INVERSIÓN
El mapa mexicano de la inversión es claro. Este año se prevé la llegada de inversiones en los segmentos industrial, retail y hotelería, sin embargo con un dinamismo de cautela ante las señales de incertidumbre por el comercio global y la reducción en el crecimiento de nuevas economías como China.
Las previsiones cambian en función de la perspectiva, región y solidez del mercado.
Es por ello que voltear la mirada a la evolución del flujo de capitales en mercados sólidos como Estados Unidos, ayuda a entender por qué en estas economías la lógica del inversionista continúa enfocada en la ubicación, tiempo y recursos.
Una perspectiva es la que plantea el estudio In the opportunity zone que usó Cushman & Wakefield para revisar a mitad de año, dónde se ubican las opciones de inversión en Estados Unidos, que incrementó 100 mil millones de dólares el flujo de capitales invertidos en el mercado inmobiliario.
Se analizaron un total de 138 grandes fondos de inversión que inyectaron recursos en distintos nichos. De este total, 82% lo hizo en inversiones en multifamily, 60% en oficinas y 49% en retail.
Es una balanza diametralmente distinta a la que existe en México, no sólo por la concentración de recursos, sino por el tamaño de un negocio de capitales que apenas mide 26 mil millones de dólares, según cálculos extra oficiales.
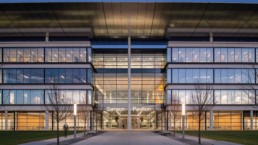
HEALTHCARE CAMBIA MERCADOS
Entre 2019 y 2030, la población de 65 años crecerá 35% en Estados Unidos, lo cual generó cambios importantes en la demanda de espacios de consultorios médicos hacia el primer trimestre del año en curso.
En el estudio de Healthcare Advisory Practice, la firma Cushman & Wakefield señala lo anterior, con base en 5 factores que guían dicha tendencia.
Tales cambios están abriendo nuevas áreas de oportunidad profesional en el sistema de salud. Este segmento de actividad, se duplicó de 1990 a la fecha, por tanto es la de mayor crecimiento entre las 27 que integran el ranking.

CHA Hospital, Corea del Sur, KMD.
A su vez, el mercado inmobilario de este nicho se ha visto favorecido, al grado que sólo en el primer trimestre de 2019, se alcanzó un 50% del volumen anual registrado en el mismo periodo del año previo, sin embargo los precios por pie cuadrado se elevaron 7.5%.

Stanford Health Care, Emeryville, KMD Architects.
La absorción de espacio inmobiliario de este rubro se redujo 8.4% en el primer trimestre, aunque las tasas de disponibilidad están por debajo de los promedios de los últimos 10 años.
Este comportamiento parece marcar el ritmo con que se moverá un nicho sujeto a los ritmos del envejecimiento de la población en el mundo.
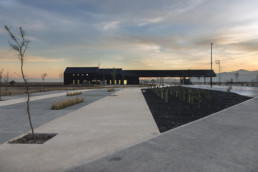
PLATAH, LA JOYA EN HIDALGO
Ubicado en Tezontepec, Hidalgo el parque industrial Plata con una área total de 617 hectáreas, ha logrado consolidarse como una de las propuestas que buscan cubrir la demanda creciente que promueve el dinamismo industrial del actual ciclo inmobiliario.
Esta intersección donde se ubica se le llama el Triángulo de Oro porque une la región que conforman Ciudad de México, Guadalajara y Monterrey.
Este proyecto industrial integra terrenos industriales, renta de naves de inventario y proyectos Build to Suit a la medida, a fin de generar opciones de infraestructura para la manufactura y operación, al igual que ha sucedido con 23 firmas que operan en él.
Otra ventaja competitiva del desarrollo es su ubicación estratégica y distancia con la Ciudad de México, además de la conexión directa que mantiene con los puertos del Golfo y Pacífico, entre los cuales se encuentran Manzanillo, Lázaro Cárdenas y Veracruz.
Vía terrestre dispone además de conectividad con Arco Norte, Circuito Mexiquense y el tramo México-Pachuca.
RETAIL ONLINE EXPANDE REAL ESTATE INDUSTRIAL
Los números lo confirman. El mercado inmobiliario industrial sostiene el extremo de la expansión y solidez del actual ciclo inmobiliario.
Distintos reportes de mercado, en especial el compartido por CBRE deja ver al cierre del segundo trimestre lo que ya se preveía al inicio de este inestable 2019. La tasa de disponibilidad en el período fue de 5.2% y se unieron al mercado 133 mil m2 de 6 nuevos proyectos que entraron a la competencia nacional.
Sin embargo, destaca lo que ocurre en el centro del país donde se percibe una dinámica alentada por la consistencia del comercio electrónico en la demanda de nuevos espacios industriales.
Destaca en este sentido, lo que aporta la Ciudad de México (CDMX) como el mercado más grande ante la alta demanda de espacios respecto a la lentitud con que se han mantenido otros segmentos como la vivienda y oficinas.
En este lapso, la absorción neta en el corredor, llegó a 231 mil m2, equivalentes a 75% de la oferta que entró al mercado.
La CDMX tiene el segundo inventario más grande a nivel industrial con 8.4 millones de metros cuadrados y una tasa de disponibilidad de 5.1 por ciento, apenas después de Monterrey. Y no sólo eso, tenía hasta el primer trimestre un total de 438 mil 993 m2 en construcción.
Si bien en general, el inventario industrial creció 8%, sólo el comercio electrónico registró en el segundo trimestre un crecimiento de 38% en su actividad, a partir del creciente uso de la tecnología para la compra de bienes y servicios, dinámica que ubica a México como el segundo mercado más grande en Latinoamérica para este negocio.
El e-commerce representaba hasta principios de 2019, el 11% de la demanda nacional, una proporción menor al mismo período de 2018. Su presencia sigue siendo coyuntural para alimentar la demanda de espacio logístico e industrial entre los 13 mercados más importantes del país, sobre todo si se considera que en la zona metropolitana de la CDMX es la principal fuente de demanda de espacio, antes del segmento logístico.
Este canal de consumo ha impactado la demanda de espacio para la integración de centros de distribución y almacenamiento, no sólo en los corredores de la CDMX y Estado de México, sino en ciertos espacios en la ciudad que se han adaptado para soportar la entrega de la última milla de las compras online.
En consecuencia, el denominado corredor Norte donde participan activamente Cuautitlán, Tultitlán y Tepotzotlán lideran el mercado con nuevo portafolio, al alcanzar 121 mil nuevos m2. La oferta se complementa con la aportación en menor proporción que hacen Huehuetoca, Tlalnepantla y en una mínima expresión Vallejo-Azcapotzalco, corredor que experimentó en los años previos un crecimiento con nuevos proyectos comerciales y de vivienda, que transformaron superficies que en el pasado tenían vocación industrial.
Una forma de entenderlo es observar el crecimiento de los sectores de distribución y logística, ventas al por menor y manufactura en la Zona Metropolitana de la Ciudad de México. En estos segmentos, el incremento fue de 53, 25 y 22% respectivamente.
El efecto multiplicador que este nicho, al igual que otras industrias están reflejando como consecuencia de la llegada de nuevas marcas al mercado más grande de consumo en el país, está dinamizando una región que ve una nueva etapa de expansión.
Veremos cómo se adecua el mercado a una dinámica que no tiene marcha atrás, para fortuna de inversionistas y desarrolladores que lograron diversificar nicho y mercados para crecer.
Artículo publicado en El Financiero|Bloomberg.
MALLS TRENDY
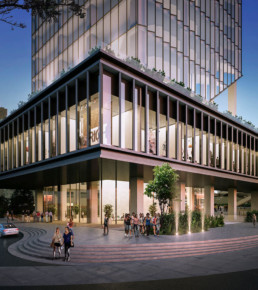
Si bien el concepto de usos mixtos avanzó como una opción para generar áreas comerciales en proyectos de gran dimensión, los centros comerciales en construcción siguieron siendo dominados por la modalidad fashion mall en casi 50%.
Un factor para elegir la moda es el tráfico que generan tiendas luxury hall y entretenimiento, tendencia que creció a partir de la saturación a la que están llegando los powers centers, centros comunitarios y neighborhood centers.
Esta dinámica se ha reflejado en los niveles de ocupación, desarrollo de proyectos y los precios.

Punto Valle, Monterrey.
Mientras en un fashion mall o centro comercial regional, las rentas mensuales por metro cuadrado llegan hasta mil 200 pesos, en un usos mixtos el precio máximo es 650 pesos, a la par de un valor máximo de un lifestyle center.
Esta dinámica de precios se ve reflejada en el crecimiento en ciudades medias que actualmente se sostiene lo suficiente para registrar al cierre del segundo trimestre del año un nivel de 1.9 millones de metros cuadrados de espacios comerciales, de acuerdo con un análisis de la firma CBRE.

THE WATER FRONT
Inspirado en las ciudades históricas de playa del sur de California y su zona de South Bay, la firma CallisonRTKL logró revitalizar la zona comercial The Water Front.

El diseño buscó también resarcir el efecto del paso de los años, los incendios y las tormentas de la zona del Pacífico.
Con la propuesta se demuestra que un proyecto integral que considera un entorno que integra tráfico peatonal a lo largo de la orilla del mar y el movimiento vehicular de Pacific Avenue. Se generó en consecuencia, espacio para la convivencia.

ABSORCIÓN, OFERTA & VOLATILIDAD
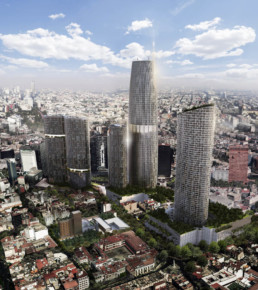
Terminó el primer semestre del año y el mercado corporativo de oficinas confirmó los temores de una menor demanda y pérdida en el ritmo de nuevas edificaciones.
Lo fue si se considera que la absorción en el período fue 64% más débil para el período en los últimos cinco años. Esto es sólo reflejo de lo que ya hemos comentado: cambios en el ánimo de los inversionistas y la manera en que se han pospuesto nuevas inversiones.
Esta cautela prolongada es desde la perspectiva de Cushman & Wakefield (C&W) en su último reporte, efecto del entorno y también de lo que empezó a ocurrir en el primer trimestre del año en curso.
Si bien, en lo avanzado hasta ahora, la demanda neta positiva fue de 91 mil metros cuadrados alentada por industrias como servicios financieros y tecnología, la tasa de disponibilidad aumentó 60 puntos base, para alcanzar 13% en momentos en que se agregaron al inventario 527 mil m2, equivalentes a 5.5% del portafolio corporativo de igual período de 2018.
Por ende, dice el análisis, el inventario de oficinas en construcción es actualmente 43.3% menor al de hace un año, además de la manera en que se han venido postergando proyectos ante la política restrictiva de las autoridades respecto a la autorización de nuevas obras.
En este lapso, destacan operaciones relevantes como las que cerraron Laboratorios Armstrong en Periférico Sur 4605, un edificio clase B, Metlife en Plaza Carso y Atento en One Marina Park.
Otra forma de ubicar la situación actual es la que también compartió estos días CBRE. En este período, la demanda nueva de espacios corporativos que ubicaron fue de 75 mil m2, respecto al inicio de dos proyectos en construcción que sumarán 50 mil metros cuadrados, una vez concluidos.
Las diferentes perspectivas, se basan en la medición del tipo de mercado. La primera de C&W considera edificios clase B. En particular cuando se deja fuera este mercado, la tasa de disponibilidad sube a 15.02% con un nivel de absorción bruta que incluye espacios pre arrendados, llegó en la primera mitad del 2019, a 150 mil m2.
Con todo, la disponibilidad en el segundo trimestre del año, se ubica dos puntos porcentuales por debajo del período previo y 4 puntos porcentuales respecto al mismo período de 2018. Este resultado es producto de la demanda de espacios corporativos y el desfase de proyectos que están por entregarse, en particular se acentúa en los corredores Lomas Palmas e Insurgentes, altamente demandados respecto a Lomas Altas y Polanco que esperan la incorporación de nuevos inmuebles.
CBRE mide en su indicador de construcción un total de 1.5 millones de m2 de 65 proyectos, que incluyen 84 mil m2 de nueva oferta. Además de que la mencionada política restrictiva y de revisión de permisos de construcción de las autoridades ha motivado que se ajusten las fechas de entrega durante los próximos cinco años, dado que muchos de ellos están detenidos temporalmente.
Son los corredores Insurgentes, Polanco y Santa Fe, los que concentran 64% el pipeline de proyectos en construcción. Del total, 49 proyectos de ellos ajustarán a lo dispuesto en los nuevos polígonos de actuación y la regularización obligada por la nueva política en la CDMX.
A diferencia de C&W, esta firma ubica a los servicios corporativos, call centers y business centers como los sectores que dinamizaron la absorción de espacios en el segundo trimestre del año.
Distintos enfoques que confirman la volatilidad e incertidumbre, así como las oportunidades que se abren en el mercado de oficinas de la Ciudad de México.
Artículo publicado en El Financiero|Bloomberg.