COMPRAR EN CDMX
Ante la caída de 5.2% en las ventas de viviendas nuevas en la zona conurbada de la Ciudad de México en el primer trimestre de 2019, las oportunidades de inversión se mantienen aunque con ritmos menores en valor de las propiedades y plusvalía.
En su reporte Coyuntura Inmobiliaria del período señalado, la firma Tinsa en su área de research revela que el mercado de vivienda mantiene atractivo por factores como el aumento en los valores de las propiedades y la oferta de créditos hipotecarios.
Sin embargo, a diferencia de otros períodos como el segundo trimestre de 2018 cuando el valor promedio de venta de vivienda registraba un incremento promedio de 5.6%, ahora es de 0.9% además de los ajustes en la tasa de absorción.
Las restricciones para el desarrollo inmobiliario en Ciudad de México (CDMX) son también un factor que permite prever oportunidades para la adquisición de propiedades para rentar, dado que existe una demanda continua no satisfecha de espacios de vivienda. No obstante, en el primer trimestre del año en curso las unidades que ingresaron a a la oferta cayó 38.2%
Si bien no lo asegura, el análisis de la firma sugiere que ante una menor oferta, los precios de los inmuebles pudieran incrementar su valor y acelerar la venta de inventarios existentes.

FIBRAS CON OTRA FIBRA
Es un tema común de los últimos meses. La forma en que los Fideicomisos de Inversión en Bienes Raíces (FIBRAS) han transitado por un 2018 de pérdidas generalizada por la inestabilidad cambiaria, el ajuste en tasas de interés y otros factores vinculados con la incertidumbre de la transición política.
Hoy la situación es distinta. Una previsión de Intercam Casa de Bolsa sugiere que un eventual ajuste a la baja en las tasas de interés en el mediano plazo y un posible fin al freno del gobierno para el desarrollo de proyectos son factores determinantes para una mejoría en el desempeño de estos vehículos financieros.
Con todo, la política de desarrollo inmobiliario en la Ciudad de México (CDMX) donde se concentra una buena parte de los grandes proyectos, no ha logrado detener la expansión de desarrolladores a otros mercados. De tal razón, que la captación de nuevas inversiones es evidente en entidades como Guadalajara, Monterrey, Mérida y otros mercados en el norte del país.
Sin esta diversificación de mercados, el comportamiento del índice BMV FIBRAS ha mostrado en lo que va del año un cambio en el rendimiento dado que su fortaleza radica en la forma en que se garantizan los certificados a través de activos estabilizados. En un plazo de tres años, el rendimiento anualizado del índice ha sido de -3.50% a partir del incremento en tasas de interés, sin embargo actualmente muestra un incremento de 16.80%.
Este cambio es resultado de los elementos con que fueron diseñados estos vehículos. Por ejemplo, el nivel de ocupación de los activos, la calidad de los inquilinos y un sano endeudamiento, además resultados que muestran dividendos en general superiores a los instrumentos de deuda. Si se excluyen las fibras hoteleras por giro de negocio y a Storage de reciente creación, la ocupación promedio de los portafolios están por encima de 90%.
Cada segmento de especialización o combinación de activos, determina una perspectiva financiera distinta. Por ejemplo, el margen NOI que representa la ganancia operativa respecto al porcentaje de ingresos, sólo es menor a 70% en el caso de las fibras hoteleras que rondan el 33.5%, éste último como resultado de su requerimiento de un mayor gasto operativo, el que demanda el sector en materia de administración, mantenimiento, hospedaje y promoción de sus hoteles.
Por eso, se trata de instrumentos con ingresos predecibles y menos volátiles. Elementos que los harían atractivos como forma de inversión. Sin embargo, es un hecho que como estrategia, distintos fideicomisos han aprovechado los últimos meses para recomprar certificados que mostraban valores castigados de los certificados que en sus mejores tiempos de operación.
Este comportamiento se refleja en el RFT Fibra TC, un instrumento que replica el rendimiento de las FIBRAS sin considerar una reinversión del dividendo, mismo que había registrado una caída en 2018 de 20.18% y que en lo que va del año registra un rendimiento de 25.41%.
En conjunto, los elementos combinados han determinado niveles de cap rates promedio de 8%, en los certificados enlistados en la bolsa de valores, excepto Fibra Educa, Fibra Storage y Fibra Plus con un nivel menor. No obstante, los rendimientos se mantienen por encima de 10% para vehículos como Danhos, FIHO, Fibra INN y Macquarie.
Artículo publicado en El Financiero/Bloomberg.
OUM WELLNESS
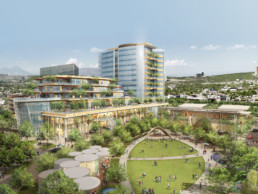
Se trata de un concepto de salud integral, un eslabón diferenciador de la tercera fase del desarrollo de usos mixtos y comunidad Arboleda, desplantada en 6,000 hectáreas ubicadas en el municipio de San Pedro Garza García, Nuevo León.
El OUM Wellness es un proyecto que trata de generar a la comunidad integrada a las distintas áreas residencial, corporativa y comercial un espacio de armonización de cuerpo, mente y espíritu.
Será el primer Net Zero Energy Building en América Latina y el número 20 a nivel internacional. El proceso de certificación de este centro se enfoca en la conservación de energía mediante la producción de energía renovable.
Además el espacio de bienestar calificará en las certificaciones LEED Platinum y WELL, ambas parte del Living Building Challenge. Entre las acciones de ahorro de energía destacan la incorporación de jardines verticales y techos verdes, fachada bioclimática humedecida por condensados, recuperación pluvial, chimenea de calor, captación solar, espejo de agua reductor de temperatura y orientación.
Otros detalles del desarrollo aún no se conocen, sin embargo, se trata de una de las principales aportaciones de sustentabilidad en el negocio inmobilario de México y la región.
COLIVING OR NOT COLIVING
Su llegada al mercado inmobiliario no es fortuita. En México y otros países como Estados Unidos, la crisis de vivienda está motivando a jóvenes profesionales a grandes ciudades. Son un grupo de trabajadores educados que buscan estar cerca de sus lugares de trabajo, pero que no disponen del recurso para comprar una propiedad.
Esos nuevos requerimientos de vivienda en renta, motivaron el surgimiento de casos de proyectos para el coliving. Un reporte de la firma Cushman & Wakefield (C&W) asegura que factores como ubicación, convivencia, comunidad y accesibilidad son la clave del crecimiento.
En México, una de las primeras incursiones fue la desarrollada desde el año pasado por la firma RETNA entró en el segmento del coliving en la Ciudad de México (CDMX).
Con dos variables de costo de arrendamiento dirigidas a los nichos de inquilinos jóvenes de altos y medianos ingresos, la empresa creó dos conceptos para quienes están dispuestos a pagar por un departamento con servicios compartidos desde 5,000 hasta $18,000 pesos al mes.
La diferencia además del costo de las marcas Weave y Koon, radica en factores como la ubicación y las amenidades integradas a los mismos. Es un modelo que va más allá de la oferta de las tradicionales suites.
Rodrigo Barrera, fundador de RETNA dice que eligieron un inmueble a remodelar en la colonia Anzures por la ubicación y las facilidades adicionales que permite el proyecto arquitectónico de renovación.
No es un dorm, ni a lo que se accede en un departamento con roomies. Es un concepto habitacional similar a lo ofrecido por el coworking. Operado por Club de Rentas, con 3 años de experiencia en el mercado el primer proyecto Weave Anzures está planeado, como otras opciones en evaluación, para un mercado que se ubica a no más de 20 minutos al trabajo porque privilegia la movilidad.
Sin embargo, pese a sus beneficios un número de operadores en Estados Unidos están experimentando áreas de oportunidad ante factores a considerar para su evolución.
Una de ellas es que los residentes urbanos gastan más de 30% de sus ingresos en el arrendamiento. Otra son el matrimonio y la formación familiar atrasadas. Y en definitivo, el logro educativo y cuentas de ahorro llegaron a niveles récord respecto a la deuda educativa.
En consecuencia, los operadores están buscando nuevas opciones para diferenciar los desarrollos y generar una base de rentas que maximice los ingresos.
ENCUENTRO OCEANÍA
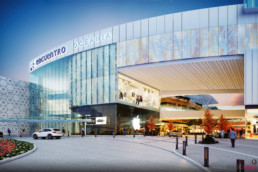
Además de cubrir la demanda comercial de la zona del aeropuerto, Encuentro Oceanía, proyecto desarrollado por Pulso Inmobiliario será la sede del IKEA donde ubicará su primera tienda en México.
De acuerdo con la previsión, el proyecto abrirá sus puertas en octubre de 2020 y la tienda del gigante sueco concretará su llegada a América Latina desde nuestro país.
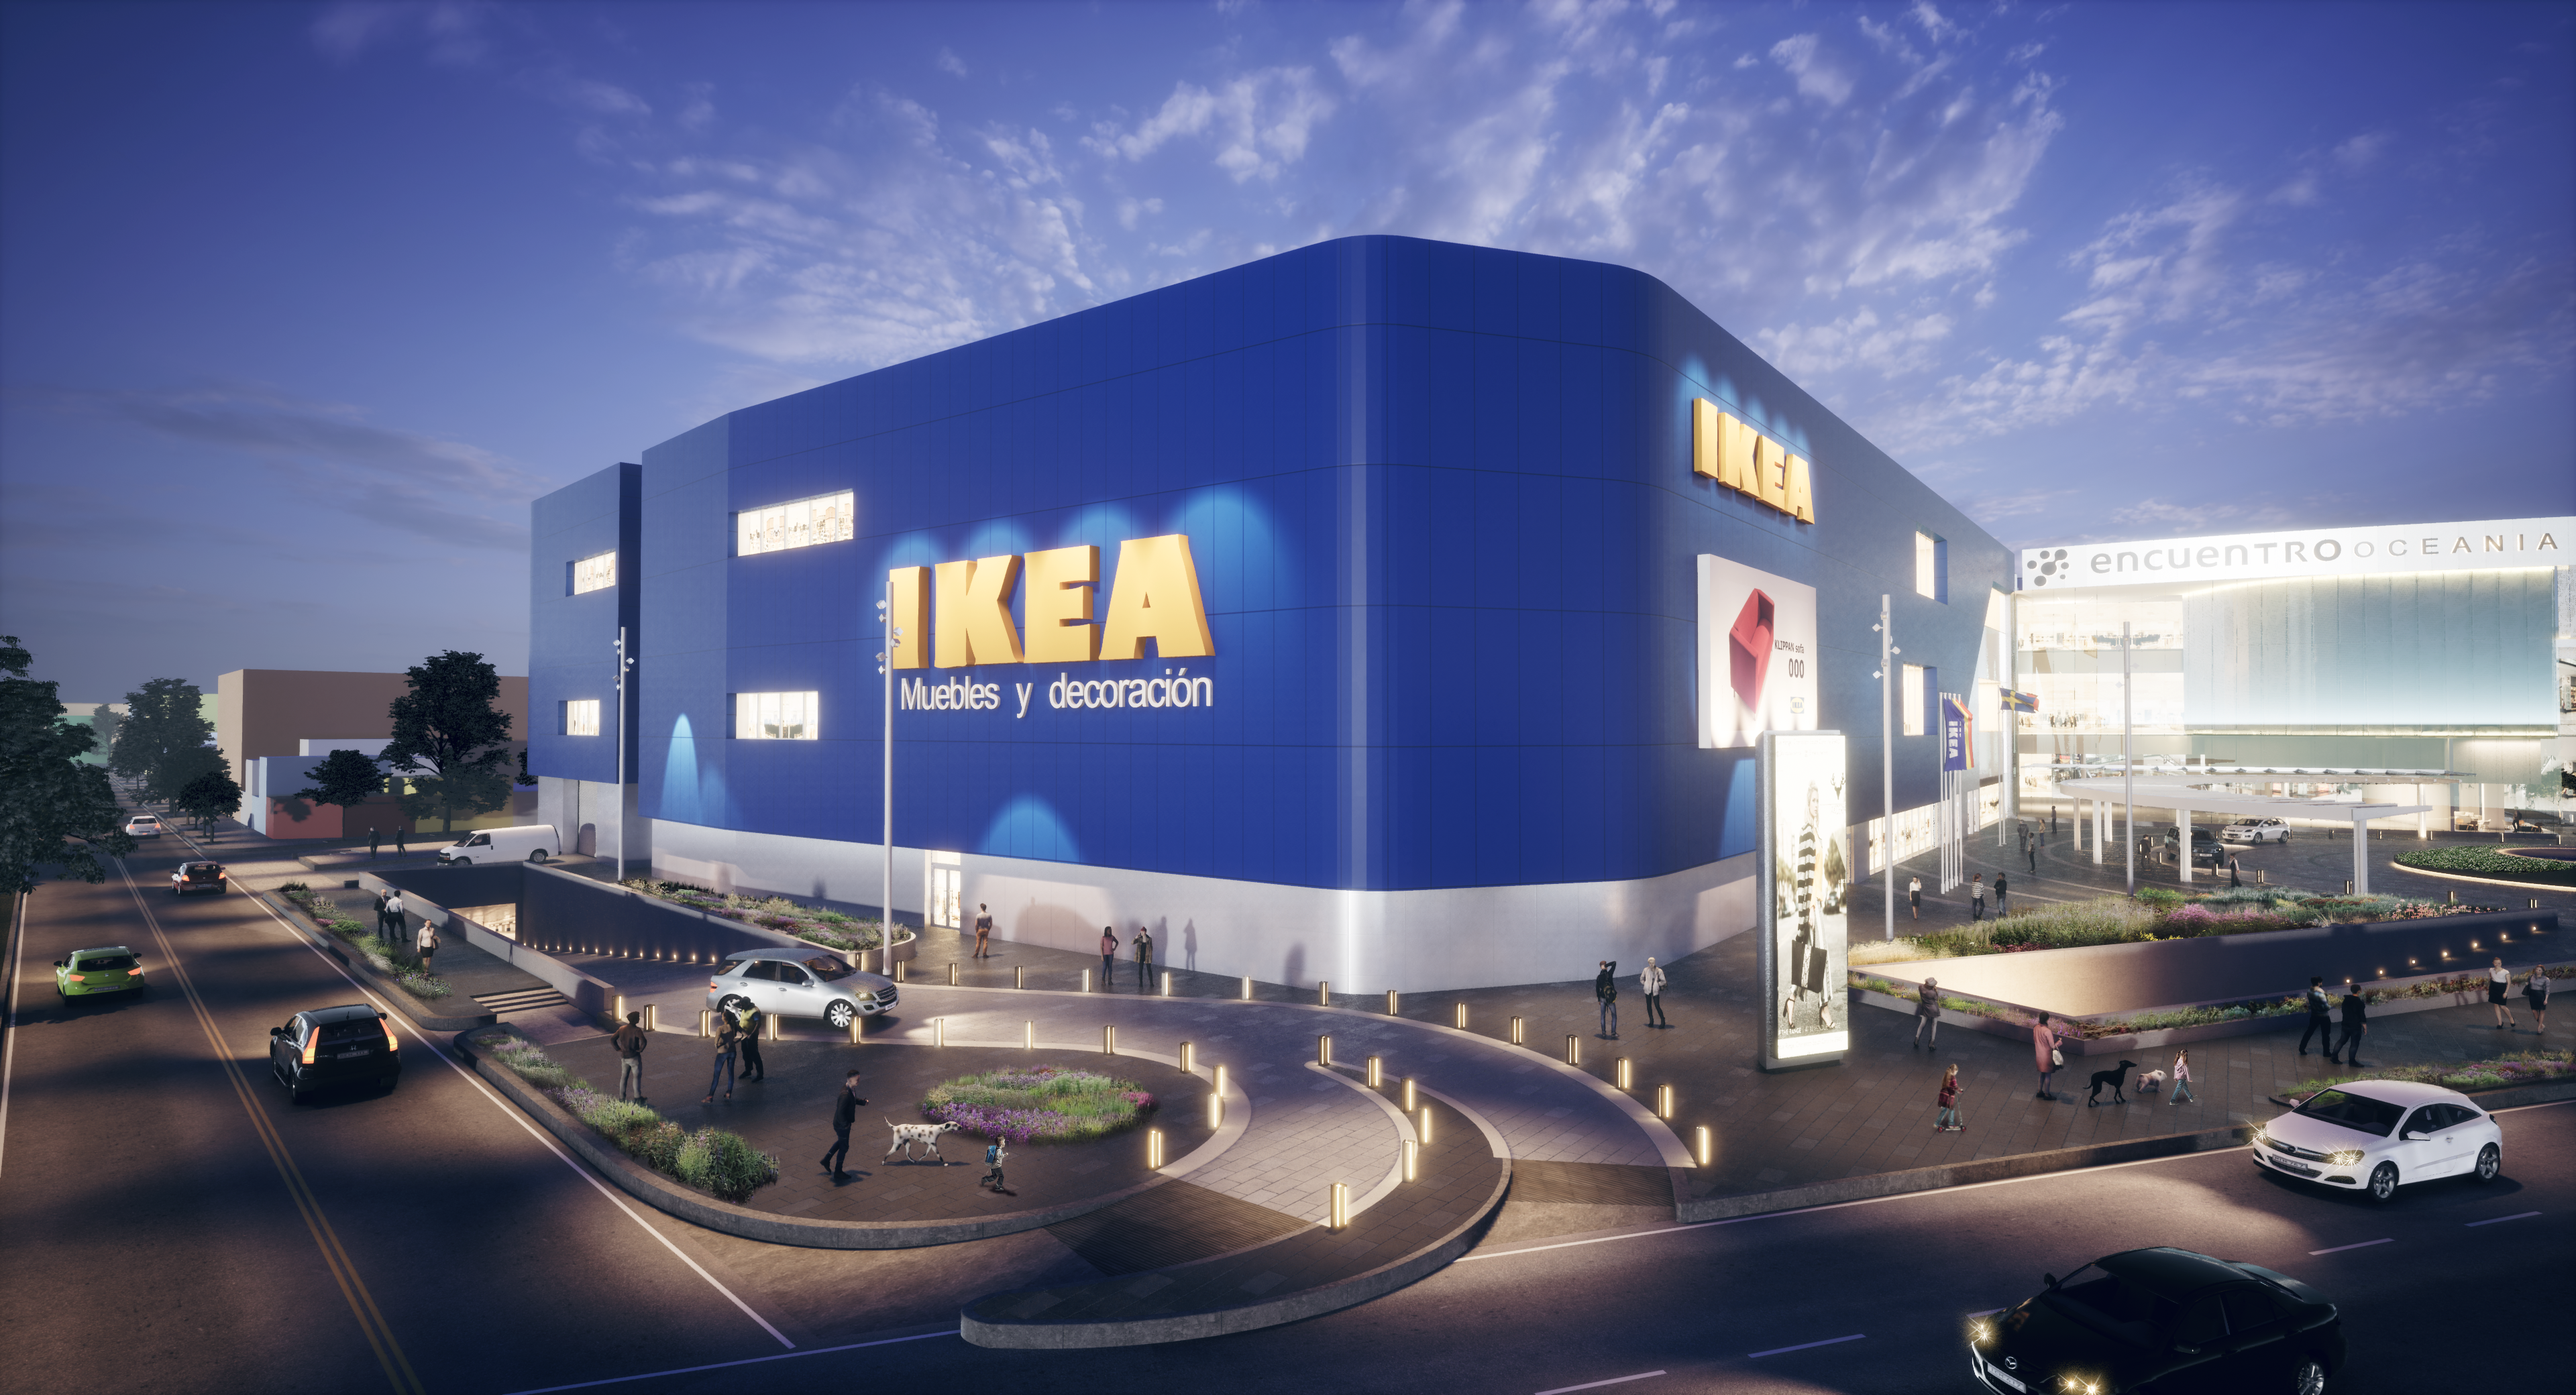 El proyecto está a un kilómetro del Aeropuerto Internacional de la Ciudad de México (CDMX), el complejo cuenta con más de 75 mil metros cuadrados de área rentable. En él operarán 15 salas de cine, 150 locales comerciales, 14 restaurantes, áreas de comida y distintos conceptos de entretenimiento.
No olvidemos que otra incursión relevante en el mercado es Manacar, una de las últimas obras que el desaparecido Teodoro González de León, logró hacer realidad.
RESORTS, MÁS QUE ALOJAMIENTO
Independiente a la diversificación de la hotelería de negocios, la industria del alojamiento vive una transformación orientada a generar experiencias y espacios de convivencia.
Esta inercia ha hecho posible que áreas poco rentables de los hoteles, hoy sean el espacio de integración que favorece el consumo de alimentos y bebidas.
Patricio del Portillo, director de hotelería en la firma CBRE dice que en la operación la integración de áreas de convivencia elevó de 10 a 15% los ingresos del hotel.
Y no sólo eso, en la oferta de alojamiento se ha integrado el concepto de suites para ampliar los períodos de estadía de los huéspedes.
Adicionalmente la demanda en las ciudades, acompañada por la expansión de marcas hoteleras favoreció su integración en desarrollos de usos mixtos.
En el segmento de resorts all inclusive, dice del Portillo, las marcas descubrieron que el cliente tradicional busca una mayor oferta gastronómica, entretenimiento nocturno, noches temáticas espectáculos.

PERSPECTIVA INDUSTRIAL
Los factores se suman al entorno macroeconómico que rodea la actividad inmobiliaria en distintos segmentos. Fuera de la Ciudad de México (CDMX), que experimenta un cambio en la política de desarrollo urbano, distintas entidades del país no han parado en su dinámica.
Nos referimos a lo que se genera en el Centro y Norte del país donde corredores industriales y comerciales mantienen su ritmo de desarrollo, aunque con un dinamismo menor, selectivo y con cautela. Pero qué es lo que mantiene este movimiento.
La respuesta sigue siendo múltiple: los fundamentales de la actividad económica, el efecto del reciente crecimiento de la clase media y pese a todo, la ubicación geográfica y el estatus de socio comercial que tiene México con Estados Unidos, el todavía mercado más grande de Estados Unidos.
En su conjunto, este contexto alimenta la perspectiva de desarrolladores, fondos de inversión y otros vehículos financieros, que a pesar del replanteamiento de algunas estrategias financieras de deuda, aún atrae a inversionistas.
Es decir, a mayor riesgo, mayor rendimiento. Una ganancia que sostiene el spread que separa hasta con 400 puntos base la inversión en México respecto a lo que ofrecen mercados desarrollados como Estados Unidos.
Por esta razón, los fondos de inversión mantienen planes de crecimiento y la salida de vehículos financieros con menores restricciones que las que existen en otros como los Fideicomisos de Inversión en Bienes Raíces (FIBRAS) y lo que han logrado los CERPIs, que permiten la inversión fuera del país, facilitando estrategias de diversificación territorial.
Un ejemplo de la visión de mediano y largo plazo es BTS Development que a 10 años de distancia en el inicio de su operación, planea un modelo de expansión hacia el año 2025 que le permitirá acumular un portafolio de un millón de metros cuadrados de espacios industriales.
Los cerca de 400 mil m2 que planea sumar a su actual portafolio de 660 mil m2, serán financiados con recursos propios y la ejecución de una segunda fase de inversión y desarrollo con Prudential Global Investment Management, a través de su CKD (Certificado de Capital de Desarrollo) Prumex IV.
La firma que dirigen Pablo Barcos y Rodrigo Fernández en las áreas de inversión y operaciones, busca con esta fórmula generar una inversión de 200 millones de dólares para ampliar su operación en el Bajío, Estado de México y el norte del país.
Este caso es muestra de lo que nutre la actividad de desarrollo industrial, a partir de la influencia que tiene el mercado de capitales en México.
Aquí comentamos que a finales de 2018 en el mercado se listaron 36 emisoras, de las cuales 3 fueron FIBRA E, 3 fideicomisos inmobiliarios, 12 CKDes (aunque no todos enfocados al sector) y 6 CERPI´s. Sólo en monto de financiamiento 52 mil 523 millones de pesos fueron generados por las emisiones de FIBRA E, 7 mil 477 de CKDes y 10 mil 255 de FIBRAS.
Fueron números aportados por las FIBRAS E de CFE, Grupo Aeroportuario Ciudad de México y Prodemex, además de la salida de Fibra EDUCA, U-Storage y Upsite México.
Era indudablemente otro contexto, que actualmente se ha enfocado a la instrumentación de distintas estrategias financieras de los distintos participantes, pero que validan la visión de largo plazo con que el dinero institucional controlado por administradores de fondos norma sus decisiones de inversión.
Cierto es que el valor de los activos de algunos instrumentos no es el mismo, pero en perspectiva el mercado industrial, dolarizado y con un sólido desarrollo de inmuebles Clase A, ha logrado generar una visión de rentabilidad que hoy se ubica en rangos de 7.5 a 9% de tasas de cap rate.
La rentabilidad aunada al dinamismo que siguen promoviendo negocios como el comercio on line, la manufactura y las cadenas sólidas de suministro de hubs de manufactura, automotrices, aeroespacial, equipo médico y electrónico, permiten vislumbrar un escenario de desarrollo y oportunidades.
Artículo publicado en El Financiero/Bloomberg

TRIÁNGULO LOGÍSTICO
Le llaman el corredor CTT. Integrado por Cuautitlán, Tultitlán y Tepotzotlán este triángulo se ha venido configurando como la piedra angular del negocio logístico madre que abastece la demanda de la Ciudad de México (CDMX) y Área Metropolitana.
La salida de la actividad industrial de la CDMX fue el primer detonador de su desarrollo y en los últimos cinco años, la demanda de distribución de empresas enfocadas al comercio en línea para abastecer a sus usuarios.
Francisco Muñoz, vicepresidente senior de servicios industriales en CBRE México, dice que el país está desfasado en relación con las tendencias comerciales y tecnológicas de mercados como Estados Unidos.
Sin embargo, el principal cambio es el efecto que ya existe en el tamaño y dimensiones de las naves de almacenamiento. Al inicio de los cambios el área promedio de las naves era de entre 10 y 15 mil metros cuadrados. Actualmente va de 30 hasta 100 mil metros cuadrados.
Los requerimientos también están vinculados con la diversificación de canales de venta de empresas del retail que integran a su oferta de ventas la comercialización en línea.
Este movimiento y la escasez de superficie para la edificación respecto a la demanda creciente de espacio en la última década, ha favorecido el crecimiento del corredor logístico hacia el norte. En particular, detalla Muñoz, los municipios de Huehuetoca y Tepeji del Río, ubicados después de la caseta de cobro de la autopista México-Querétaro.
El especialista considera que si bien los márgenes se ven impactados por el costo del peaje y el uso intensivo de unidades de transporte, la operación desde estos corredores se compensa por el costo menor del terreno en estas zonas respecto a los ubicados en el triángulo CTT.