MODELOS FLEXIBLES TRANSFORMAN
El debate continúa: la oficina es la piedra angular de los modelos de colaboración post pandemia.
Esto ha generado que aumenten el trabajo remoto e híbrido, y por ende, la oficina sigue siendo el espacio clave para que trabajadores de áreas vinculadas con l conocimiento eleven su potencial y productividad.
Pese a la previsión, el lugar de trabajo físico no ha generado cambios al mismo ritmo.
Una investigación global de Gensler sobre el lugar de trabajo revela por qué la oficina es importante en el trabajo híbrido.
Esto ha provocado ligeros cambios en las tendencias como que los edificios de oficinas en muchas ciudades del mundo continúan vacíos, y algunos mercados registran las mayores tasas de disponibilidad en la historia.
Por su parte, la empresa Kastle registró en una medición que la ocupación promedio llegaba al inicio de este año a poco menos del 50% en 10 ciudades clave de Estados Unidos.
Lejos del escenario de pesimismo, Gensler concluyó en una investigación sobre el lugar de trabajo donde encuestó a 14 mil trabajadores de oficina de 10 industrias en nueve países del mundo, que el escenario a futuro es optimista.
Lo es, según indica, porque el trabajo híbrido llegó para quedarse y para su funcionamiento, la oficina es más necesaria que nunca.
La firma de arquitectura también ha estado midiendo como trabajan las personas, la efectividad del espacio y lo que los empleados valoran en una experiencia en el lugar de trabajo desde 2005.
Esos datos le han permitido observar lo que cambiando con el tiempo, e identificar puntos en común globales, así como diferencias únicas por país, por industria y por indicadores clave de desempeño como la innovación, el compromiso y la participación.
En 2022, cuando los empleados regresaban a la oficina a finales del verano y otoño, investigó cómo y dónde trabajaban las personas, por qué iban a la oficina, qué funcionaba y qué no, y qué falta.
En descubrimiento reveló cambios interesantes en la forma en que trabajan las personas y sus expectativas sobre el lugar de trabajo en el futuro.
Analizó una semana laboral típica mediante cinco modos de trabajo clave: trabajar solo, trabajar con otros en persona, trabajar con otros virtualmente, aprender y socializar.
Esto representó que no se trata del tiempo pasado en la oficina, sino del porcentaje total de tiempo de la semana, independientemente de dónde se realice el trabajo.
Así, observó que desde la pandemia, el tiempo dedicado a aprender y socializar se duplicó en Estados Unidos y el Reino Unido.
En conclusión, el tiempo dedicado a trabajar solo ha disminuido constantemente a lo largo de los años, de aproximadamente el 50 % al 35% de una semana típica.
Mientras que el tiempo dedicado a trabajar con otros (virtual y en persona) es ahora el modo de trabajo más importante, con un promedio global del 45% de una semana típica.
La diferencia entre trabajar con otras personas en persona y virtualmente no siempre es clara, debido a que las reuniones híbridas representan ahora el 57% de las reuniones celebradas en la oficina.
En varios de los países de nuestra última encuesta, fue la primera vez que realizó una encuesta sobre el lugar de trabajo; sin embargo, encontró que los trabajadores de cada país tienen estilos de trabajo similares.
Algunas diferencias sutiles fueron que los trabajadores de Canadá y México pasan la mayor cantidad de tiempo trabajando solos y los de Arabia Saudita y Filipinas pasan menos.
A su vez, los trabajadores del Sudeste Asiático, Medio Oriente y Estados Unidos pasan más tiempo aprendiendo y socializando que en otros países; sin embargo, el tiempo total dedicado a trabajar con otros fue notablemente similar.
Estas conductas también han generado nuevas tendencias de diseño clave que dan forma los lugares de trabajo que buscan los empleados en el regreso.
Para México y otros países, aspectos como las áreas de café y otros terceros lugares, dan forma al diseño de oficina flexible asumido por las empresas, que también están modificando sus políticas laborales.

MII AMO
Sedona es sede de la nueva propuesta de hospitalidad en Arizona, uno de los mejores destinos de bienestar en Estados Unidos.
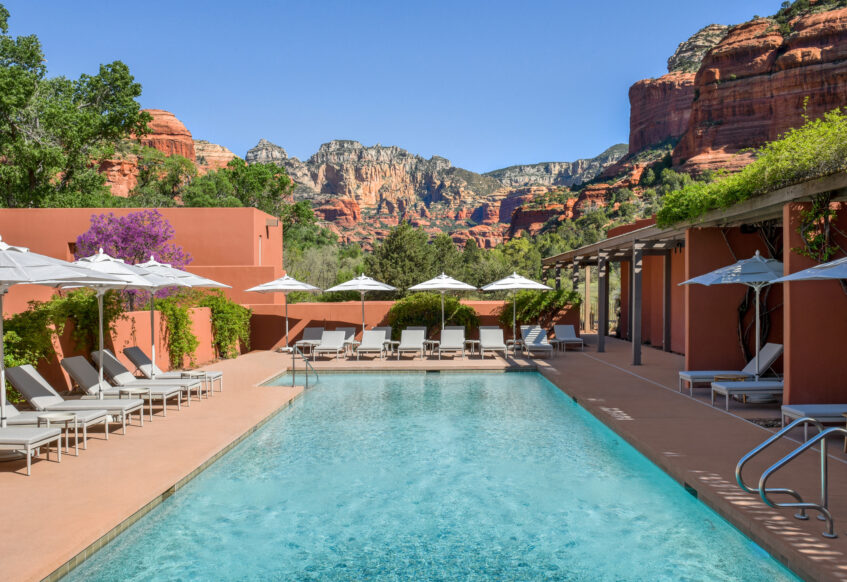
Luego de dos años de reformas, el resort busca ser una de las propuestas del destino.
Enclavado en el desierto de Arizona, el proyecto ofrece vistas amplias del Cañón Boynton desde donde se observan colinas de roca rojiza, cañones y bosques de pinos.
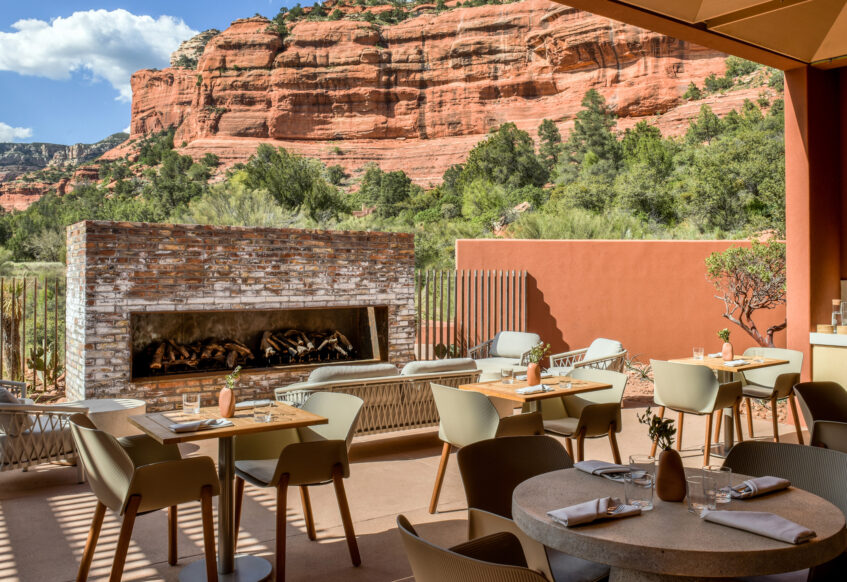
El color del paisaje se formó en el tiempo a partir de altas concentraciones de hierro y cuarzo en sus acantilados de arena, combinación que plantea según el concepto una combinación que crea alta energía electromagnética en la zona. El hierro oxidado en miles de años es el que da a la tierra el icónico color rojo.
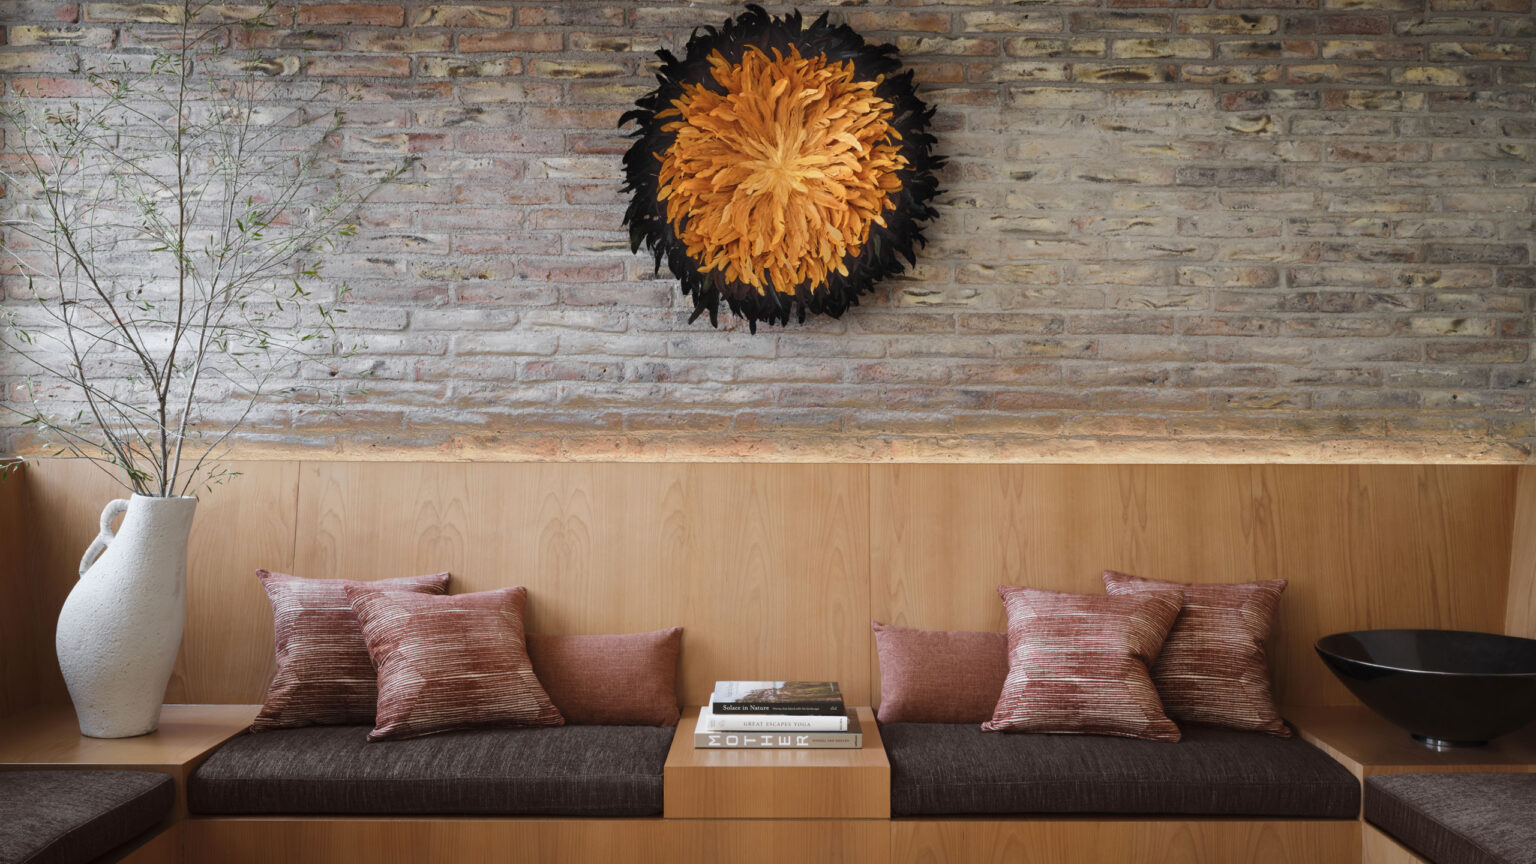
El desarrollo busca generar una opción de bienestar para la reconexión personal de los viajeros.
En el complejo se integraron 23 suites y casas pequeñas con salas de masaje, chimeneas e hidromasaje al aire libre.
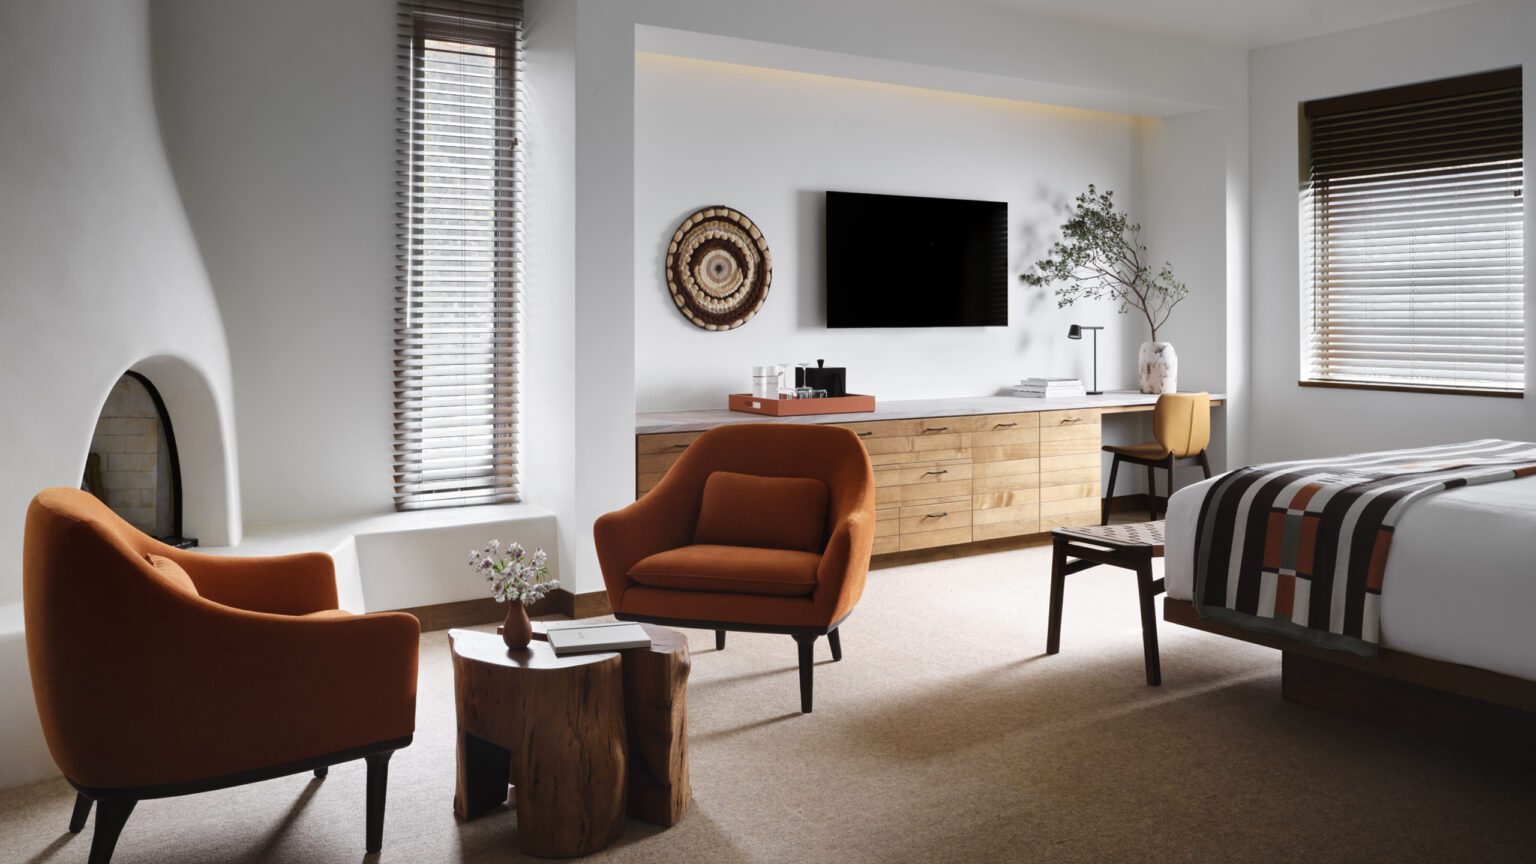
La oferta del espacio, reconocido desde 2001 por su liderazgo entre los resorts de bienestar, integra outdoor activities, así como una propuesta culinaria.
OPINIÓN - MUNDO HÍBRIDO
Las empresas preparan infraestructura y políticas para un regreso al mundo corporativo con modelos flexibles. Así: presencial y online es el nombre del juego en el regreso al trabajo.
CAP RATES II
La historia en el mercado de capitales e inversión inmobiliaria no es la misma para todos. La semana previa escribíamos del furor y percepción de inversionistas, desarrolladores y propietarios que se vive en el mercado industrial al que invade una ola que podría durar al menos 60 meses más.
No obstante, los cambios en las tasas de capitalización se mantienen ligados a la percepción de un mayor riesgo en los activos por la pandemia, en especial en segmentos como las oficinas.
Es el mercado corporativo que ha experimentado importantes desafíos para llegar al punto de equilibrio en tasas de desocupación, niveles de absorción neta, precios, un ajuste en el ritmo de nuevas edificaciones y procesos de reconversión.
Lo anterior ha generado una conducta de rendimientos por debajo de las expectativas y valuaciones que reflejan el escepticismo con que algunos ven una pronta recuperación, aunque analistas estiman que las oficinas encontrarían un punto de equilibrio hasta finales de 2024.
El mismo Reporte de Inversión en Bienes Raíces 2023 de la firma LOGAN México, mientras el sector industrial registró alzas en las rentas, revela que el sector de oficinas enfrenta incertidumbre por las altas tasas de disponibilidad con rentas a la baja y tasas de capitalización al alza.
Hace 3 años, los cap rates eran de 8.75% en oficinas, pero junio pasado escalaron hasta 12.04%.
En este lapso las tasas de rendimiento de los bonos a 10 años superaron las tasas de capitalización, ante la percepción de riesgo asociada a la deuda soberana en comparación con el sector inmobiliario.
Desde esta perspectiva es un hecho que el mercado industrial se ha beneficiado de una sólida dinámica de oferta y demanda, que en general mantiene las tasas de capitalización estables. No así en el mercado corporativo.
La percepción de inversionistas cambia y se ve en las tasas de descuento, afectadas internacionalmente por el alza en las tasas de interés y el costo de la deuda.
Este entorno mermó los márgenes operativos, elevando las tasas de descuento, aunque del mercado de oficinas y el retail, se esperan beneficios de una recuperación económica producto del nearshoring.
En junio pasado, las tasas de descuento en oficinas eran de 14 por ciento, sólo un punto por debajo de las de inmuebles dedicados a los servicios médicos que lideraban la tabla con 15%.
Hoy el mercado de oficinas de la Ciudad de México (CDMX) dispone de un inventario de 8 millones de m2 y una tasa de disponibilidad de 23.58%.
Newmark indica que la estabilidad del mercado se ve en las nuevas inversiones en edificios, cuyos propietarios buscan hacerlos más atractivos, además de los procesos de reconversión a vivienda o consultorios.
En el primer semestre del año, el inventario creció 73 mil m2, pero se observa una reducción de 38% en el espacio en proceso de construcción, que en este período se situaba en 797 mil m2.
Otro indicador que permite observar el momento corporativo es la tasa de descuento para el desarrollo, que en este segmento empezaron a disminuir a medida que las proyecciones de demanda se han vuelto más claras.
Lo anterior es resultado de las políticas corporativas de regreso al espacio de trabajo, que impulsan más las estructuras de trabajo híbridas, respecto a los esquemas de teletrabajo o home office.
Columna Entornos Inmobiliarios publicada en El Financiero|Bloomberg.
Fotografía: Distrito Santa Fe, Cherem.
OPINIÓN - HOME OFFICE
En la antesala de un home office regulado, sus alcances lucen limitados y abren la discusión sobre su real materialización en las empresas. El mundo corporativo parece abrazar con mejor expectativa los modelos híbridos.
E-COMMERCE DETONA PARQUES
Un negocio es una de las causas de la expansión industrial y logística en los corredores contiguos a las principales zonas de consumo: las ventas online del e-commerce.
Esta inercia puede observarse en el crecimiento de parques industriales de los últimos 3 años, ya que en 2020 había 350 parques.
Actualmente existen 425 parques industriales ubicados en 27 estados del país, de acuerdo con la Asociación Mexicana De Parques Industriales Privados (AMPIP).
En contraparte, EcommerceDB estima que el comercio electrónico crecerá en México a un ritmo anual del 13% entre 2022 y 2027 para alcanzar un valor de 60.7 mil millones de dólares al cierre de 2027.
En este sentido, Mario Miranda, Co-CEO y CRO de Infracommerce Latam asegura que “el e-commerce ha sabido usar estos espacios, aprovechando que están ubicados en zonas estratégicas, cerca de las ciudades y áreas industriales. Si el ritmo de crecimiento de estos parques continúa, esto se traduce en mayores herramientas de entrega, almacenamiento y logística inversa para el comercio digital”.
Es una tendencia que refleja números que complementan esa visión, como los datos de la Asociación Mexicana de Venta Online (AMVO), que establece un valor del mercado digital en 2022 por 528 mil millones de pesos mexicanos, equivalentes a 31 mil 454 millones de dólares.
Por lo tanto, estimaciones de Nuvei creen que el sector duplicará su valor en los próximos tres años.
En función de lo anterior, el crecimiento impactará nuevas naves industriales y bodegas, dentro y fuera de las ciudades. Son espacios al interior de parques industriales con dimensiones superiores a dos mil m2.
Por lo anterior, se prevé que la demanda de CEDIS (Centros de Distribución) regionales, con extensiones de 3 a 10 mil m2, crezca al ser puntos de conexión entre los almacenes centrales y las instalaciones de los proveedores, es decir en la periferia de ciudades como San Luis Potosí, Querétaro, Puebla o León.
En este sentido, Monex estima que en 2025 se duplicarán al menos los espacios destinados a logística en materia de comercio digital.
Miranda dice que sólo en los espacios destinados a la última milla existe un fuerte crecimiento debido a que son los puntos que seleccionan los pedidos conforme a la zona de reparto, además de ser receptores de devoluciones.
“Hemos notado que los comercios digitales están aprovechando los inmuebles industriales para usarlos como puntos de distribución, almacenamiento, entrega y sobre todo hay un crecimiento en la logística inversa para devolver, reparar o reciclar insumos tanto para el modelo B2B y B2C”, agrega el directivo.
CBRE estima que por cada mil millones de dólares de crecimiento en e-commerce, se requiere al menos 1 millón de pies cuadrados de área industrial para soportar la operación.
SON BUNYOLA
La hospitalidad mallorquina recibe una nueva propuesta de lujo, que se suma a los resorts del portafolio de Virgin Limited Edition.
Es un hotel que busca seguir las tendencias del destino, orientado a las vacaciones para viajeros de todas las edades.
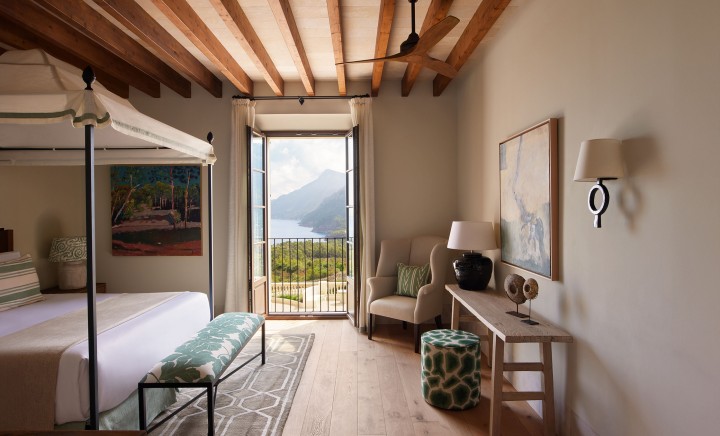 Ubicado en el corazón de la finca de mil 300 acres de Son Bunyola, en la Sierra de Tramuntana, el resort integró 26 habitaciones y suites desarrolladas para favorecer vistas 360 grados de la isla española.
Al centro de la propiedad se ubica una finca del siglo XVI que se une a las villas Sa Punt de S´Aguila, Son Balagueret y Sa Terra Rotja.
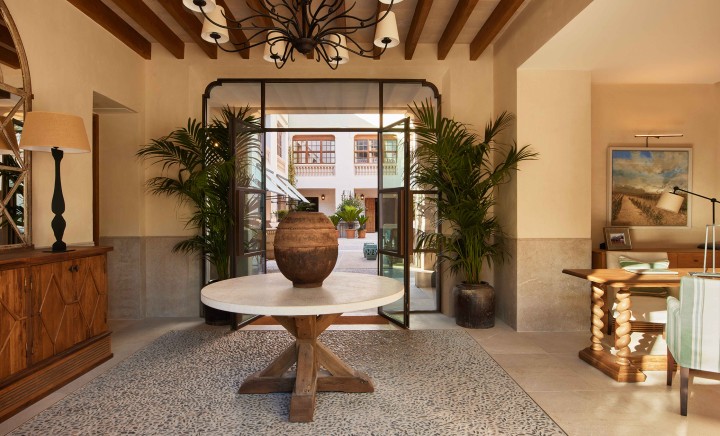 El diseño y proceso de restauración a cargo de las firmas locales Gras Reynés Architecture Stidio en colaboración con el interiorista Rialto Living, buscaron mantener el patrimonio histórico del edificio al incorporar materiales tradicionales y locales.
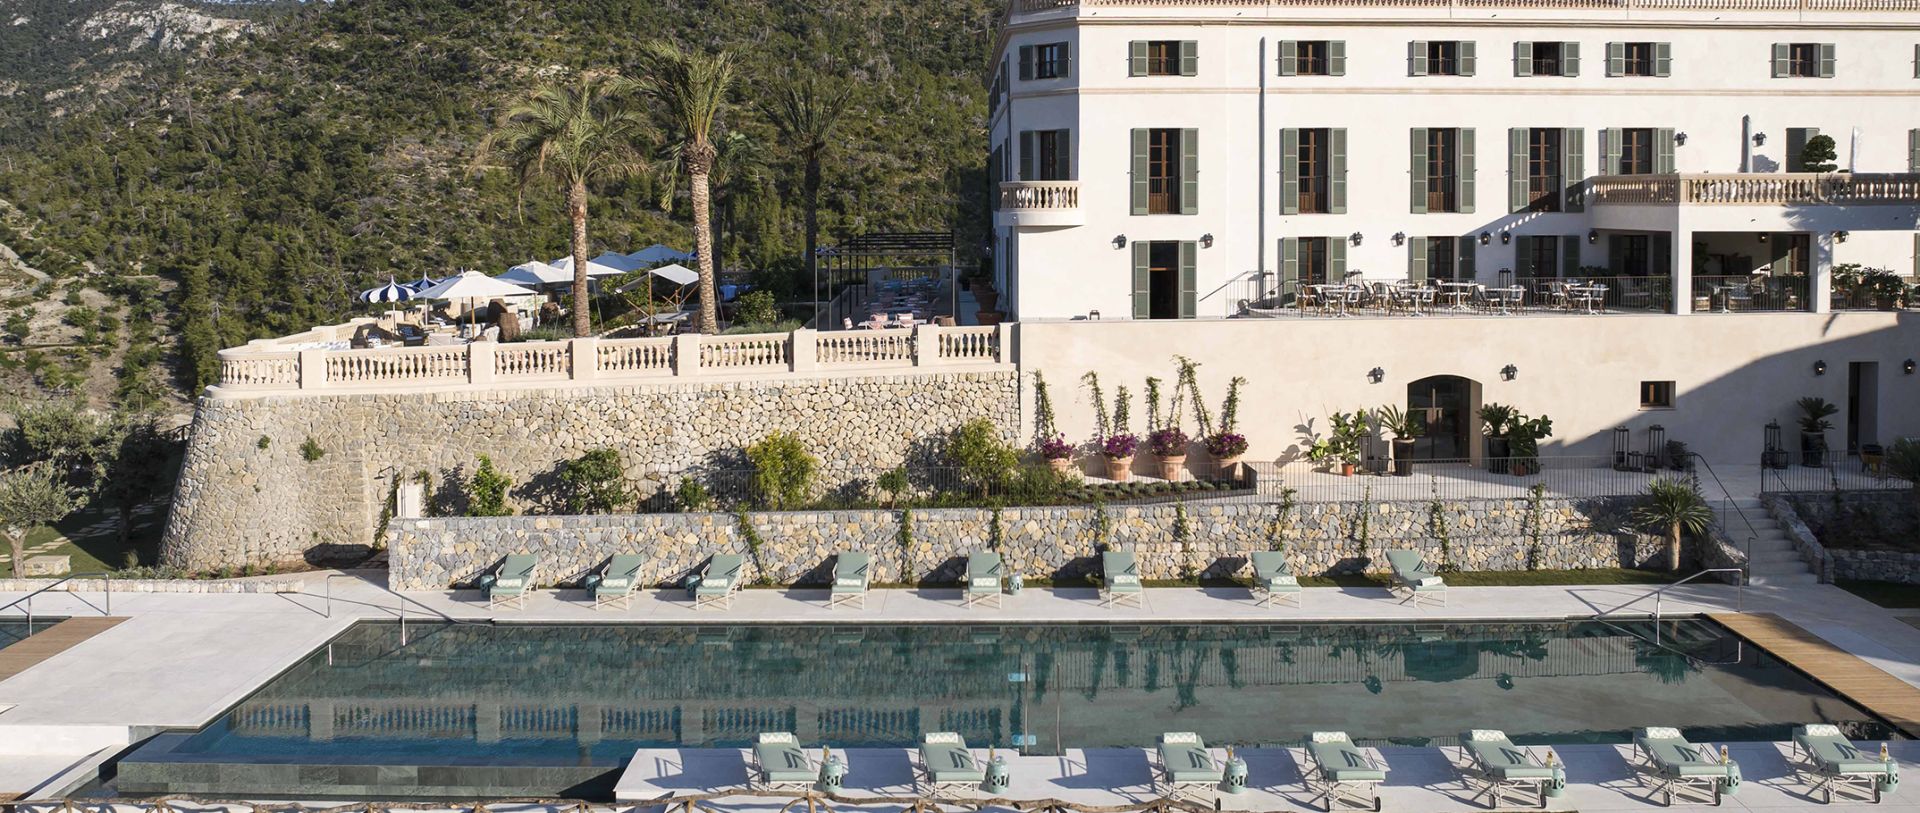 Las torres originales de la casa principal se transformaron en dos Tower Suites que cuentan con vistas a los viñedos y las montañas, además de la antigua prensa de oliva donde opera uno de los dos restaurantes y una terraza histórica donde se ubica la piscina.
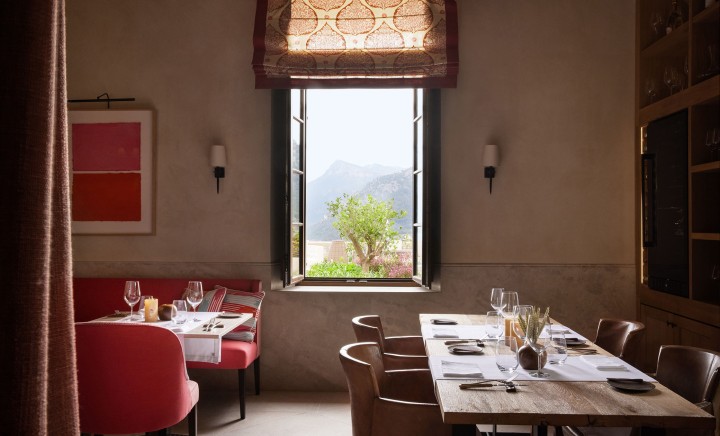 Asimismo por su ubicación los viajeros pueden acceder alas playas cercanas y las prácticas de senderismo, así como las experiencias creativas y culinarias.
CAP RATES E INVERSIÓN
El momento actual que vive el negocio modifica a profundidad la percepción de inversionistas, desarrolladores y propietarios sobre el valor de los inmuebles y el riesgo que implica ingresar a los distintos nichos.
Lo anterior es resultado del lugar en que esté: ganadores o perdedores.
A finales de 2020 la valuación se daba a partir de un entorno macroeconómico en que el Bono a 10 años se mantenía a la baja, producto de la política monetaria del banco central del país.
En ese momento, el incremento en las tasas de capitalización obedecía a la percepción de un mayor riesgo en los activos por la pandemia, y las actividades de compra con precios bajos que ejercieron algunos jugadores con respaldo financiero.
Otros factores determinaron la compresión e incremento de los distintos cap rates, por lo que el mercado de capitales entraba en una fase estratégica.
Existían escenarios y momentos en el ciclo, que establecieron valores diferenciadores. En ese momento, SiiLA arrojó un cap rate terminal promedio de 8.75% en oficinas, 8.20% en industrial y de 11% en retail que estaban dispuestos a requerir de los activos en tiempos de inestabilidad en las rentas.
En la segunda mitad de 2023, la situación es distinta: tipo de cambio, inflación al alza y un escenario específico de cada mercado integran una nueva ecuación.
Hace unos días, la firma de valuación LOGAN México, que lideran Andrés Robayo y Robert L. Dragoo, presentó el Reporte de Inversión en Bienes Raíces 2023, perspectiva que une el resultado a junio de una encuesta a inversionistas y gestores, así como las tendencias del mercado.
El reporte establece que los inversionistas esperan un rendimiento estándar de 20% para inversiones oportunas y de desarrollo, con un enfoque especial en expandir y desarrollar parques industriales.
Determinó que el historial es el factor más importante, en especial cuando se trata de un mercado industrial con oferta insuficiente, que requiere un flujo de proyectos para aprovechar el momento del ciclo.
Manifestaron cautela en expandir inversiones en otro tipo de activos, e incluso diversificar en el extranjero y los momentos de salida considerados clave en el ciclo de inversión.
En este sentido, ante la aceleración drástica del último bienio, la propiedad industrial promedio se vendió $676.8 dls por m2 en 2021 respecto a los $848.2/m2 a junio de 2023, un cambio equivalente a un incremento interanual de 25.3% ajustado por un riesgo de 12%.
Aquí las tasas de capitalización más bajas, obedecen a la expectativa de crecimiento en las rentas, mismas que podrían en el tiempo reflejar otros niveles cuando los contratos de arrendamiento se renueven y construyan nuevas bodegas.
Fue en el segmento de activos industriales bajo administración, el indicador que mayor impacto influenciado por la adquisición del portafolio Zeus por parte de Fibra Monterrey.
En el aumento en rentas resultado de la demanda histórica y baja en la demanda, se ve un impulso a la baja en las tasas de capitalización de hasta 7.71%, que recibirá en el largo plazo el beneficio de una tendencia de reubicación de la manufactura desde Asia a México acelerada en sectores electrónicos, muebles y fabricación automotriz.
Es una migración que impacta los mercados industriales de Juárez, Tijuana, Monterrey, Reynosa y Saltillo.
Sin duda, aspectos relevantes para entender a este segmento. Otros viven un momento distinto, del cual comentaremos en nuestra próxima entrega.
Columna Entornos Inmobiliarios publicada en El Financiero|Bloomberg.
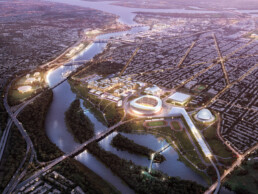
Fotografía: Proyecto Whashington 2024, Gensler.
DESAFÍOS LAST MILE
Disponibilidad, competencia en usos de suelo y normatividad ponen a prueba al negocio inmobiliario involucrado en esta ola, fortalecida durante los años de la pandemia por el COVID 19.
Se trata de un negocio en el que participan retailers tradicionales y digitales, operadores de dark stores y dark kitchens, así como inversionistas y desarrolladores con espacios físicos que permitan su operación.
Un análisis desarrollado por Colliers establecía desde 2021 el desafío de establecer centros operativos de Last Mile ubicados dentro de las áreas urbanas, en ciudades con una alta densidad de población y altos grados de consolidación urbana.
Ante esta situación, de la cual Ciudad de México es un ejemplo, es un hecho la gran escasez de inmuebles adecuados desde el punto de vista operativo.
Si bien, la mayoría de las ciudades grandes y medias conservan antiguas zonas industriales en su interior, un gran número de zonas no coinciden o no están cerca de las áreas donde se encuentra el mercado objetivo; o bien, presentan una marcada obsolescencia física que resta eficiencia y fuertes presiones de reconversión urbana hacia usos no industriales.
Por otra parte, la competencia de usos de suelo, se genera debido a que los sitios que pueden funcionar adecuadamente para el Last Mile, también son propicios para vivienda, comercio o servicios, hecho que crea una absorción de valores del suelo más altos.
No menos importante es la falta de una la normatividad de desarrollo urbano actual, a fin de favorecer la apertura y operación de un nuevo nodo Last Mile.
Actualmente estos centros de operación, sus requerimientos y sus efectos sobre el entorno urbano, no están al 100% considerados por autoridades, a fin de que puedan normarse de manera adecuada, evitando una sobrerregulación o su exclusión por el simple hecho de no estar previstos o entendidos.
Por tanto, son los microcentros de distribución y micro instalaciones de producción, categorías de instalaciones de la última milla que han permitido abrir espacios para la demanda de quienes participan en este nicho.
Fue el crecimiento explosivo de 2020 que generó una dinámica más allá de lo planeado, incluso entre los operadores. Desde ese momento, en la industria se cuestionó la permanencia de la demanda de este tipo de espacios, ya que si bien el consumidor regresó a los espacios físicos de restaurantes, tiendas y centros comerciales, las compras en línea se han mantenido como factor importante de los hábitos de consumo.
El análisis destaca también ante las condiciones de consumo, la expansión del stock inmobiliario dedicado al Last Mile como una situación que demanda flexibilidad de los usuarios, oferentes y autoridades.
THE HOMESTEAD
Los resorts de alta gama evolucionaron el descanso de lujo con esta propuesta en Sudáfrica.
Pese a estar inmerso en una tendencia de atraso en su apertura, The Homestead este alojamiento ecológico de ultralujo ubicado en la reserva privada de caza de Nambiti, en la región de KwaZulu-Natal de Sudáfrica, libre de malaria busca nutrir la oferta de descanso en la región.
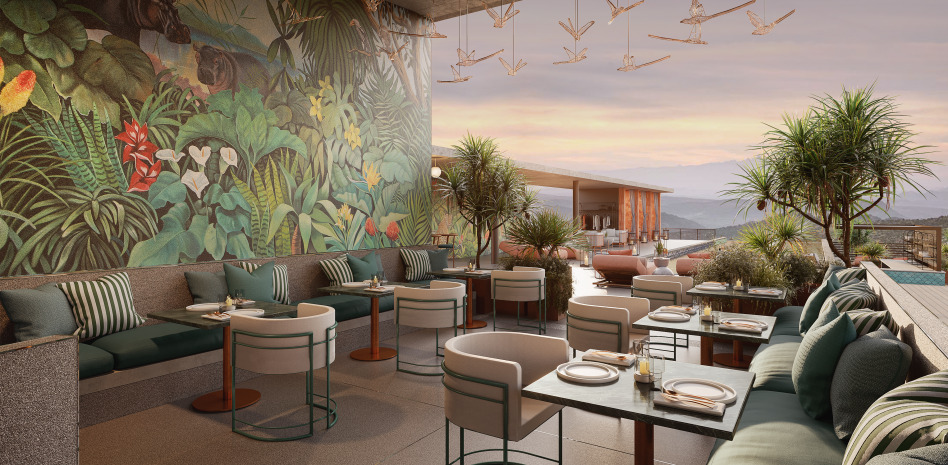
Nutrido de historia y tecnología, el nuevo safari lodge está tallado en piedra de hierro local y su techo está plantado con pastos autóctonos, integrando The Homestead en el entorno natural.
The Homestead permitirá en su operación observar más de 50 especies de mamíferos protegidas y más de 300 especies de aves.
En su interior incorpora doce suites, seis de las cuales están orientadas a parejas o aventureros solitarios. A su vez, seis suites pueden conectarse entre sí para familias y grupos más grandes, además de que la propiedad se puede reservar para eventos.
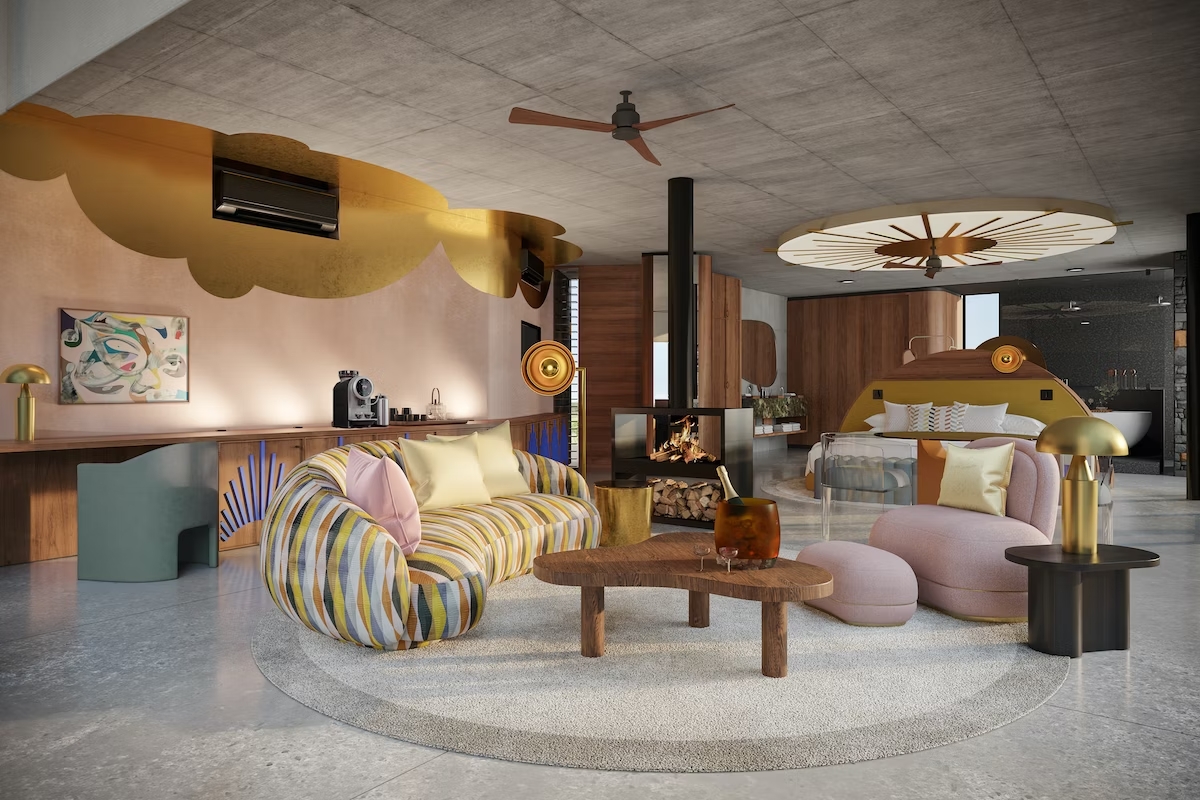 La operación del resort viene de un 2022 considerado en la industria como un período de ensayo general para una normalidad largamente esperada en el sector y 2023 será un lapso importante para quienes tienen la vista puesta en los viajes de lujo.
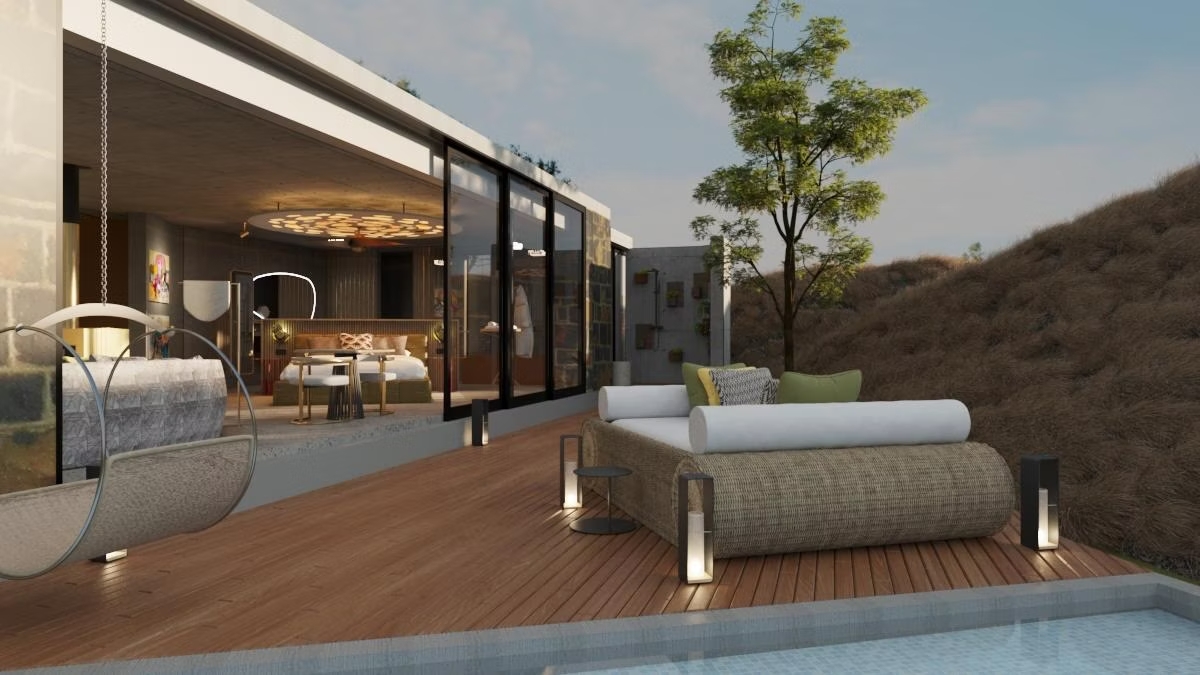
En sus amenidades se incluyen safaris en vehículos eléctricos, puestas de sol en la terraza que permiten observar los animales en el abrevadero, clases de cocina con chefs reconocidos, baños en las cascadas de las montañas Drakensberg y las estrellas celestiales de la región.