
RETAIL REINVENTA EXPERIENCIAS
La presencia omnicanal, pero sobre todo la experiencia del consumidor es clave en la forma que el regreso a los espacios de compra favorecerá la recuperación del retail, tras el impacto que dejó el COVID-19.
Han pasado 8 años desde que el tema irrumpió en la actividad comercial de América Latina.
Publicidad tradicional, páginas web, aplicaciones, redes sociales y sofisticados sistemas para medir las preferencias de los consumidores son elementos que en este lapso en distintas áreas del real estate.
Es por ello que el e-commerce ha sido desde entonces un nuevo canal de comercialización que ha roto en tiempo récord el hielo en sectores consolidados como los parques industriales donde la creciente demanda de centros de logística es un hecho detonado por la pandemia.
Las ventas por internet replantearon la superficie rentable requerida para la operación de cadenas comerciales y retailers, pero también los centros de almacenamiento se convirtieron en clave para distribuir con costos y tiempos específicos al nuevo comprador.
Lo sucedido los últimos 18 meses hizo replantear a las cadenas minoristas el enfoque de la comercialización. Como sugiere la empresa Revieve, especializada en la experiencia de marca personalizada impulsada digitalmente, se trata de un cambio de fondo regido por 5 tendencias.
Lo anterior se relaciona con el hecho de que el lugar de compra debe ser múltiple, las tiendas deben ser flexibles para operar como showrooms o centros de abastecimiento, las entregas a domicilio se digitalizan de cara a acortar los tiempos de entrega.
Su visión se basa en datos como los compartidos por McKinsey sobre las afectaciones al ecosistema de las tiendas físicas, que sólo en Estados Unidos impactó 44 por ciento de las tiendas convertidas durante el distanciamiento social en centros de distribución.
La firma encuestó y el resultado reveló que hasta 57% de las tiendas físicas serán centros de distribución para atender la creciente demanda de compras online y recolección física.
Por ende, reflexiona, las cadenas minoristas deben pensar en la adopción de nuevas iniciativas digitales que sean complementadas por experiencias memorables. Se trata de una combinación de códigos QR, espejos inteligentes, señalética digital y teléfonos inteligentes.
En síntesis, tener como objetivo final vender la idea, la esencia y los valores de la marca más no mover el producto. Ahora, las tiendas deben ser vistas bajo un modelo distinto como el store as media, que les permite adoptar iniciativas digitales y brindar experiencias memorables.
Pero el tema no termina en eso. El comercio digital también es social. Las marcas de lujo, de acuerdo con la firma Coresight Research, vendieron a través del streaming como una actividad que en Estados Unidos alcanzará los 25 mil millones de dólares en ventas hacia 2023.
Lo hizo Gucci en 2021 que al combinar el live streaming, la narrativa digital y el comercio de primer nivel, alcanzó 10 millones de acciones de engagement mensuales.
Viacom Study descubrió que 30% de los adolescentes y millennials de la Generación Z, tomaron a YouTube como el principal canal de información, vía reseñas y tutoriales.
Esto representa que los retailers se conviertan en una plataforma única para sus productos. Se sabe que Nordstrom vinculó sus ofertas de productos digitales y físicos en 10 mercados para cuadruplicar la selección disponible con entrega al día siguiente, mientras amplía las opciones de recolección.
Por lo anterior, un enfoque único para la innovación y el portafolio de productos encuentran su estructura en las plataformas de minoristas, dado que al comprador no le es representativo la plataforma por utilizar, sino la expectativa de experiencia de cliente sin fricciones, donde la calidad, el precio y el servicio sean consistentes en todos los canales de compra.
Al igual que en otros nichos del real estate los modelos de compra híbridas alojados en los ecosistemas minoristas de próxima generación, son la regla a seguir en tiempos de disrupción en especial de los bienes de consumo.
Artículo publicado en El Financiero|Bloomberg

FLEX SPACE RECAP
Entender la vida en los espacios tras el COVID19 es imposible sin asumir la llegada de las estructuras y modelos flexibles. En esta serie, revisamos las estrategias para el nuevo escenario con #Newcomb Associates, #Comunal y #WeWork.

MARKETPLACE APUNTALA RETAILERS
Las ventas online crearon retos, pero amplias oportunidades de crecimiento para las startups.
En especial lo que ha representado en el tiempo de la pandemia las ventas online, apuntaladas por el modelo de negocios del Marketplace, en especial a las empresas de reciente creación.
En el último año, las startups crecieron aceleradamente en América Latina.
De acuerdo con cifras de LAVCA (Association for Private Capital Investment en Latinoamérica), en el segundo trimestre de 2021, captaron más de 6.2 billones de dólares en inversiones de capital, equivalente a más del doble que los 2.6 billones en el mismo período el año pasado, monto que superó los 4.1 millones invertidos durante todo el 2020.
A su vez, los sitios de comercio electrónico que operan como marketplaces tipo Amazon y Mercado Libre se constituyeron en opciones que facilitaron la comercialización y entrega de productos en el período.
A través de este tipo de comercio y modelos de negocio, este segmento de empresas logrado cubrir la demanda de entregas a domicilio y delivery de todo tipo de productos y servicios.
Cifras de la empresa de investigación de mercado, Euromonitor International, revelan que las ventas de entrega a domicilio en Latinoamérica aumentaron más de 51% el año pasado.
En este contexto, las startups han encontrado en los expertos en logística a su máximo aliado para hacer llegar sus productos de manera rápida y efectiva, y al mismo tiempo crecer sus ventas.
“Las startups latinoamericanas están usando plataformas de logística desde dos vías: para aprovechar la infraestructura on-demand y lanzar sus operaciones, y para beneficiarse de nuestros modelos de expansión por ciudad para crecer con nosotros. A nivel industria, existen dos tipos de startups: de servicios, a las que las apoyamos como brazo operativo, y de productos, a las que brindamos la distribución”, explica Daniel Meléndez, Country Manager en México de Picap, plataforma de soluciones logísticas en América Latina.
Y es que la logística no sólo favorece el aumento de productividad de una empresa, sino que acorta la brecha entre consumidor-producto y representa un área de crecimiento e innovación.
Independiente al giro al que pertenezcan, en la venta de mercancía, productos de consumo masivo, restaurantes, farmacias o tiendas de ropa, las empresas tienen más oportunidades de crecimiento a partir de la incorporación de herramientas de logística a sus procesos logísticos.
AMANJIWO
En el corazón cultural de Java, Indonesia, este resort busca recuperar viajeros globales tras los días de pandemia.
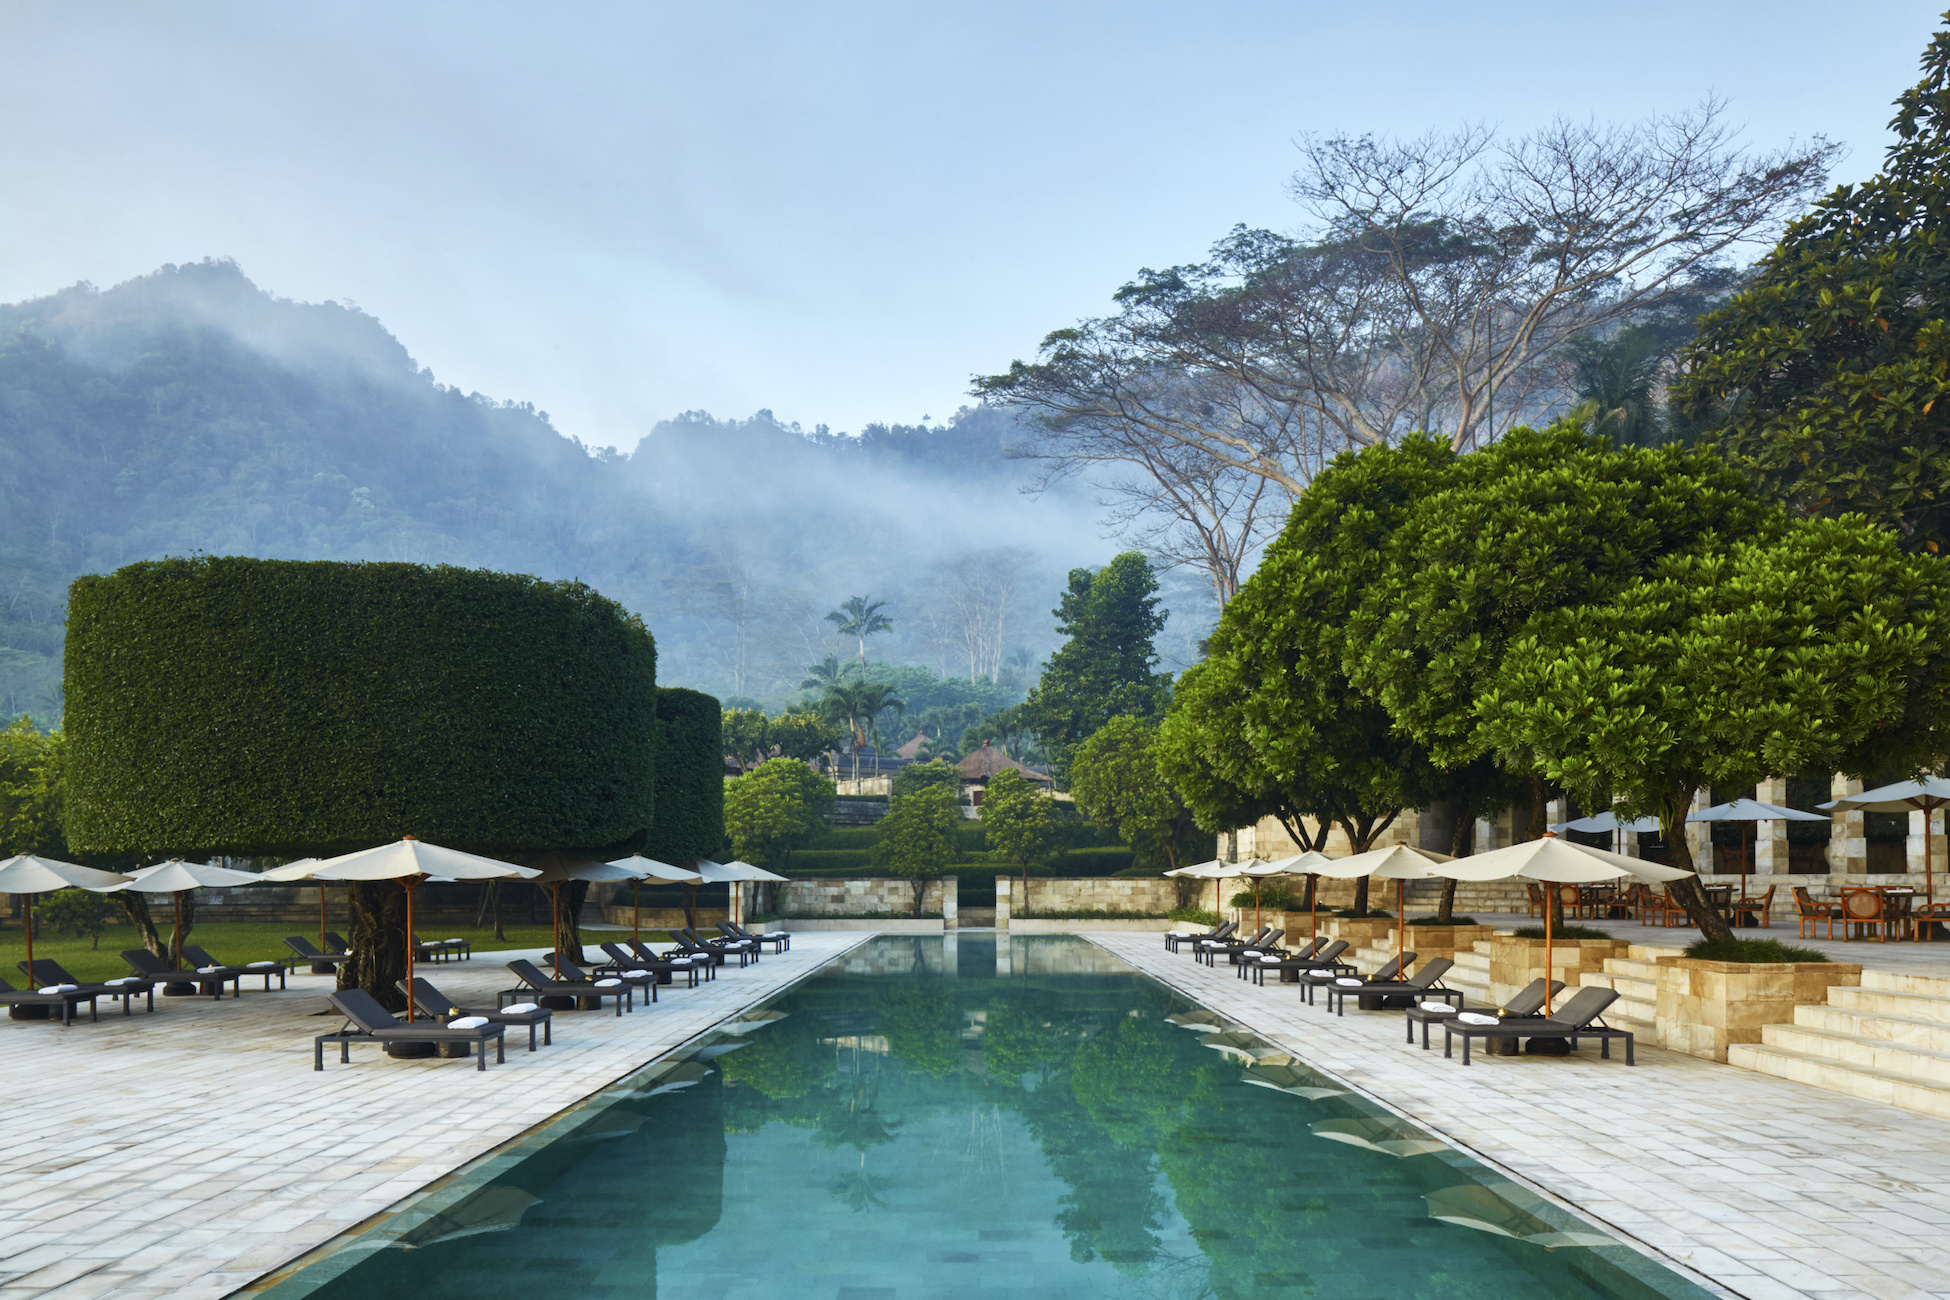
Con vistas al Borobudur, declarado Patrimonio de la Humanidad por la UNESCO, el hotel tiene acceso a las atracciones históricas y naturales de la región.
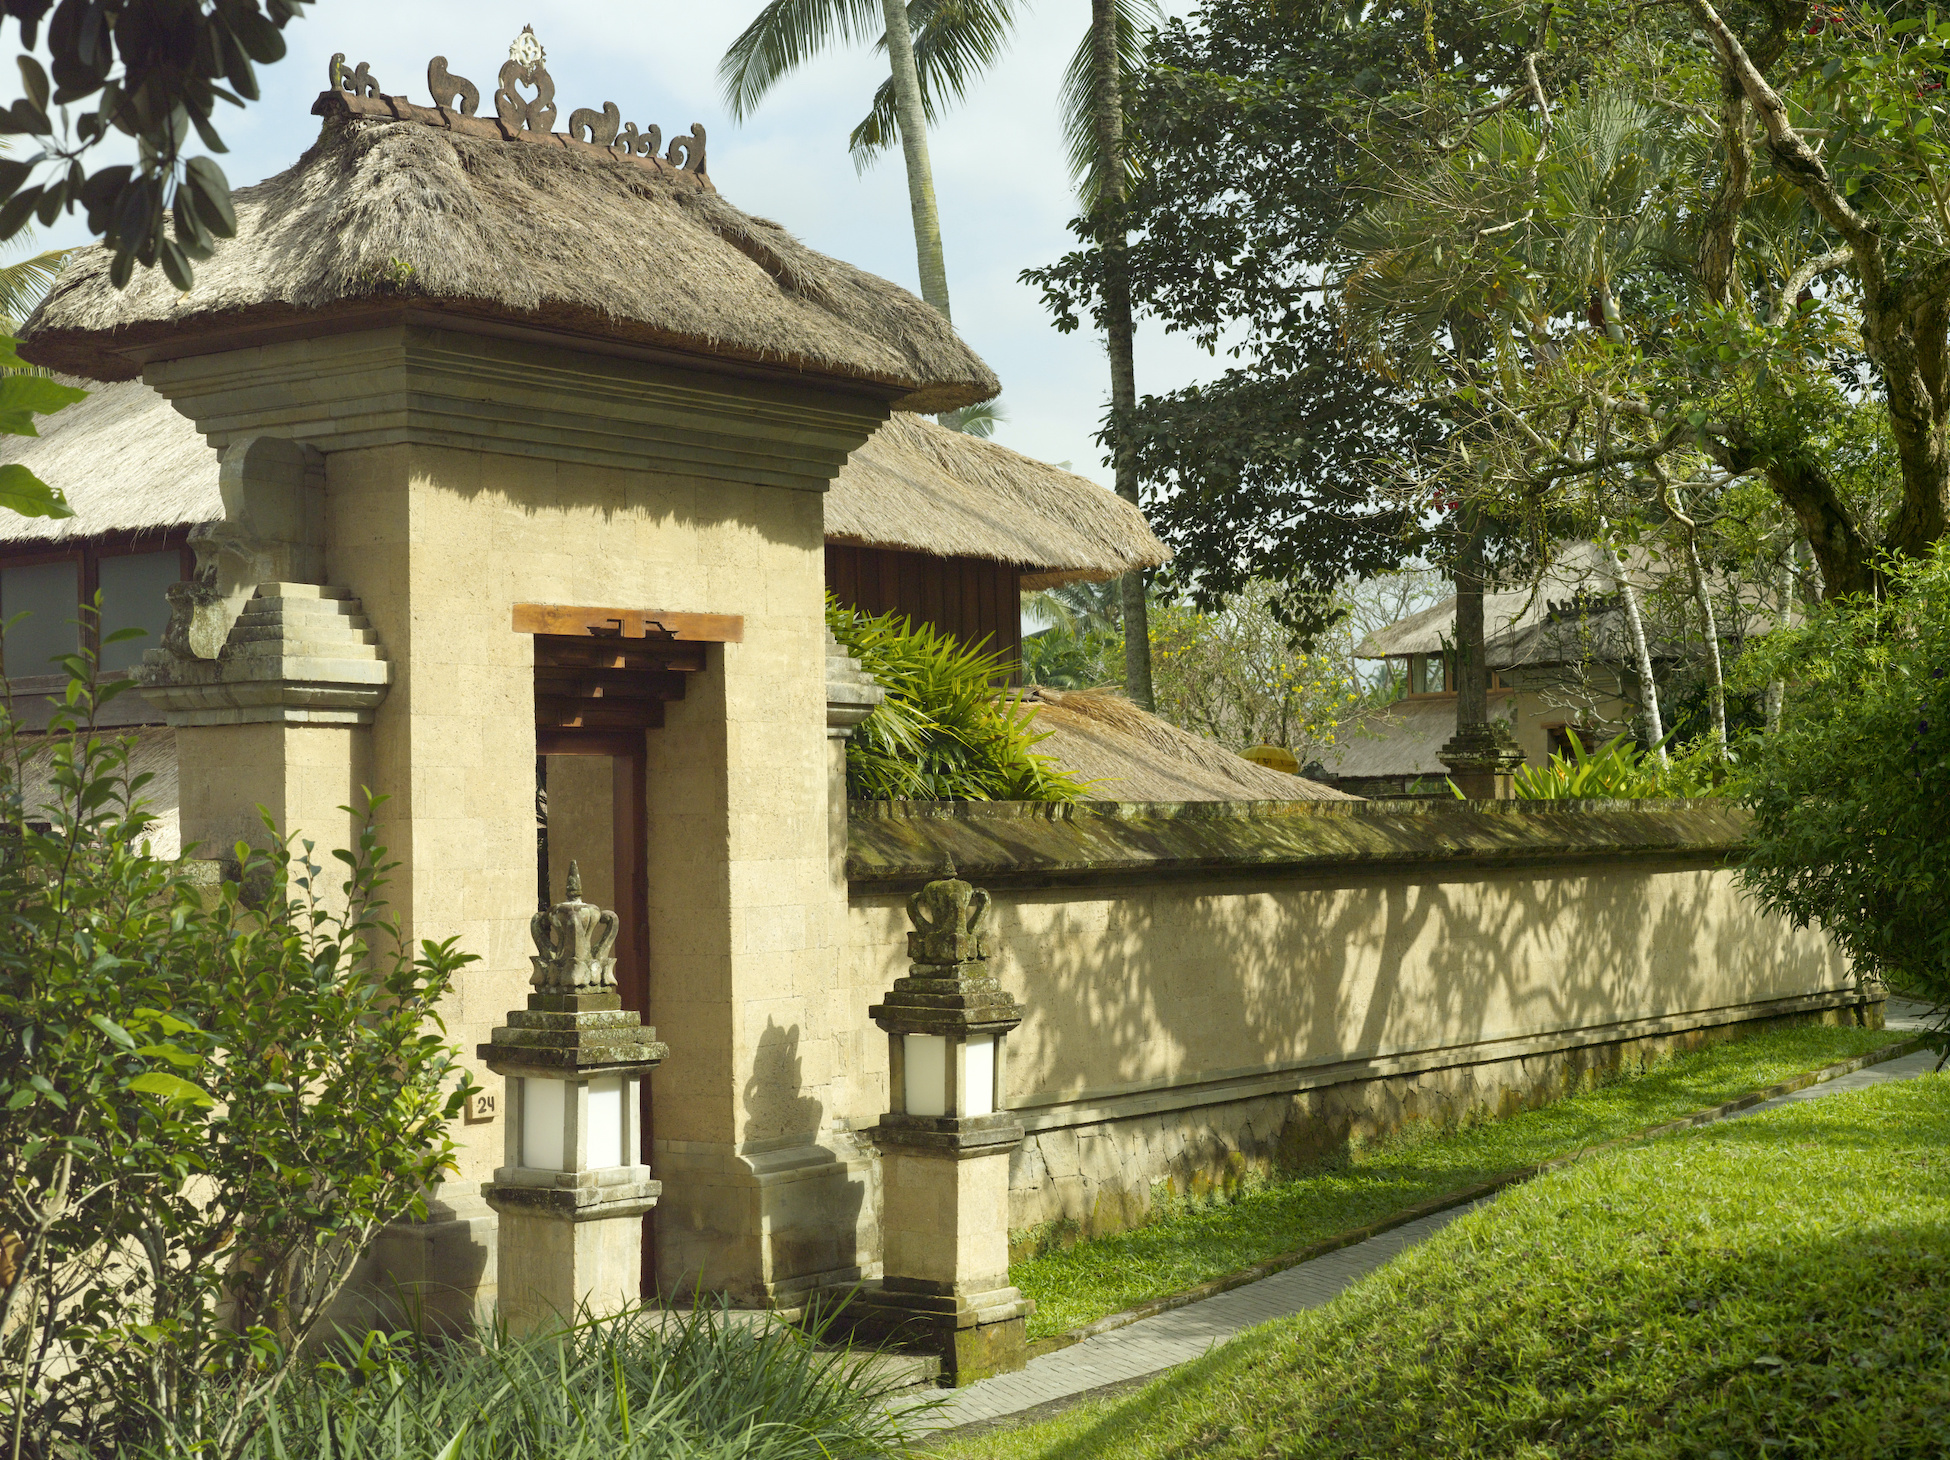
La perspectiva visual de Amanjiwo da acceso al santuario budista más grande del mundo, que adicionalmente está rodeado por escenarios de selva tropical, colinas y arrozales.
El complejo turístico se desplanta en forma de cascada desde una rotonda colina que llega a una piscina.
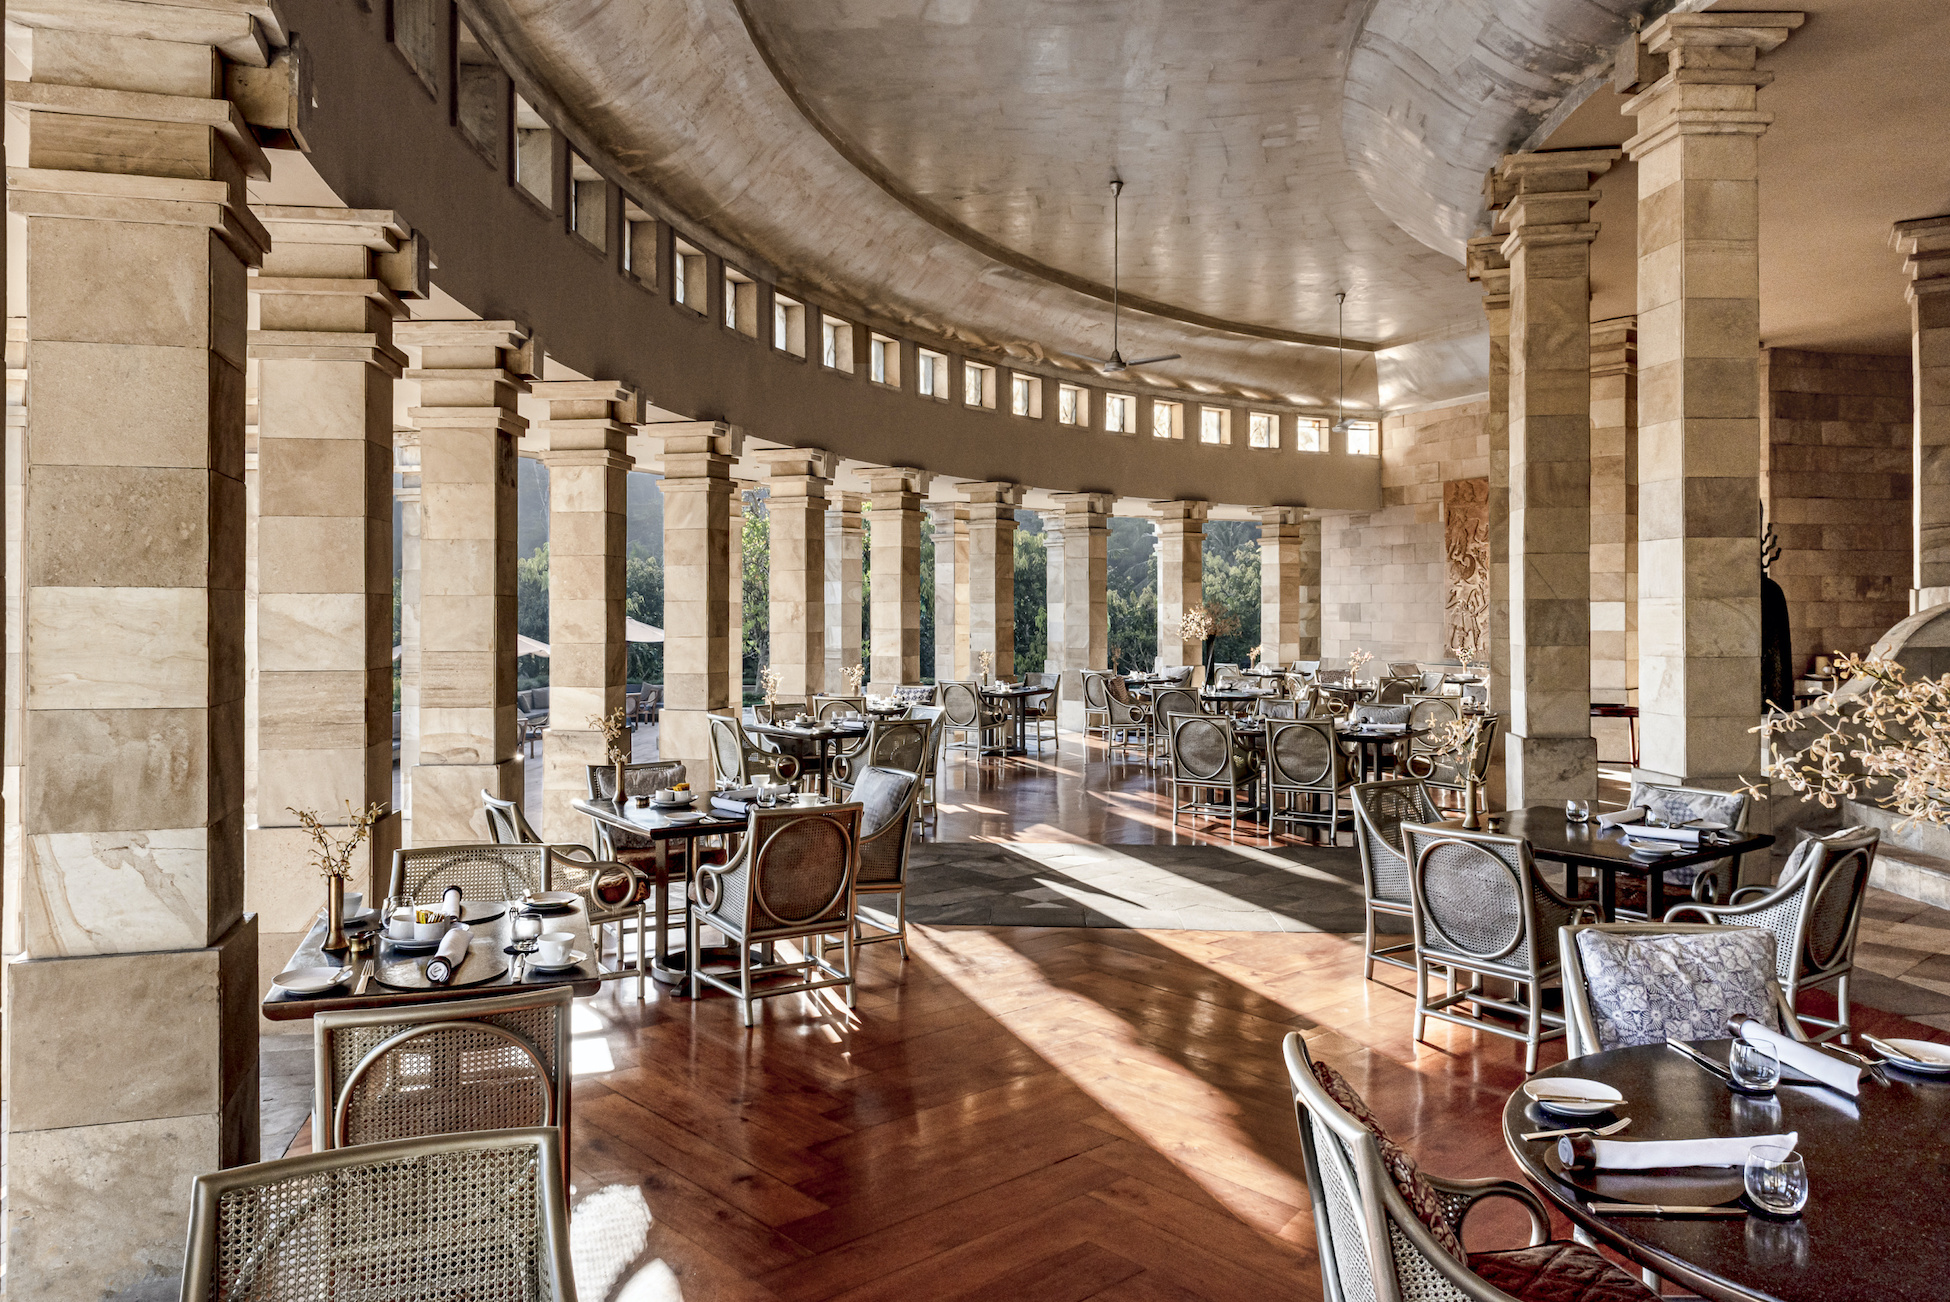
Como otros sitios de hospitalidad de lujo, integra en su oferta gastronómica las creaciones de los chefs Ray Adriansyah, quien además es copropietario de Locavore y Nusantara y Maxie millian, chef principal de Apéritif.
OFICINAS ALARGAN RECUPERACIÓN
Los retos del regreso no son exclusivos de hoteles, centros comerciales y otros inmuebles. Sin embargo, son las oficinas el nicho del negocio inmobiliario que mayores desafíos enfrenta ante el inconcluso proceso de políticas inmobiliarias en definición.
Este solo hecho es determinante en el impacto que genera para la recuperación del mercado corporativo en las principales ciudades del país.
Distintas percepciones sobre la recuperación muestran la profundidad del daño que causaron meses de inactividad corporativa, el efecto del menor dinamismo económico, una sobre oferta preexistente y miles de m2 en proceso de construcción que se siguen agregando al mercado.
En su encuentro anual reciente los miembros con actividad corporativa de la Asociación Mexicana de FIBRAs (Fideicomisos de Inversión en Bienes Raíces) Inmobiliarias, reconocieron que el dinamismo de ocupación llegaría hasta 2023.
Existen otros datos que son reveladores del por qué de esta percepción.
Uno de ellos es la tasa de desocupación. Mientras las firmas de servicios inmobiliarios reportan para la Ciudad de México (CDMX) una tasa promedio de 23.56%, las FIBRAS reconocen una tasa de desocupación promedio en distintas ciudades del país de 34%.
Ambos porcentajes aplican para un mercado que tiene una oferta de 1.7 millones de m2 hasta septiembre pasado, además de que este indicador creció 25% en el último año, de acuerdo con JLL.
Otro factor no menos importante son las evaluaciones que los inquilinos siguen haciendo del metraje real que demandará su operación: satelital, híbrida o flexible. Esto ha provocado que apenas 39% de los 245 mil m2 de movimiento registrado en el período haya correspondido a demanda neta.
Los cuestionamientos sobre el entorno que priva en la actividad corporativa es el rol que jugarán los actores del mercado, en momentos en que la actividad de los últimos meses estuvo marcada por las numerosas renegociaciones de contratos y reubicaciones de inquilinos.
Y es que los cambios de sede, no necesariamente reflejan el famoso fly to quality que se da en momentos como el que se vive actualmente, justo cuando existe del lado del inquilino una posición de ventaja en las negociaciones.
Pero la gran pregunta es cómo podrán lidiar FIBRAS y otros propietarios de edificios de oficinas con nuevas estructuras de contratación, que van dejando de lado los plazos medianos y largos, al igual que las superficies habituales.
La referencia del tiempo perdido tras la pandemia es 2019, aunque justo en ese año la demanda total había mostrado un descenso, dado que ya se observaba un ajuste de cambio de sexenio y lento crecimiento económico.
Prácticamente todas las firmas de corretaje global con presencia en México han analizado por demás los distintos escenarios. Coinciden en una recuperación que supera los 24 meses, aunque lo cierto es que como Datoz ha previsto, el inventario actual representa para la CDMX, 7 años de disponibilidad, la misma proporción para Monterrey y de 3 años en Guadalajara.
Para la Ciudad de México dicha previsión se basa en los 1.3 millones de m2 en construcción que se agregarán hacia 2023 a Reforma, Insurgentes y Polanco.
De cumplirse los pronósticos, es un hecho que la recuperación de este mercado no será en el corto plazo y que las fórmulas para superar el entorno requerirá como en otras etapas bajas del ciclo, de ingenio y flexibilidad.
Artículo publicado en El Financiero|Bloomberg
FLEX SPACE III - EL COWORKING
La flexibilidad en las oficinas aceleró su crecimiento tras la pandemia. De su evolución y el rol de operadores de oficinas conversamos con Eduardo Molina, VP de Growth en Latinoamérica para la firma WeWork
#FlexSpace #Tendencias2021 #Entrevista3ideas
VIVIENDA AJUSTA PARÁMETROS
La Zona Metropolitana de la Ciudad de México (ZMCDMX) redimensiona tamaño promedio de unidades para favorecer el acceso a precios asequibles.
En su Informe de Coyuntura Inmobiliaria la firma Tinsa México revela que el tamaño promedio de las unidades de vivienda en la zona metropolitana de la CDMX experimentaron un ajuste para alcanzar precios accesibles al consumidor.
De esta manera, el tamaño promedio de la vivienda es actualmente de 89.5 m2 con un valor por m2 de $38 mil 023 pesos.
El reporte señala también que durante el tercer trimestre se desplazaron 4 mil 963 unidades de vivienda nueva en el mercado inmobiliario de la Zona Metropolitana de la Ciudad de México, que incluye los municipios conurbados del Estado de México e Hidalgo).
Lo anterior representa una desaceleración general anual de -2.8% y del -5.6% frente al trimestre anterior en las unidades vendidas.
“La desaceleración está generada principalmente por la variación negativa en la venta de los segmentos medios con una disminución de -18.8%, mientras que los segmentos de interés social mostraron una variación de 3.8% y los de Residencial y Residencial Plus de 23%, aún sin alcanzar las cifras previas a la pandemia, pero con una ligera recuperación impulsada por nuevos proyectos”, asegura Jesús Orozco de la Fuente, director general de Tinsa México.
La variación general anual fue de -2.8% al cierre del último período y de -5.6% trimestral. Los datos son reveladores porque la zona Norte participó con el 42.3 por ciento del volumen de ventas.
En el lapso de referencia se registraron 1,551 proyectos activos, lo que representa una disminución de -1.4%, 90% de los cuales corresponde a proyectos de vivienda vertical.
Respecto al stock disponible en el último trimestre, la zona presentó una variación trimestral del 3.1%, pasando de 56,061 a 57,781 unidades disponibles.
Por su parte, los precios por m2 presentaron una variación trimestral del 0.1% y -2.4% anual. Y no solo eso, una parte representativa de los desarrollos, principalmente en segmentos altos, mantienen estrategias con descuentos y promociones desde que inició la pandemia.
CAERULA MAR
En la más grande y menos habitada isla de Bahamas opera este refugio boutique.
Esta combinación integrada a una exuberante vegetación permite crear una oferta que destaca entre las 700 islas y cayos del país caribeño.
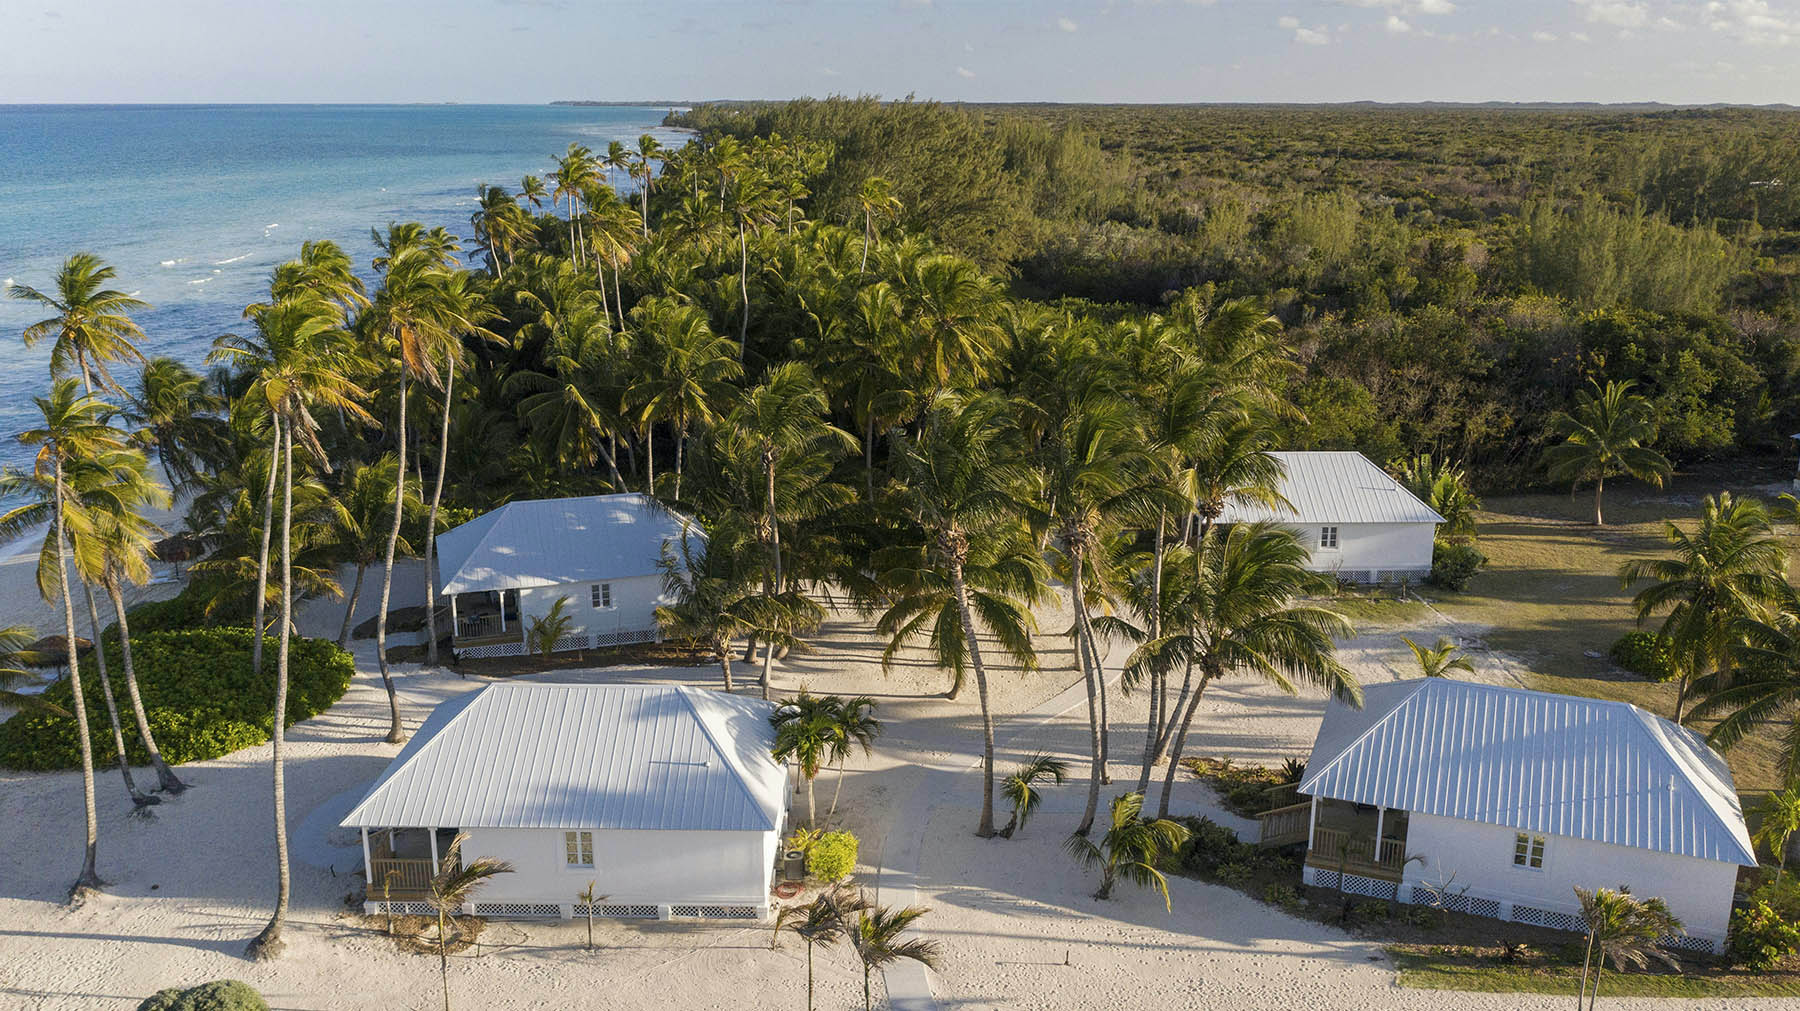 Conocido también como el gigante durmiente, en el club de Caerula inaguruado el año pasado, existe una población de dos mil personas y una estación de servicio.
Este recinto tiene en su historia el toque generado por sus propietarios, las estrellas canadienses Bryan y Sarah Baeumler, que documentaron la transformación del entonces complejo abandonado en su programa Renovation Island.
Se trata de un hotel con frente a la playa donde se integraron 18 habitaciones y cuatro villas, cada una decorada con estilo caribeño contemporáneo. Es una propuesta interiorista que mezcla cálidos neutros y texturas naturales como la piedra y la paja.
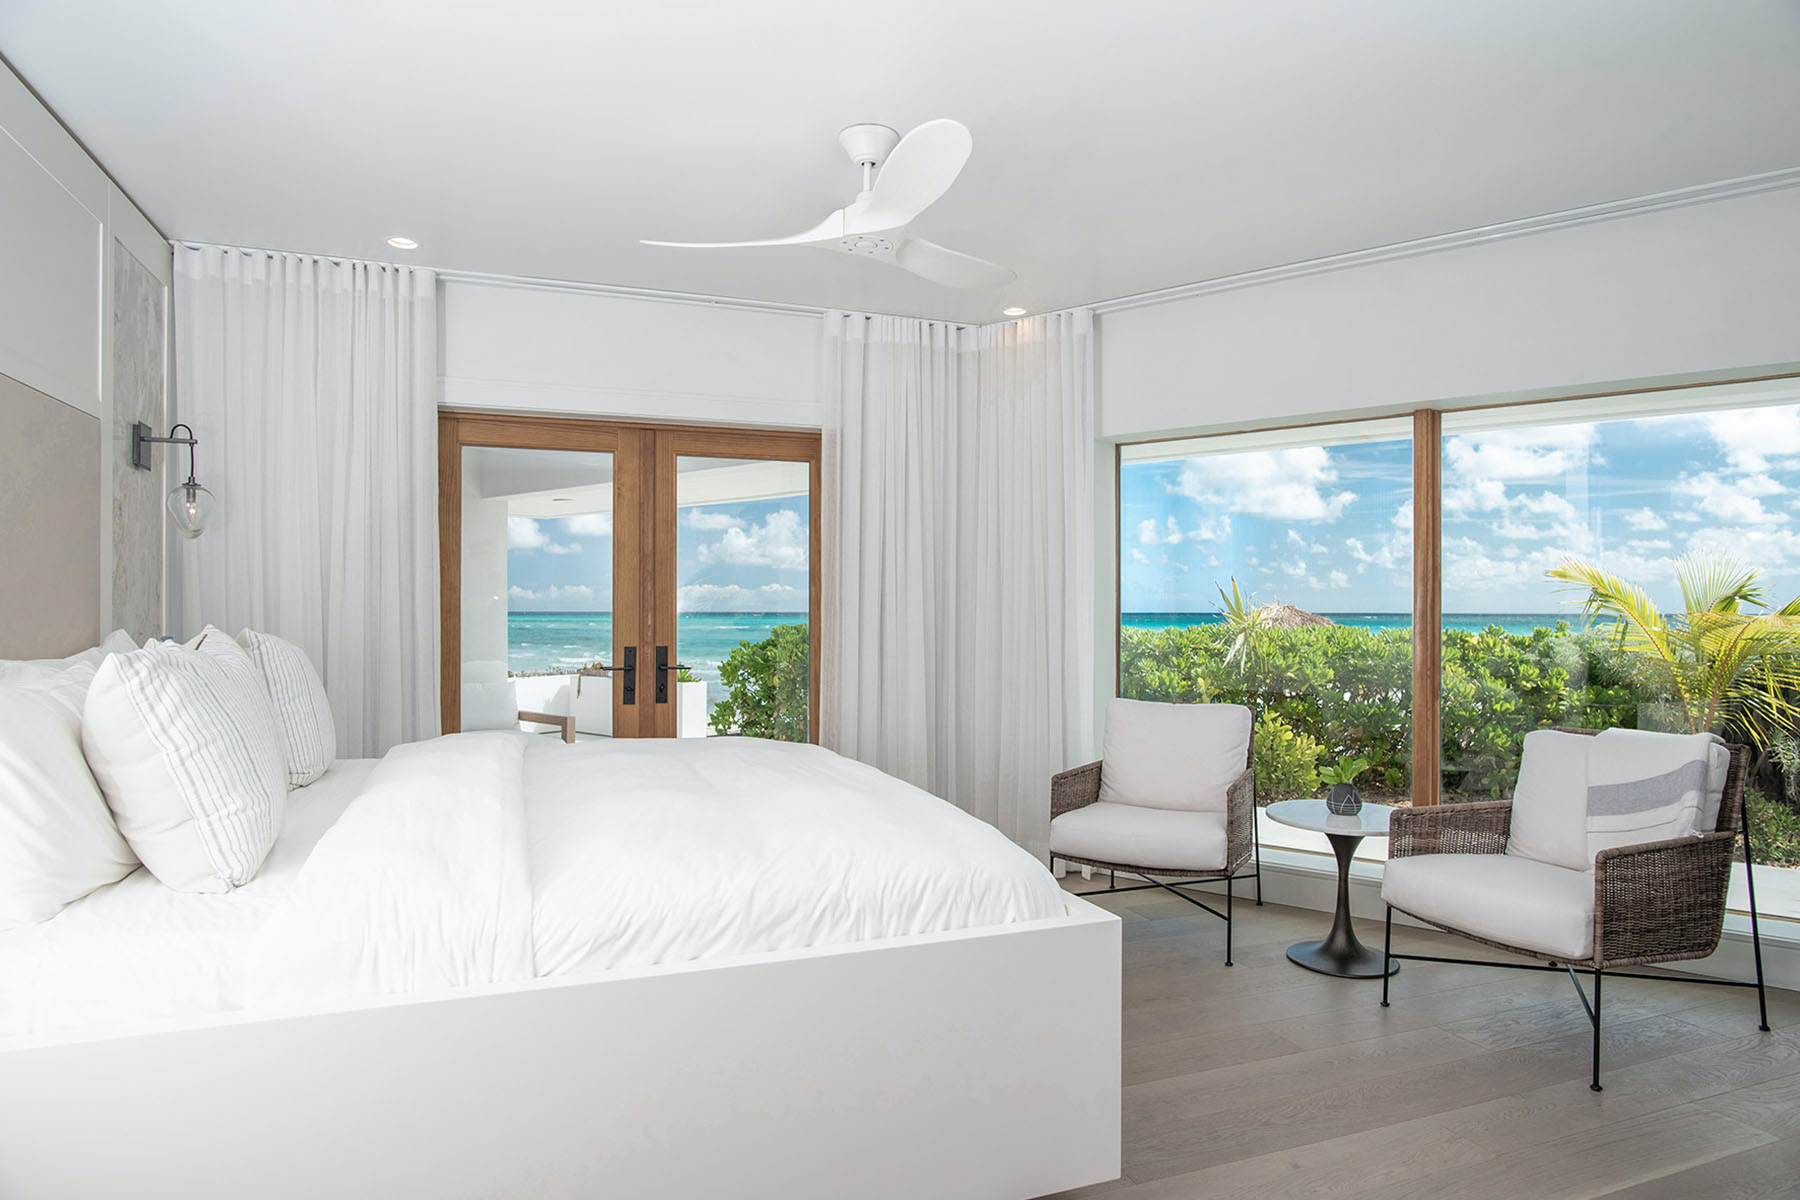
Entre las actividades exteriores basadas en una política de respeto al medio ambiente, destaca sin duda el buceo en misteriosos agujeros azules, acceder al tercer arrecife coral más grande del mundo o visitar los islotes cercanos.
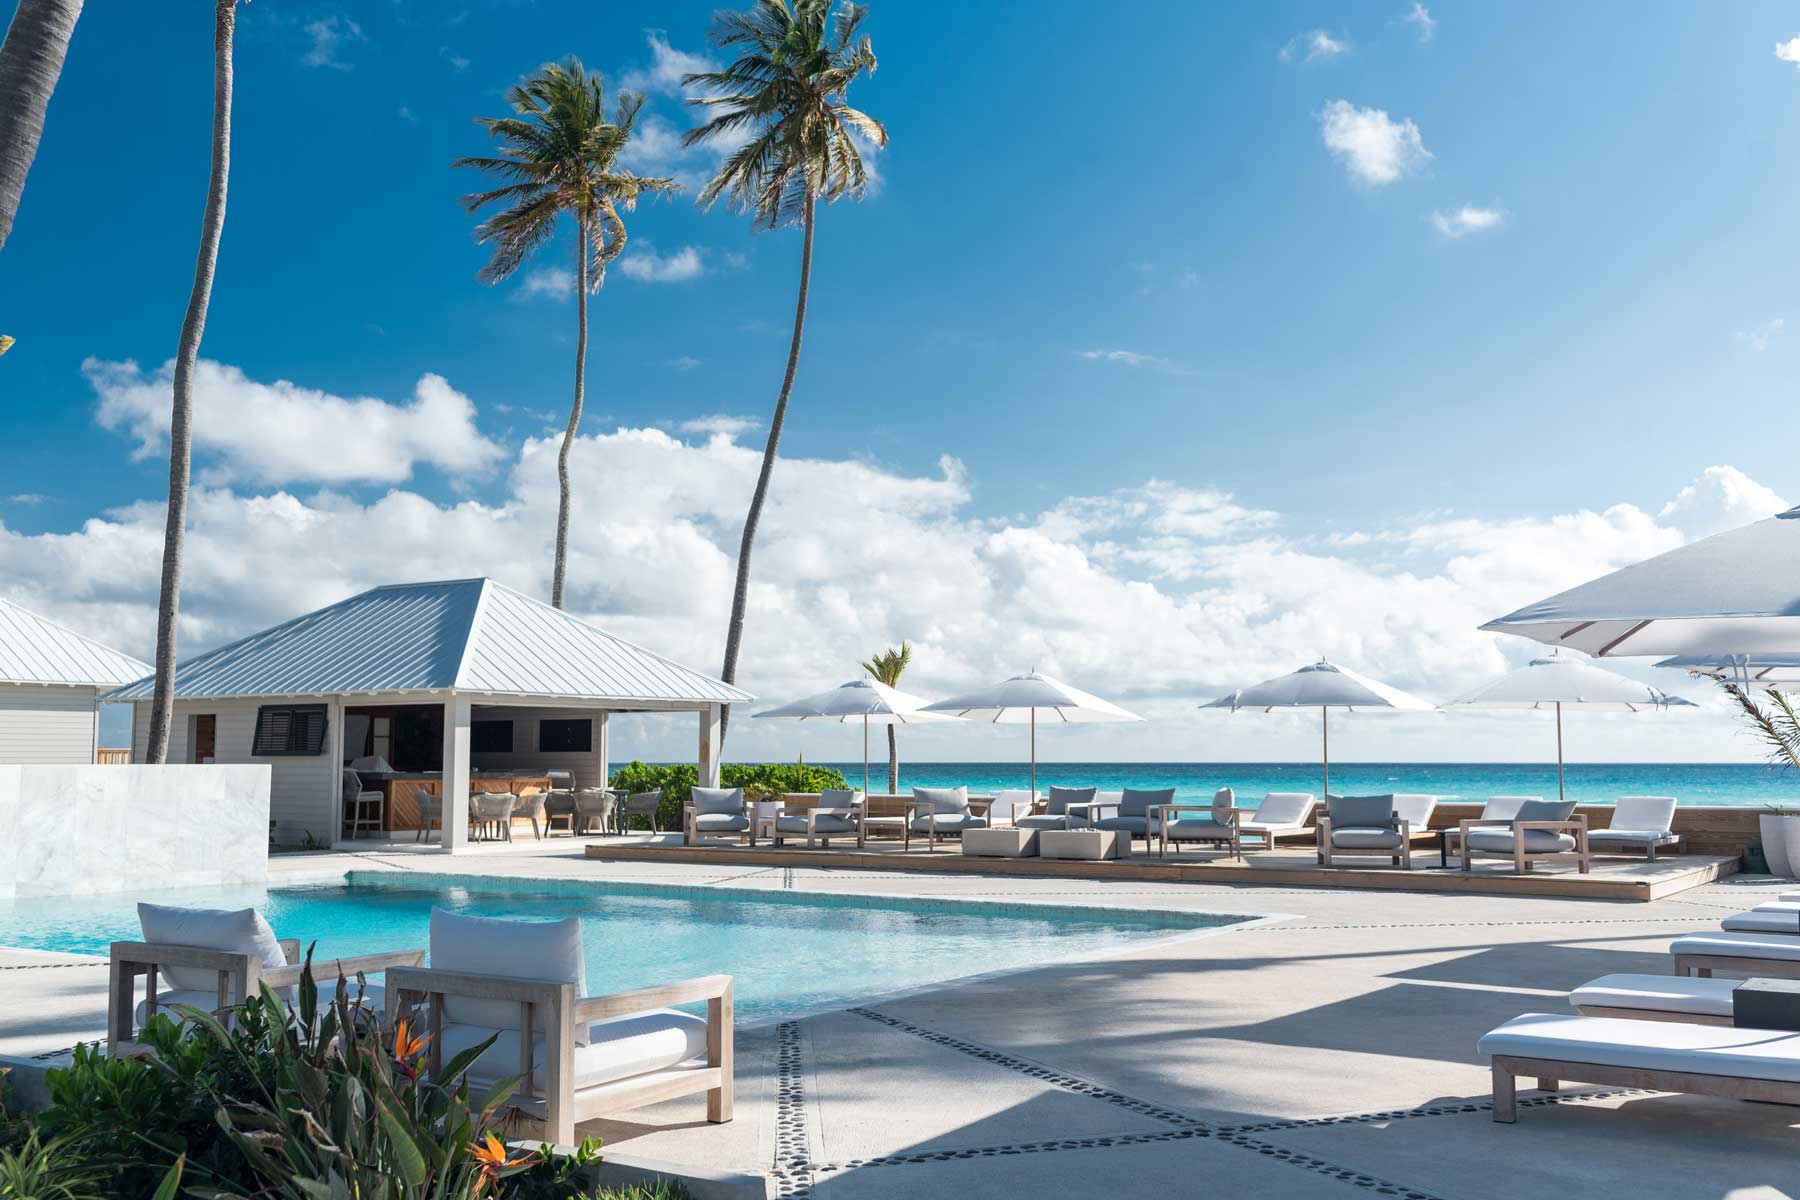 La oferta gourmet se basa en tres conceptos gastronómicos que incluyen una cafetería, un bar de batidos y una muestra de comida tipo caribeña.
RETAIL: PERSPECTIVAS & REALIDAD
El regreso altera la desocupación comercial ante un mercado expectante de los resultados, pero los retailers mantienen su operación en espera de una franca recuperación y robustecen su presencia omnicanal ante el avance del e-commerce.
Ese es el escenario con que algunos analistas ven el reto que representará mantener los niveles de ocupación de locatarios, de cara al furor con que miles de visitantes han regresado a los pasillos comerciales, con un pico en la afluencia en abril de este año, atemperado entre julio y septiembre cuando empezó a subir.
Poner en perspectiva siempre ha ayudado en los momentos de crisis, a dimensionar el peso de la realidad y observar cómo las estrategias empresariales se ponen en marcha hasta llegar de nuevo al pico de la recuperación.
Si bien la ANTAD (Asociación Nacional de Tiendas Departamentales y de Autoservicio) aún no publica sus datos al cierre de octubre, una estadística generada por MAC Arquitectos Consultores con base en la información pública reportada por las FIBRAS (Fideicomisos de Inversión en Bienes Raíces) con actividad en el segmento comercial, muestra en general una tasa de ocupación que ronda 90% en ciudades como México, Estado de México, Baja California, Sonora, Quintana Roo y Morelos.
Por debajo de ese rango pueden verse los niveles en Nuevo León, Puebla, Querétaro, Baja California Sur, Hidalgo y Guerrero.
Con estos números, es posible observar cómo si bien no se trata de un comportamiento generalizado, la mejoría o retroceso en la desocupación señala el ánimo que invade en un negocio que además de la pandemia y un posible nuevo cierre sanitario, acecha el fantasma de la inviable recuperación económica.
Este último hecho, ha generado que algunas cadenas minoristas hayan pausado o cancelado planes de expansión. Sin embargo, el otro lado de la moneda ha dejado que quienes cuentan con el músculo financiero hayan continuado con planes de crecimiento. Es el caso de Liverpool o Suburbia con unidades en el pipeline.
Para quienes promueven la llegada de conceptos o la salida hacia nuevos mercados, el contexto actual no podría ser el mejor. Y es que validar procesos de crecimiento, conlleva al menos 24 a 36 meses por lo que los tiempos actuales son de evaluación, de tal razón que México se mantiene como el mercado más atractivo en América Latina.
Como aquí hemos comentado, el ritmo de la recuperación del retail es atípico, pese a los pronósticos desalentadores que descartan el efecto de la pandemia de 2020 y el conocido cierre de tiendas.
No se debe olvidar que en la evaluación agosto es significativo porque al excluir la caída de 30% en ventas de 2020 cuando empezó la pandemia, marcó el inicio de la recuperación.
En ese mes la ANTAD reportó que las ventas a tiendas comparables (con más de un año de operación) un incremento de 4.5% y totales de 6.4%. Por tanto, los 5 mil millones de pesos menos de ese mes validaron un crecimiento nominal positivo.
Los resultados en los niveles de ocupación en espacios comerciales previamente citados, son producto de los planes de apoyos que FIBRAS y propietarios de centros comerciales generaron en los cierres de operación por contingencia sanitaria.
Caso contrario fue la experiencia que han enfrentado locales en tiendas a la calle en mercados como la Ciudad de México (CDMX), que al no disponer de mecanismos para apoyar a los inquilinos durante la pandemia, vieron incrementar sus tasas de desocupación de 15% y hasta 30%.
Por todo lo anterior, el retail tiene que ser visto con una perspectiva y realidad. No hacerlo representa asegurar que los centros comerciales deben desaparecer, y no es así.
Sobre todo, porque las compras en los mall son como algunos aseguran, parte de una actividad social.
Artículo publicado en El Financiero|Bloomberg
FLEX SPACE II - LA RECONVERSIÓN
La transformación de espacios corporativos ante los niveles históricos de desocupación y nueva demanda de inquilinos obliga a una transformación. De la factibilidad y los conceptos para hacerlo posible, conversamos en este episodio con Ernesto de Olazábal, CEO de Comunal.
#FlexSpace #Tendencias2021 #Entrevista3ideas